Flash conjoncture France – Les enquêtes de conjoncture suggèrent un rebond de la croissance au 3e trimestre
Les enquêtes de conjoncture suggèrent un rebond de l’activité au 3e trimestre, après la stabilité du PIB au 2e trimestre (+0,0 %). L’indicateur synthétique du climat des affaires de l’Insee a progressé en juillet (+2 pts, à 97) et en août (+1 pt, à 98), se rapprochant de sa moyenne de long terme (100), avant se replier en septembre (−2 pts, à 96). L’indice PMI composite de S&P a évolué à un niveau nettement supérieur à son seuil empirique d’expansion, que nous estimons autour de 45 pour la France[1], à 49,4 en juillet, 48,5 en août et 51,2 en septembre (estimation flash), son plus haut niveau depuis deux ans.
Le décalage observé en septembre entre l’indice synthétique du climat des affaires de l’Insee (−2 pts) et le PMI composite (+2,7 pts) s’explique principalement par des différences méthodologiques :
- Le PMI services (+3,4 pts, à 51,4, selon l’estimation flash), dont la hausse tire celle de l’indice composite, repose uniquement sur l’évolution de l’activité en septembre par rapport à août, selon la méthodologie de S&P. En revanche, le climat des affaires de l’Insee dans les services (−1 pt, à 98) prend en compte davantage de dimensions, comme l’activité prévue, l’emploi ou l’évolution des prix. Pris isolément, le solde « activité passée » de l’enquête Insee s’améliore nettement en septembre (+4 pts, à −1, pour une moyenne de 1, cf. graphique 1).
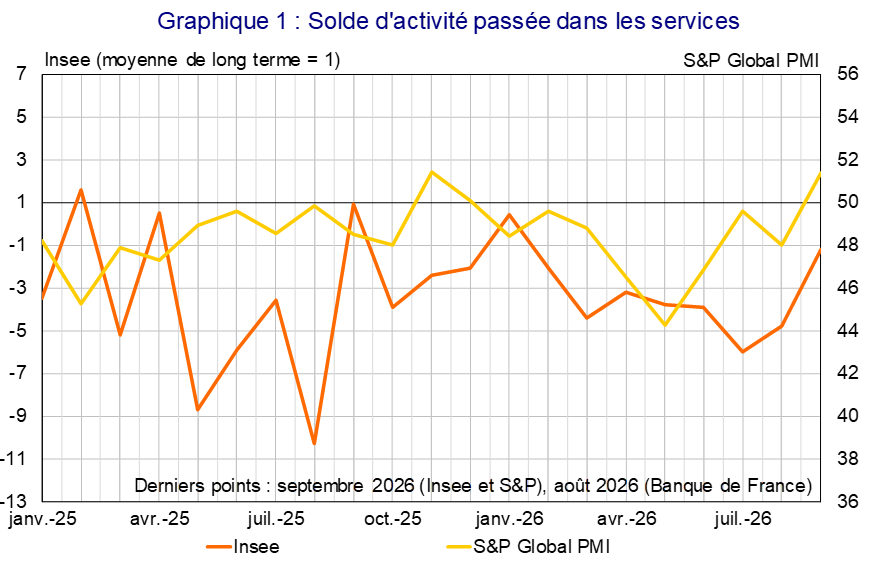
- L’indice PMI de S&P s’avère également plus sensible aux inflexions récentes de l’activité, en raison de l’horizon plus court de ses questions (un mois, contre trois mois pour l’Insee). Il capte ainsi plus directement l’amélioration de l’activité en septembre, tandis que l’horizon de trois mois de l’enquête Insee introduit davantage d’inertie.
- Enfin, la différence de couverture sectorielle explique une partie de la divergence : le climat des affaires de l’Insee intègre notamment le commerce de détail, qui se dégrade fortement en septembre (−5 pts, à 94), alors que ce secteur n’est pas couvert par l’enquête de S&P.
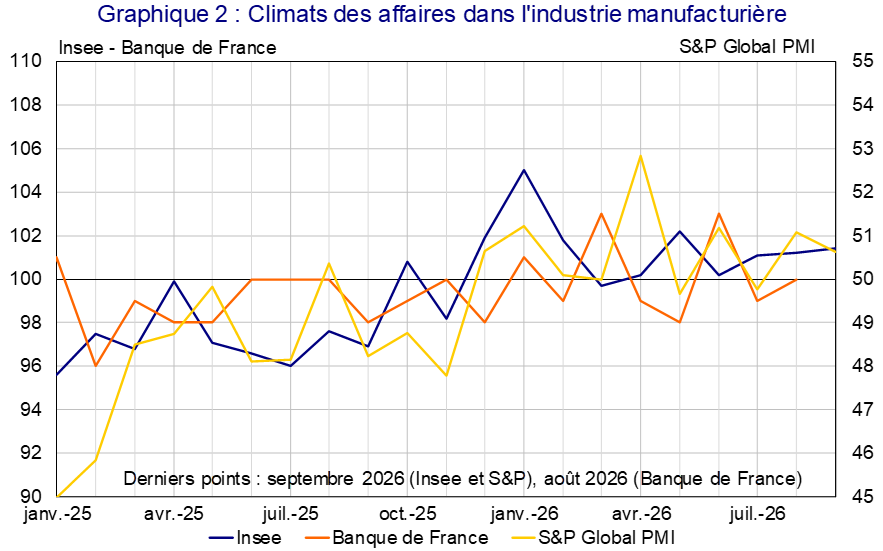
En revanche, dans l’industrie manufacturière, les deux enquêtes envoient un signal très proche, celui d’une activité globalement bien orientée au 3e trimestre (cf. graphique 2). Le climat des affaires de l’Insee dans l’industrie manufacturière s’est établi à 101 en juillet, août et septembre, au-dessus de sa moyenne de long terme (100). Les perspectives personnelles de production, qui retracent les anticipations des entreprises sur leur propre production, se sont nettement redressées au cours du trimestre, de −1 en juillet à 12 en août puis 15 en septembre, dépassant largement leur moyenne de long terme (de 6). Les perspectives générales de production, qui portent sur l’industrie dans son ensemble, se sont également améliorées progressivement, en se rapprochant de leur moyenne de long terme. À l’inverse, le solde de production passée s’est dégradé en août (−11 pts, à −4), en passant sous sa moyenne (4), avant de rebondir en septembre (+4 pts, à 0), tout en restant inférieur à celle-ci. L’indice PMI industrie, qui est une moyenne des soldes d’opinion sur les nouvelles commandes, la production passée, l’emploi, les délais de livraison et les stocks d’intrants, a également évolué favorablement (49,8 en juillet, 51,1 en août et 50,6 en septembre), porté par le solde de production passée (48,5 en juillet, 50,7 en août et 50,3 en septembre).
[1] Cf. « Guide pratique des enquêtes de conjoncture & protocole de prévision », Documents de travail n°2023/2, Octobre 2023, Direction générale du Trésor.