Flash conjoncture France - L’activité dans les services est restée bien orientée au 1er semestre 2026 et a continué de progresser au début du 3e trimestre
Au 1er semestre 2026, la production de services marchands a progressé plus rapidement que la production de l’ensemble de l’économie. Selon les comptes trimestriels de l’Insee, la production de services marchands a augmenté de +0,1 % au 1er trimestre, puis de +0,3 % au 2e trimestre. La production dans son ensemble avait quant à elle stagné au 1er trimestre avant de progresser de +0,1 % au 2e trimestre. En particulier, la construction a été pénalisée par la faiblesse de l’entretien-amélioration, liée à la suspension de MaPrimeRénov’, et par le repli des travaux publics à l’approche des élections municipales. L’agriculture a été affectée par la sécheresse de l’été, qui pénalise la production y compris rétrospectivement sur le passé. Enfin, la production d’énergie a été pénalisée au 1er trimestre par les températures particulièrement douces, qui ont réduit la demande d’électricité.
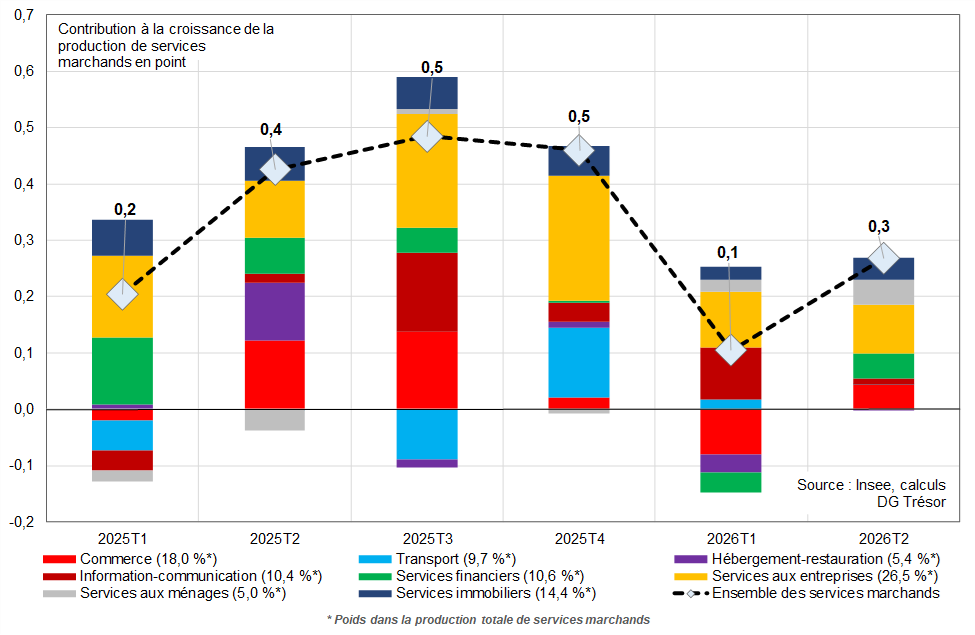
La progression des services recouvre néanmoins des évolutions assez contrastées selon les activités (cf. graphique 1). Sur l’ensemble du 1er semestre, les hausses les plus marquées concernent les services aux ménages (+1,4 % au 2e trimestre par rapport au 4e trimestre 2025), l’information-communication (+1,0 %) et les services aux entreprises (+0,7 %), tandis que les services immobiliers progressent plus modérément (+0,4 %). Les transports (+0,2 %) et les services financiers évoluent peu (+0,1 %). À l’inverse, la production a reculé dans l’hébergement-restauration (−0,6 %) et, dans une moindre mesure, dans le commerce (−0,2 %).
Graphique 1 : Contributions à la croissance trimestrielle de la production de services marchands
L’indice de production dans les services (IPS) permet d’affiner ce diagnostic en identifiant les moteurs au sein des grandes branches de services[1]. La nette hausse de l’information-communication a été principalement portée par les activités informatiques, qui représentent près de la moitié de la branche, tandis que les télécommunications sont quasiment stables. Dans l’hébergement-restauration, le recul de l’activité provient surtout de l’hébergement, alors que la restauration est restée quasiment stable. Dans les transports, le recul est assez généralisé entre les différentes activités, avec de forts à-coups dans l’aérien qui, au-delà de la volatilité historiquement élevée de ce poste, ont pu être accentués par les perturbations liées au conflit au Proche et Moyen-Orient. Les fermetures d’espaces aériens, les annulations de vols et les déroutements ont en effet fortement perturbé les liaisons avec la région. Les services aux entreprises se replient également, notamment les activités administratives et de soutien, tandis que les services aux ménages progressent, portés par les arts, spectacles et activités récréatives.
Les premières données disponibles pour le 3e trimestre indiquent une progression de l’activité dans les services en juillet, mais toujours avec des évolutions très contrastées selon les branches. L’IPS augmente de +0,2 % en juillet (après +0,3 % en juin). La hausse est particulièrement marquée dans les services aux ménages (+3,4 %), portée par les arts, spectacles et activités récréatives. L’information-communication progresse également (+1,2 %). L’hébergement-restauration se redresse légèrement (+0,7 %), mais avec des évolutions opposées entre la restauration (+1,3 %) et l’hébergement (−1,4 %). À l’inverse, les transports et l’entreposage reculent (−1,0 %), tout comme les activités spécialisées, scientifiques et techniques (−1,0 %).
Par ailleurs, les enquêtes de conjoncture suggèrent une amélioration de l’activité dans les services au 3e trimestre. Le climat des affaires de l’Insee dans les services s’est redressé au cours de l’été et est désormais proche de sa moyenne de long terme, malgré un léger repli en septembre à 98 (−1 pt). Le PMI services délivre un signal plus favorable encore en septembre, en rebondissant à 51,4 (+3,4 pts), largement au-dessus de son seuil empirique d’expansion.
[1] L’évolution de l’IPS n’est toutefois pas directement comparable à celle de la production mesurée dans les comptes trimestriels en raison de différences de champ et de méthodologie. L’IPS repose principalement sur des indices de chiffre d’affaires déflatés, tandis que les comptes trimestriels mettent en cohérence plusieurs sources dans le cadre de la comptabilité nationale et déterminent, pour une partie des services, la production à partir des équilibres ressources-emplois (pour certaines branches, les indicateurs de chiffre d’affaires ne servent ainsi qu’à établir une première estimation de la production).