Flash conjoncture France - L’activité dans l’industrie a fortement reculé au 3e trimestre, mais un rebond est attendu au 4e trimestre
Au 3e trimestre 2026, la production des branches industrielles au sens de la comptabilité nationale a fléchi de −1,3 %, après −0,1 % au 2e trimestre (cf. graphique). Cette baisse a principalement été tirée par les branches manufacturières (−1,4 %, après 0,0 %), mais la production d’énergie a également reculé (−0,7 %, après −0,3 %). Cette dernière a souffert de la sécheresse prolongée jusqu’en septembre, qui a diminué la disponibilité de certaines centrales nucléaires et la production hydroélectrique, malgré une progression du photovoltaïque. Au sein de l’industrie manufacturière, la baisse a surtout été tirée par les matériels de transport (−3,5 %, après +0,2 %) et les autres branches industriels (−1,0 %, après +0,2 %), notamment la chimie, ainsi que par l’agroalimentaire (−1,5 %, après −0,6 %), pénalisée par les faibles récoltes de l’été. Les biens d’équipement ont progressé au 3e trimestre (+1,2 %, après +0,5 %).
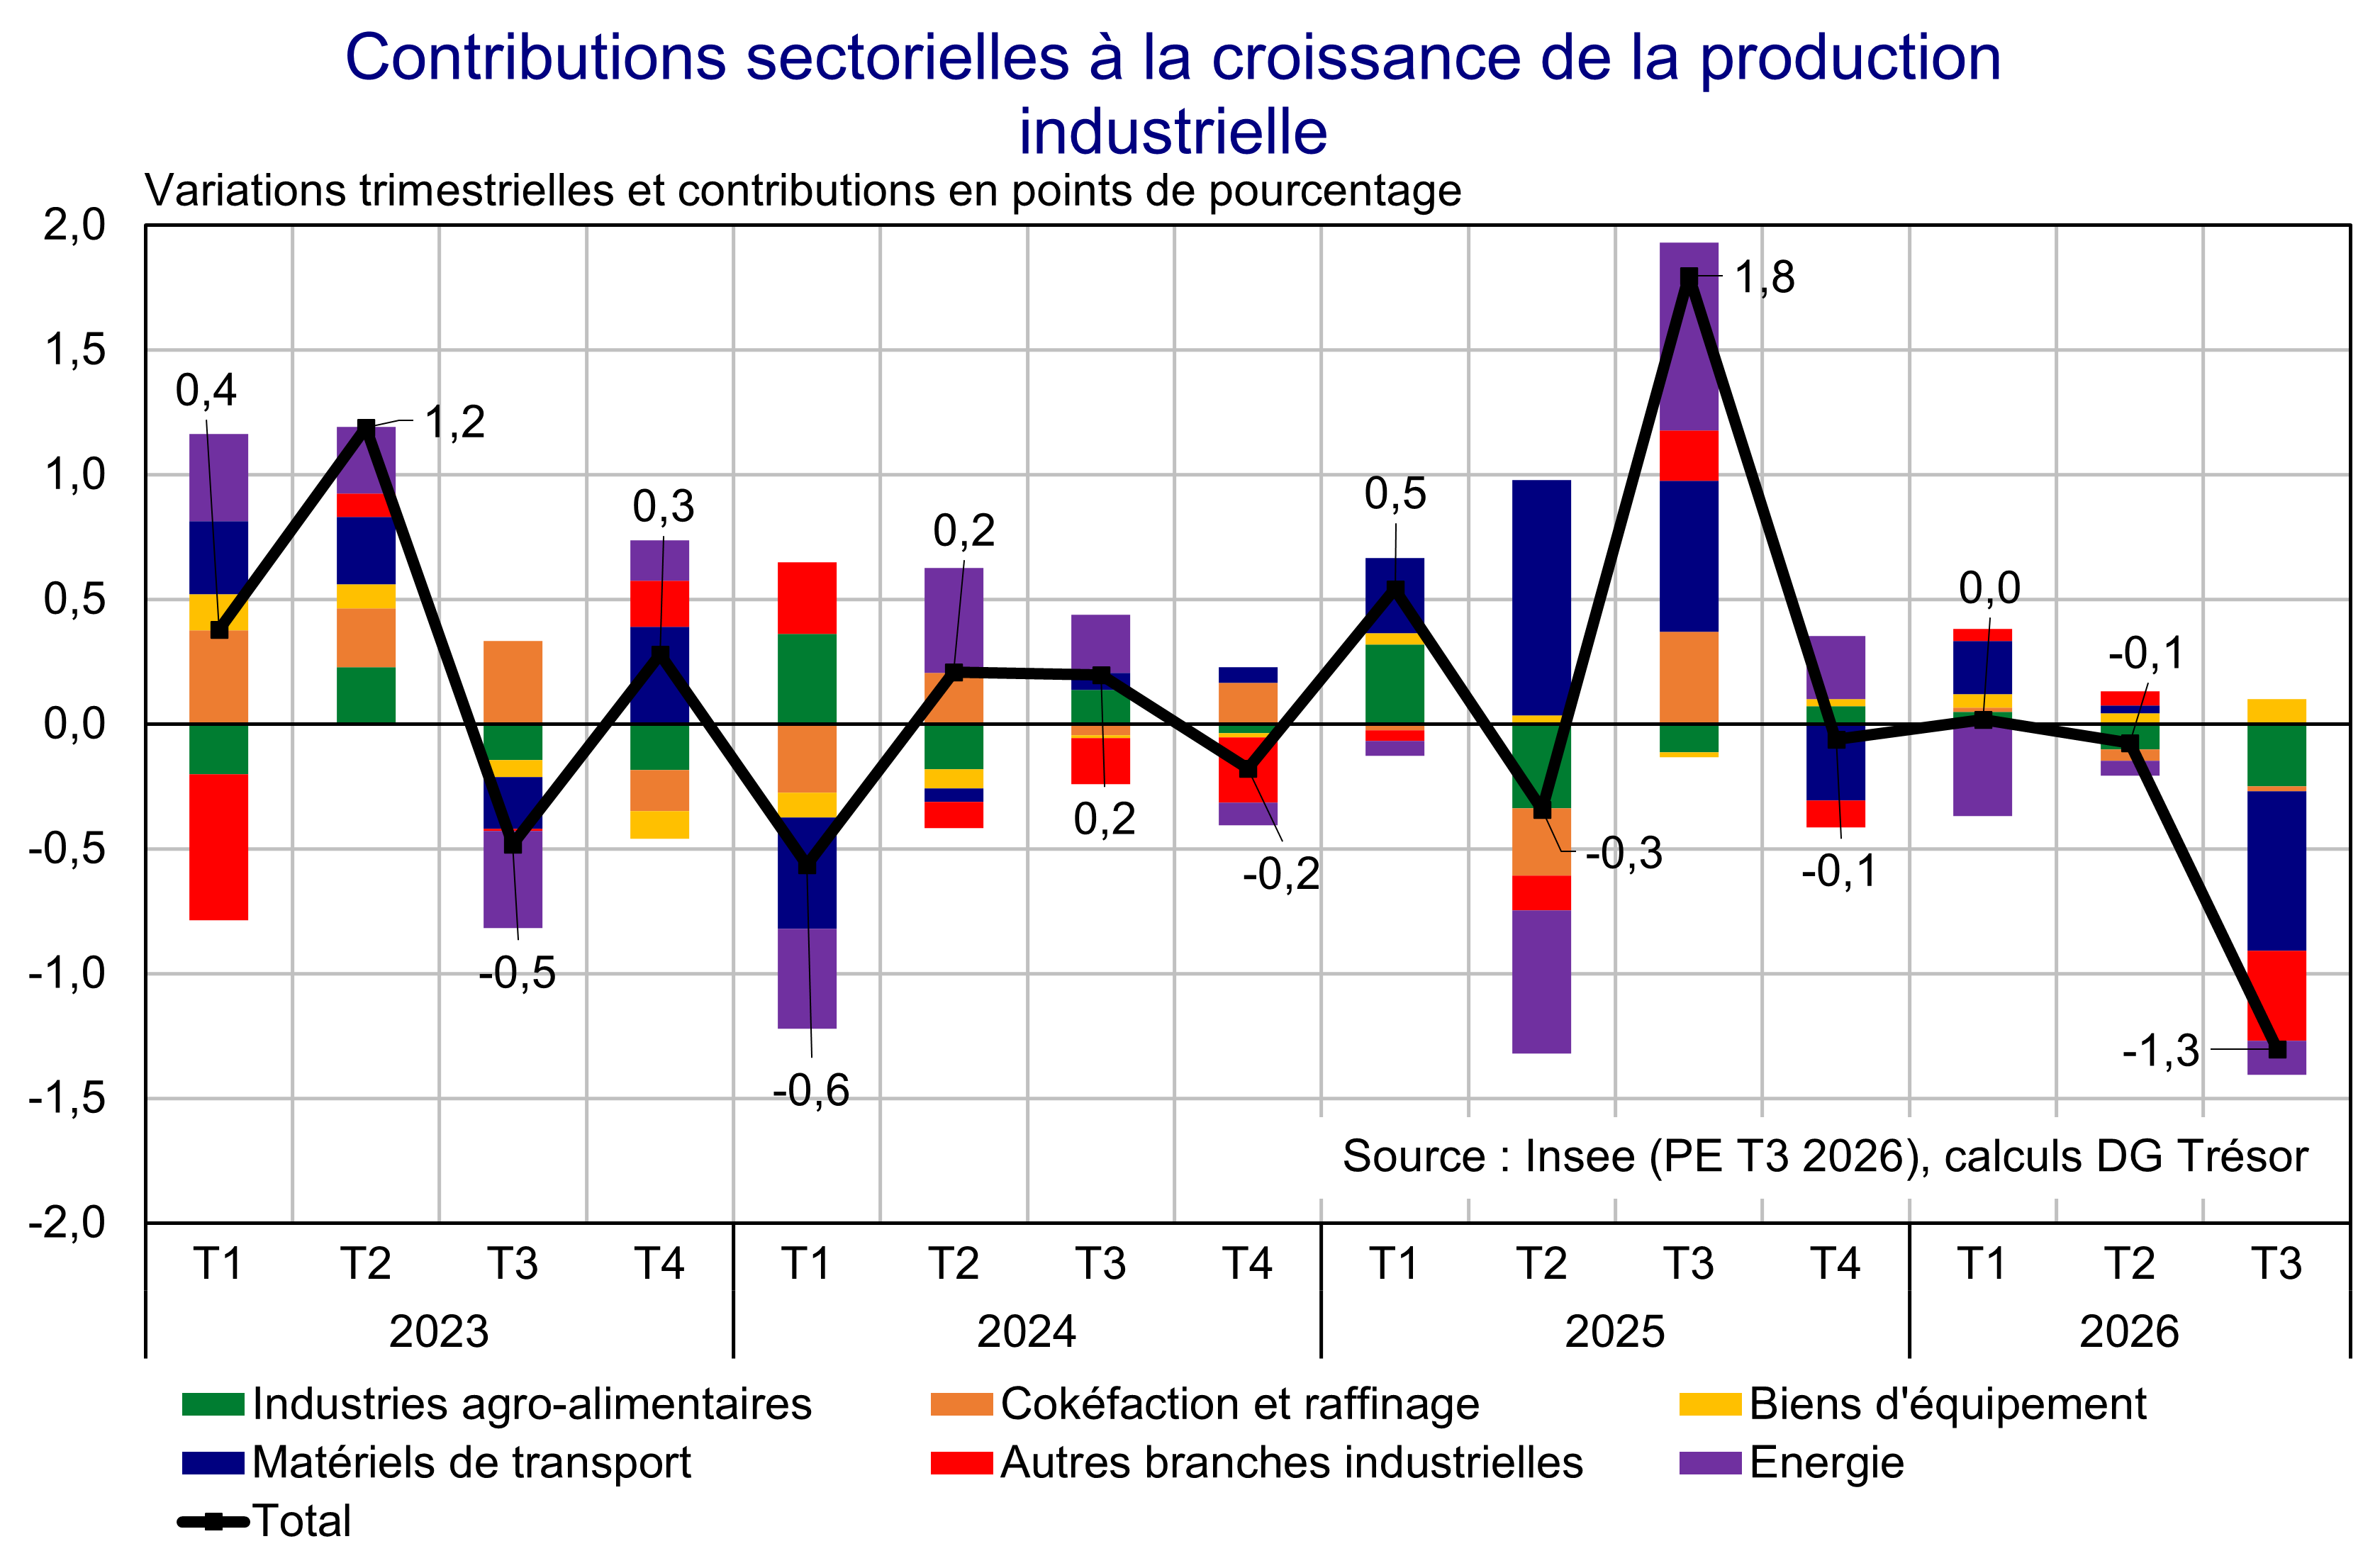
La baisse de la production dans les matériels de transport provient principalement de l’aéronautique, tandis que le recul de l’automobile s’est atténué. Les données de comptabilité nationale montrent que cette baisse vient en bonne partie de la branche des autres matériels de transport (−4,5 %, après +2,1 % au 2e trimestre), constituée principalement par l’aéronautique. Les tensions d’approvisionnement en moteurs et en équipements ont freiné les cadences malgré des carnets de commandes bien garnis. Airbus a par ailleurs fait état de problèmes ponctuels de qualité ayant ralenti certaines livraisons pendant l'été. La branche automobile a reculé pour le quatrième trimestre consécutif, mais moins fortement qu’aux trimestres précédents (−1,5 %, après −3,4 %).
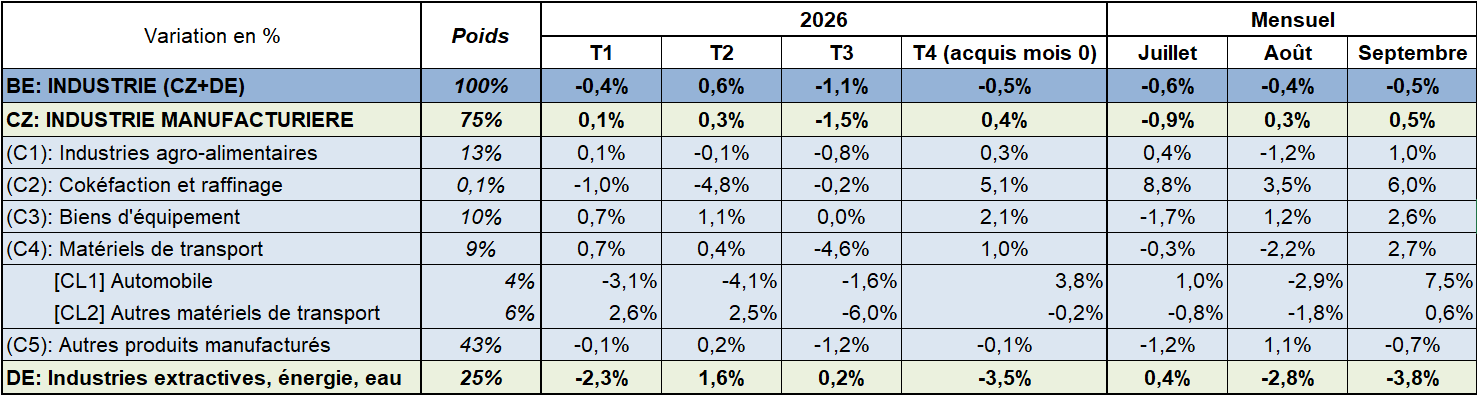
L’industrie aborde le 4e trimestre avec des perspectives de redressement. À fin septembre, l’acquis de croissance de la production manufacturière pour le 4e trimestre, calculé à partir de l’indice de production industrielle (IPI – cf. tableau), est positif (+0,4 %), notamment dans l’automobile et les biens d’équipement, tandis que l’acquis reste fortement négatif pour la production d’énergie (−3,5 %). Les enquêtes de conjoncture d'octobre suggèrent une poursuite du rebond de la production manufacturière. Le climat des affaires de l’Insee dans l’industrie progresse nettement (+4 pts, à 105, au-dessus de sa moyenne de long terme), grâce à l’amélioration des carnets de commandes globaux et étrangers. Selon l’enquête à début novembre de la Banque de France, la production industrielle aurait progressé en octobre, soutenue par l’aéronautique, les équipements électriques et les produits informatiques, électroniques et optiques, malgré un repli dans l’automobile. Les industriels interrogés anticipent une accélération de la production en novembre. Le PMI manufacturier s’est légèrement replié à 49,5 (après 50,6 en septembre), mais reste proche de sa moyenne de long terme.
Variations mensuelles et trimestrielles de l’indice de production industrielle (IPI) de l’Insee