Flash conjoncture France – Le secteur de la construction non résidentielle se redresse depuis 2025
Les mises en chantier de bâtiments non résidentiels se sont nettement redressées depuis 2025, ce qui soutiendra l’investissement en construction au cours des prochains trimestres. Sur l’ensemble de l’année 2025, les mises en chantier (mesurées en millions de m²) ont augmenté de +6,6 % (après −10,8 % en 2024) et restent encore bien orientées sur la période récente.
Dans les comptes trimestriels, au 1er semestre 2026, l’investissement en construction a reculé pour les entreprises comme pour les administrations publiques. Du côté de l’investissement public, le recul est resté marqué au 2e trimestre (−1,7 %, après −2,7 % au 1er trimestre), en lien avec le cycle électoral municipal. À l’inverse, l’investissement en construction des entreprises s’est légèrement redressé au printemps (+0,4 %, après −2,0 %).
Les mises en chantier de bâtiments non résidentiels[1] se sont nettement redressées depuis 2025, ce qui soutiendra l’investissement en construction au cours des prochains trimestres (cf. graphique 1). Sur l’ensemble de l’année 2025, les mises en chantier (mesurées en millions de m²) ont augmenté de +6,6 %, après −10,8 % en 2024, et elles restent encore bien orientées sur la période récente : à fin août, elles étaient en hausse de +4,1 % sur un an (après −3,2 % sur la même période il y a un an). Cette dynamique se diffusera progressivement dans l’investissement en comptabilité nationale, les dépenses de construction neuve étant réparties tout au long de la durée du chantier, qui peut s’étendre sur plusieurs trimestres pour les opérations les plus importantes ou complexes[2].
Graphique 1 : Surfaces de locaux non résidentiels mises en chantier - cumul sur 12 mois (en millions de m²) - sphère privée et publique
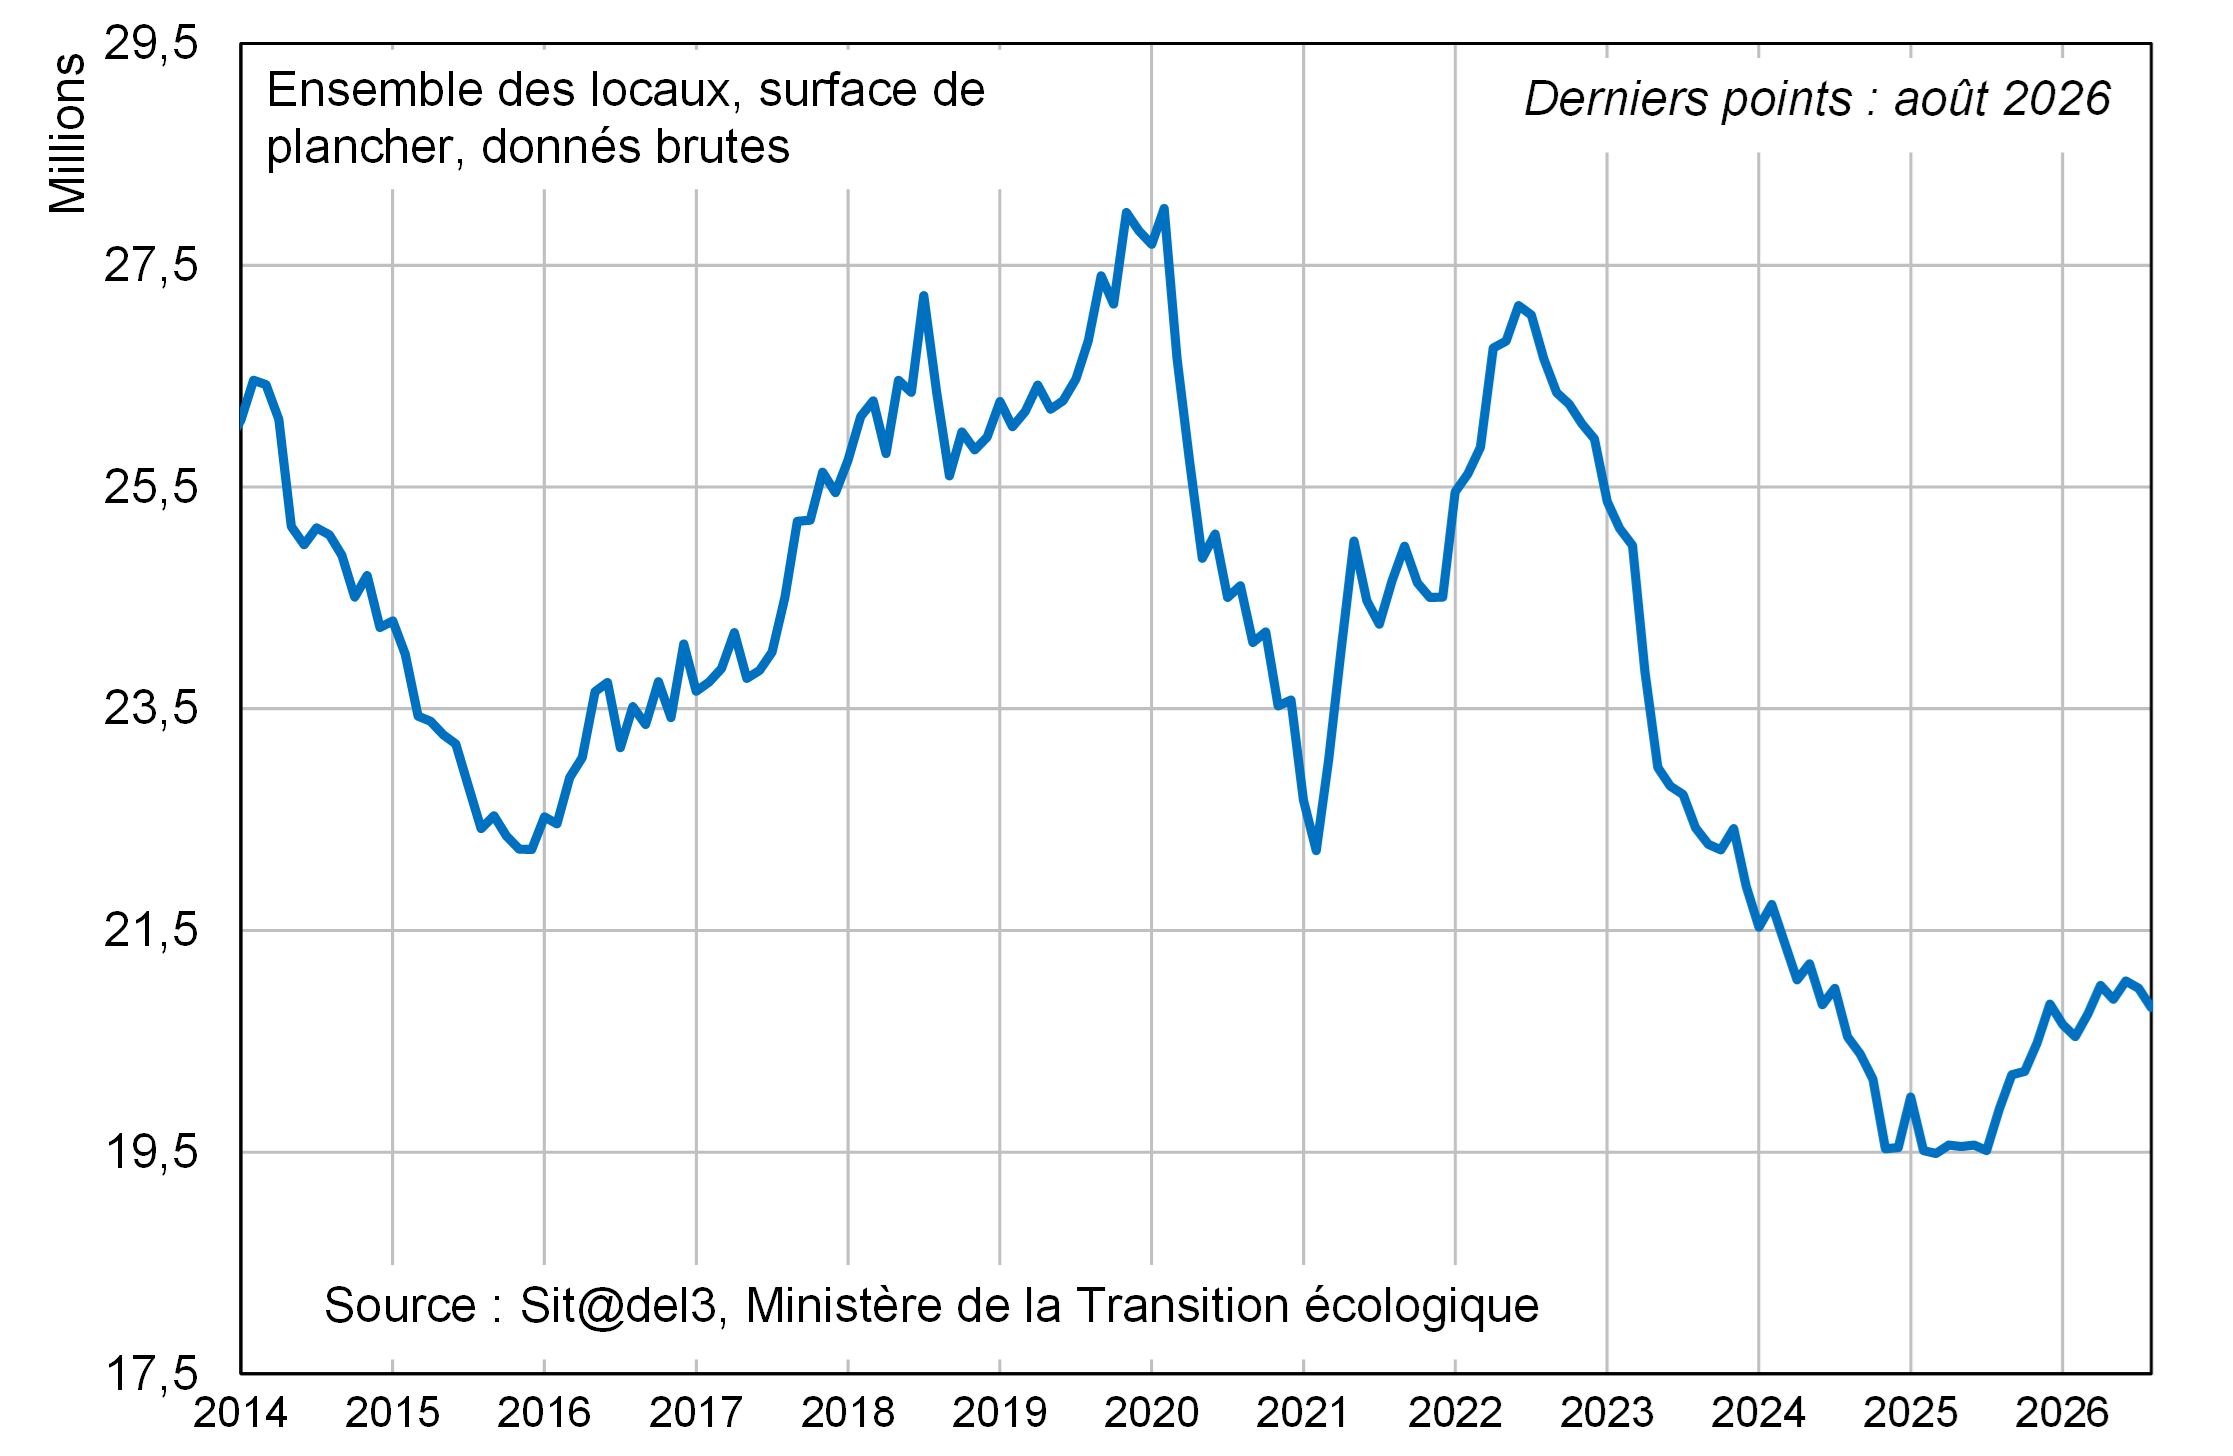
Dans le détail, les évolutions varient fortement en fonction du type de bâtiments. Les services publics, après un creux au milieu de 2025, se redressent nettement à partir de l’automne et restent bien orientés en 2026. Sur un an, ils ont augmenté de +19,3 %, après −5,7 % sur la même période l’année dernière. Ils représentent 20,9 % de l’ensemble des locaux non résidentiels. Les exploitations agricoles (+7,5 %, après +7,4 %) et les commerces (+3,5 %, après +7,6 %) sont également en hausse. À l’inverse, les hôtels se replient (−3,5 %, après +28,5 %) et, de façon plus nette, les locaux industriels (−7,7 %, après −11,6 %) et les bureaux (−6,7 %, après −10,5 %). Ces derniers sont en baisse depuis plusieurs années, dans un contexte de transformation durable de la demande depuis le développement du télétravail.
Les derniers indicateurs conjoncturels confirment l’amélioration de l’activité dans le bâtiment au cours de l’été :
- Les données de production font apparaître des signes de redressement de l’activité dans la construction au cours de l’été : après avoir été stable en juillet, la production dans la construction s’est stabilisée a augmenté de +0,7 % en août, avec une hausse simultanée de la construction de bâtiments (+2,0 % après +0,5 %), du génie civil (+1,2 % après +1,9 %) et des travaux de construction spécialisés (+0,5 % après −0,2 %). Cet indicateur couvre toutefois l’ensemble de la construction, y compris le résidentiel, et constitue donc davantage un signal d’amélioration du secteur de la construction en général plutôt qu’un indicateur spécifique du bâtiment non résidentiel.
- Concernant les enquêtes, si le climat des affaires de l’Insee dans le bâtiment est resté stable à 96 en septembre, légèrement inférieur en-deçà de sa moyenne historique (100), le solde d’activité prévue dans les « autres bâtiments neufs », particulièrement pertinent pour le non résidentiel, s’est nettement redressé, à −10,2 après −16,6 en août, et est revenu près de sa moyenne de long terme. De son côté, la Banque de France indique que l’activité du bâtiment a continué de progresser en août. Le second œuvre demeure notamment dynamique, porté par les travaux de climatisation et de protection contre la chaleur, principalement dans les bâtiments publics. L’activité serait toutefois globalement stable en septembre et la Banque de France reste plus réservée sur l’ensemble de la construction en raison du recul des travaux publics.
Le financement des entreprises reste par ailleurs bien orienté pour l’immobilier. Les crédits immobiliers aux entreprises progressent de +5,5 % sur un an en août. Dans le même temps, le coût moyen des nouveaux financements par crédit bancaire se serait légèrement replié (à 3,66 %, après 3,75 %).
[1] La construction neuve non résidentielle comprend les hôtels, les commerces, les bureaux, les locaux industriels, agricoles, les entrepôts, les ouvrages spéciaux, les bâtiments destinés à l’enseignement, au social, aux transports, à la culture ainsi qu’à la santé.
[2] É. Lalande et T. Rioust de Largentaye (2015), « La prévision de croissance de court terme à la DG Trésor », Les Cahiers de la DG Trésor, n° 2015-04, juin, p. 30-31.