Le baril a ses raisons que la croissance ne connaît point
Toute l'actualité économique et financière hebdomadaire de l'Arabie Saoudite, du Bahreïn, des Emirats arabes unis, du Koweït, d'Oman, du Qatar et du Yémen.
Le baril a ses raisons que la croissance ne connaît point
La hausse des cours des hydrocarbures aurait pu soutenir, toutes choses égales par ailleurs, les finances publiques des économies du Golfe, mais elle ne constitue pas dans ce contexte de crise régionale une manne sans contrepartie. C’est ce que rappelle le FMI dans son dernier World Economic Outlook paru cette semaine, dans lequel l’institution retient un prix moyen du pétrole de 95,74 USD/baril en 2026, et 87,39 USD pour 2027. Dans le même temps, la guerre et les perturbations logistiques continuent d’affecter d’abord les exportations et par ricochet la production et l’activité non pétrolière dans plusieurs économies de la région. Le FMI projette ainsi en 2026 une contraction du PIB réel pour tous les pays du GCC à l’exception d’Oman, qui a été jusque là en partie épargnée grâce à sa position géographique en dehors du détroit d’Ormuz.
Tableau 1 – Perspectives macroéconomiques des économies du CCG
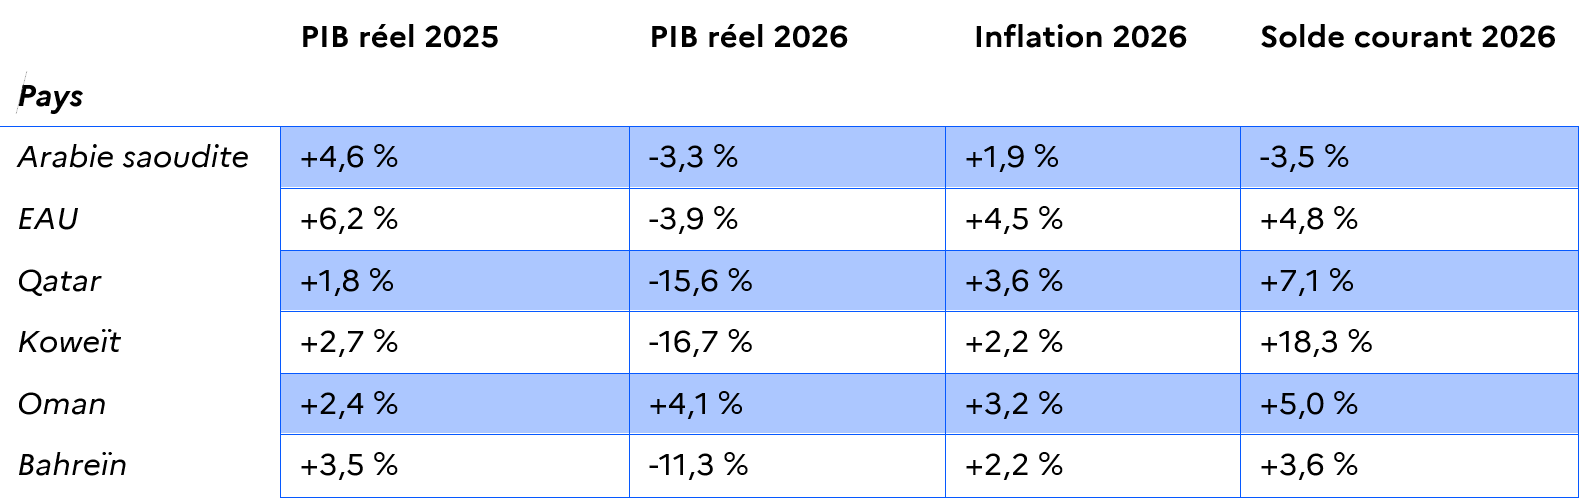
Le choc actuel dissocie ainsi deux cycles habituellement étroitement liés dans le Golfe : celui des recettes pétrolières et celui de l’activité économique. Pour un exportateur d’hydrocarbures, la hausse des cours constitue un choc positif de termes de l’échange ; lorsque les volumes peuvent être maintenus, elle accroît l’excédent commercial et élargit les marges budgétaires de l’État via les revenus qu’il en tire. Toutefois, la guerre agit simultanément comme un choc négatif d’offre via trois canaux : i) en limitant les volumes exportables, ii) en renchérissant le coût du transport et de l’assurance et iii) en affectant l’agenda d’investissements pour les pays du CCG. Cette divergence est visible dans les comptes extérieurs, pour les pays du CCG et en particulier pour les EAU pour qui le FMI estimait un excédent courant de 13,3 % du PIB en 2025, projeté désormais à 4,8 % en 2026. Un choc géopolitique peut ainsi simultanément générer des recettes fiscales exceptionnelles par les prix et dégrader l’économie réelle par l’offre.
Cette désynchronisation complexifie la lecture traditionnelle de la procyclicité budgétaire dans les économies pétrolières. Historiquement, une politique procyclique consiste à augmenter le niveau de dépenses et d’investissements lorsque les recettes pétrolières augmentent, puis à les réduire lorsque les cours baissent, amplifiant ainsi les fluctuations du cycle plutôt que de les lisser. Le FMI recommande précisément aux économies bénéficiant de revenus exceptionnels tirés des matières premières de résister à ces pressions. Les surplus devraient en priorité être épargnés, reconstituer les marges budgétaires ou être réalloués vers des investissements à rendement élevé. Cette logique est particulièrement pertinente pour les pays du Golfe, où d’importants programmes d’investissement pluriannuels peuvent transformer une hausse temporaire du prix du pétrole en engagements de dépenses durables et accroître, à terme, le prix du pétrole nécessaire à l’équilibre des finances publiques.
Toutefois, une politique contracyclique n’implique pas nécessairement de réduire l’investissement en période de cours élevés. Dans la configuration actuelle, l’activité domestique se contracte précisément au moment où les recettes tirées des hydrocarbures bénéficient d’un effet-prix favorable. Utiliser une partie de cet espace budgétaire pour amortir temporairement le choc sur l’économie non pétrolière peut donc être contracyclique vis-à-vis du cycle réel, même si les cours du pétrole sont élevés. Le FMI introduit explicitement cette nuance : pour les exportateurs situés dans la zone du conflit, la mobilisation temporaire de marges budgétaires pour soutenir l’activité non pétrolière ou financer des infrastructures renforçant la résilience peut être justifiée, sous réserve d’un retour à une trajectoire budgétaire plus prudente à moyen terme, afin de préserver une partie de la rente pour les générations futures. L’enjeu porte donc sur la nature de cet investissement. Transformer une hausse temporaire des recettes pétrolières en dépenses supplémentaires à faible rendement productif relèverait d’une logique procyclique. À l’inverse, en affecter temporairement une partie au soutien de l’activité ou à des investissements à rendement élevé renforçant la résilience reste cohérent avec une gestion contracyclique des finances publiques.
Ainsi, la crise actuelle peut aussi accélérer une réallocation de l’investissement public vers des actifs de résilience. Le FMI souligne que les tensions géopolitiques dans le Golfe pourraient favoriser le développement de nouvelles infrastructures de transport, d’oléoducs et de corridors d’exportation alternatifs, susceptibles de soutenir l’activité à court terme tout en réduisant l’exposition à de futurs chocs. Les investissements émiriens dans les infrastructures de Fujairah et dans des solutions permettant de réduire la dépendance au détroit d’Ormuz, illustrent concrètement cette démarche. La rente n’est plus uniquement mobilisée pour soutenir la demande, mais pour diminuer ex ante le coût économique d’un prochain choc.
Hayet AFOU, attachée macroéconomique et financière
Brèves économiques
Émirats arabes unis
Macroéconomie & Finance
Selon le FMI, l’économie des EAU devrait se contracter de 3,9 % en 2026, après une croissance de 6,2 % en 2025, avant de rebondir de 7,7 % en 2027. L’inflation devrait accélérer à 4,5 % en moyenne annuelle en 2026, contre 1,3 % en 2025, puis ralentir à 2,5 % en 2027. Le solde courant resterait largement excédentaire, mais se réduirait de 13,3 % du PIB en 2025 à 4,8 % en 2026, avant de remonter à 7,8 % en 2027. Le FMI souligne toutefois que les marges de manœuvre ayant permis d’amortir le choc se réduisent, avec des stocks plus faibles et des capacités disponibles plus limitées, ce qui accroît le risque de nouvelles tensions sur les prix en cas de perturbations supplémentaires.
Les banques émiriennes relèvent leurs taux de dépôt face au resserrement de la liquidité, la croissance du crédit (+18,1 % en g.a. au T2) dépassant celle des dépôts (+14 %). First Abu Dhabi Bank propose jusqu’à 5,6 % sur certains nouveaux dépôts et Emirates NBD jusqu’à 5,5 %, contre un taux directeur de 3,9 %. Le ratio prêts/dépôts a ainsi dépassé 80 %, contre 77,7 % en 2025, et la base monétaire est en baisse d’environ 13,5 % depuis le début du conflit.
Les EAU ont approuvé un budget fédéral de 292,5 Md AED (79,6 Md USD) pour 2027-2029, en hausse de 28,3 % par rapport au cycle triennal précédent. Pour 2027, les dépenses atteindront 90,1 Md AED, dont 34,6 Md AED (38,4 %) pour le développement social et les prestations sociales, 29,1 Md AED (32,3 %) pour les affaires gouvernementales et 17,8 Md AED (19,7 %) pour les dépenses fédérales. Le budget met également l’accent sur l’éducation, la santé, le logement, les infrastructures, l’industrie, la technologie et l’IA.
Energie, Infrastructure & Industrie
Les exportations pétrolières des Émirats atteignent leur plus haut historique en septembre. Selon l’AIE, la production pétrolière totale des EAU a atteint un record de 5,3 Mb/j en septembre, en hausse de 400 kb/j sur un mois, dont plus de 4,4 Mb/j de brut, proche de la capacité maximale. Cette hausse intervient après la sortie des EAU de l’OPEP en mai et dans un contexte de reprise des flux via le détroit d’Ormuz, les exportations des producteurs du Golfe ayant retrouvé plus de 75 % de leur niveau d’avant-guerre. Les stocks pétroliers visibles des EAU ont toutefois diminué de plus de 270 kb/j en septembre, à un plus bas historique.
Gulftainer dévoile son projet de développement du port de Khor Fakkan. L’opérateur Gulftainer va investir 2 Md USD pour doubler la capacité du port de Khorfakkan (côte est des Émirats, hors du détroit d’Ormuz) à 10 M d'EVP d’ici les prochaines années, et développer 2 à 3 M EVP/an de capacité logistique à l'intérieur des terres. La première phase, qui sera achevée à la fin du mois d’octobre 2026, permettra de porter la capacité du port de Khor Fakkan à 5 M EVP/an. Ce projet s’inscrit dans le cadre du renforcement des infrastructures logistiques sur la côte Est des Émirats arabes unis, située hors du détroit d’Ormuz.
Les entreprises entrent dans la course pour la construction de la Gold Line du métro de Dubaï. Six groupements d'entreprises ont soumis des dossiers de préqualification pour le contrat de construction de la nouvelle « Gold Line » du métro de Dubaï. Les consortiums constitués pour soumissionner au contrat principal sont menés par les entreprises suivantes : Alstom, CRRC, Hitachi, Siemens, Hassan Allam et Larsen & Toubro. Ce projet, estimé à 34 Md AED (8 Md EUR), devrait comprendre une ligne souterraine de 42 km et 18 stations, et ouvrir le 9 septembre 2032 (23 ans après le lancement de la première ligne de métro de Dubaï).
Arabie saoudite
Macroéconomie & Finance
Les flux entrants d'investissements directs étrangers (IDE) progressent de 33,5 % en g.a. en 2025. Selon les données publiées par l’Autorité générale des statistiques (GASTAT), les entrées brutes d’IDE ont atteint le niveau record d’environ 42,4 Md USD en 2025. Les sorties d’IDE ont par ailleurs presque doublé (+ 98,5 % en g.a.), à 20,7 Md USD, limitant la progression des flux nets à 1,7% en g.a., soit 21,7 Md USD. La construction constitue le premier secteur bénéficiaire (9,2 Md USD), devant l’industrie manufacturière (8,9 Md USD) et les services administratifs et de soutien (6,0 Md USD). Le Luxembourg est le premier pays investisseur en flux nets (environ 6,5 Md USD).
La production industrielle chute de 23,5% en g.a. en août. Selon la GASTAT, l’indice de la production industrielle (IPI) continue de se contracter, après une baisse de 8,3 % en g.a. en juillet. Le repli atteint 14% en variation mensuelle. Cette baisse s’explique d’abord par le recul des activités extractives (−35,8 % en g.a.) et de la production manufacturière (−8,8 %), notamment dans le raffinage pétrolier (−24,1 %). L’indice des activités pétrolières a chuté de 33,6 %, tandis que celui des activités non pétrolières a progressé de 1,2 %, soutenu notamment par la production et la distribution d’électricité et de gaz (+9,4 %) ainsi que les activités liées à l’eau et à l’assainissement (+7,4 %).
Energie, Infrastructure & Industrie
Saudi Aramco réduit fortement le prix de ses exportations de brut vers l’Asie et relève ceux vers l’Europe. Saudi Aramco a abaissé de 3 USD/baril le prix officiel de vente du brut Arab Light destiné à l’Asie en novembre, portant la décote à 5 USD/baril par rapport à la moyenne des prix du brut d’Oman et de Dubaï. Il s’agit de la décote la plus importante depuis juin 2020. Ces baisses viseraient à compenser les coûts de fret, un supertanker entre le Golfe et la Chine s’affrétant désormais 1,2 M USD par jour contre 80 000 un an plus tôt. À l’inverse, Aramco a relevé de 3 USD/baril les prix de toutes ses qualités de brut destinées à l’Europe du Nord-Ouest, tandis que les prix pour les États-Unis sont restés inchangés.
Les flux de l’oléoduc East-West sont rétablis à 5,8 Mb/j. Le ministre saoudien de l’Énergie, le prince Abdulaziz bin Salman, a annoncé le 6 octobre que l’oléoduc, arrêté en septembre après avoir été endommagé par des frappes, acheminait de nouveau environ 5,8 Mb/j, pour une capacité nominale de l’ordre de 7 Mb/j. Cette infrastructure relie les zones de production de l’est du Royaume aux terminaux d’exportation situés sur la mer Rouge.
La RCRC commande 94 nouvelles rames de métro à Siemens et Alstom – La Commission royale pour la ville de Riyad (RCRC) a annoncé, le 13 octobre, la signature de contrats d’une valeur totale d’environ 1,5 Md USD avec Siemens et Alstom pour la fourniture de 94 nouvelles rames de métro, portant la flotte de 183 à 277 rames. Les livraisons doivent débuter en 2028. Les contrats couvrent également les systèmes et équipements associés, la maintenance et la formation. Le contrat d’Alstom avait été annoncé en marge de la visite du prince héritier Mohammed ben Salmane à Paris, les 23 et 24 août 2026. Cette commande doit permettre d’augmenter de 60 % la capacité globale du réseau, qui a enregistré environ 300 millions de trajets depuis sa mise en service en décembre 2024.
Un consortium sino-égyptien signe le contrat EPC pour l’extension de la centrale électrique de Rabigh 2 – Un consortium réunissant l’égyptien Elsewedy Electric et le chinois Sinohydro, filiale de PowerChina, a signé, le 12 octobre à Riyad, le contrat d’ingénierie, d’approvisionnement et de construction (EPC), d’une valeur d’environ 2,2 Md USD, pour l’extension de la centrale à cycle combiné au gaz de Rabigh 2, sur la côte occidentale saoudienne. Le contrat couvre la conception, la fourniture et l’installation des équipements, la construction, la mise en service et le raccordement au réseau. Le projet avait atteint le bouclage financier le 1er octobre, avec environ 2,58 Md USD de dette apportée par quatorze prêteurs locaux, régionaux et internationaux sur une maturité d’environ 34 ans. La mise en service commerciale est visée en mai 2029.
Qatar
QatarEnergy a fait passer au moins 1,4 Mt de gaz naturel liquéfié par le détroit d’Ormuz en septembre, selon Kpler, un record depuis le début du conflit (le précédent pic était de 842 000 tonnes en juin, tandis qu’aucune cargaison n’était passée en août). Ce volume reste toutefois très inférieur à la moyenne mensuelle d’avant crise (6,6 Mt). QatarEnergy aurait en effet rétabli des livraisons de GNL à travers Ormuz grâce à un système de navettes : de vieux méthaniers de la flotte qatarienne franchissent le détroit, transbordent leur cargaison à Sohar (Oman) sur un méthanier récent, qui assure la livraison vers la destination finale, puis repartent charger au Qatar. Les exportations restent toutefois en baisse de près de 90 % sur la période d’avril à septembre en glissement annuel. QatarEnergy a ainsi prolongé jusqu’à début décembre ses notifications de force majeure auprès de ses acheteurs d’Europe et d’Asie.
Selon les derniers chiffres publiés par le FMI, le PIB du Qatar devrait se contracter de 15,6 % en 2026. L’inflation moyenne annuelle devrait se situer autour de 3,6 %, tandis que le compte courant devrait rester excédentaire à 7,1 % du PIB (contre 16,4 % en 2025) malgré la chute de exportations.
Le 7 octobre, QatarEnergy a contracté un prêt de 3 Mds USD sur 5 ans auprès de quatre banques chinoises (Bank of China, ICBC, Agricultural Bank of China et China Construction Bank Asia).
Dans un discours à la Shura, l’assemblée consultative du Qatar, l’Emir Cheikh Tamim ben Hamad Al Thani a indiqué que les recettes publiques qatariennes avaient reculé de 42 % au premier semestre 2026 en raison du conflit régional. Les dépenses publiques ont, elles, baissé de 14 % sur la même période.
Lesha Bank, première banque d’investissement indépendante conforme à la charia, et China Asset Management – Hong Kong Limited (ChinaAMC), l’une des plus grandes sociétés de gestion d’actifs chinoises, ont signé un protocole d’accord visant à renforcer la coopération en matière d’investissement et de marchés de capitaux entre la Chine et le Conseil de Coopération du Golfe (CGG). Il prévoit le lancement au Qatar d’un fonds actions « All China » conforme à la charia, investi dans des valeurs de Chine continentale, de Hong Kong et des entreprises chinoises cotées à l’étranger. Il cible l’IA et la technologie, l’industrie avancée, la pharmacie innovante et les énergies renouvelables. Ce partenariat est le premier de ChinaAMC au Moyen-Orient.
Oman
Le FMI fait d’Oman la seule économie du Golfe en croissance en 2026, à 4,1 %, alors que ses voisins subissent la fermeture prolongée du détroit d’Ormuz. Dans ses Perspectives de l’économie mondiale publiées le 13 octobre, le FMI prévoit une croissance omanaise de 4,1 % en 2026 alors que les 5 autres pays du GCC entreraient en récession plus ou moins marquée. Le Fonds attribue ces écarts à l’exposition inégale des pays au conflit et à la fermeture prolongée d’Ormuz. Les comptes extérieurs omanais se renforceraient nettement : le compte courant passerait d’un déficit de 1,1 % du PIB en 2025 à des excédents de 5 % en 2026 et de 6,7 % en 2027. L’inflation augmenterait à 3,2 % en 2026, contre 1 % en 2025. L’avantage relatif serait toutefois de courte durée. En 2027, la croissance omanaise ralentirait à 2,2 %, tandis que ses voisins rebondiraient fortement. ,
Après OQ Gas Networks, OQ Exploration and Production se dote d’un programme de sukuk de 2 Mds USD, sur fond de résultats en nette hausse. OQ Exploration and Production (OQEP), filiale amont du groupe public OQ, a annoncé le 14 octobre à la Bourse de Mascate la mise en place d’un programme de sukuk d’un plafond de 2 Mds USD. C’est le double du programme annoncé début octobre par OQ Gas Networks. Aucune émission n’a encore été réalisée : le programme permettra à l’entreprise de lever des fonds en une ou plusieurs fois, selon ses besoins et les conditions de marché, sans modifier ses plans d’investissement. S&P a attribué au programme une note préliminaire BBB- et indique que les fonds serviraient aux refinancements, aux investissements et aux besoins généraux de l’entreprise. Selon ses résultats préliminaires, le bénéfice net d’OQEP atteint 296,3 M OMR (770 M USD) sur les neuf premiers mois de 2026, contre 235,4 M OMR (612 M USD) un an plus tôt. Cette progression s’explique par la hausse des prix de vente du pétrole, une meilleure performance de production et la maîtrise des coûts.
La demande d’électricité omanaise progresse d’environ 7 % par an et devrait atteindre une pointe de 12 000 MW en 2031, imposant un effort d’investissement inédit dans le réseau. Le sous-secrétaire du ministère de l’Énergie et des Minéraux, Mohsin bin Hamad al Hadhrami, a indiqué que la demande d’électricité progressait d’environ 7 % par an. C’est près du double de la croissance économique. La pointe passerait de quelque 7 500 MW en 2024 à 12 000 MW en 2031, en ligne avec les projections publiées en février par Nama Power and Water Procurement. Le réseau doit en parallèle absorber la montée des renouvelables, passés de 2 % du mix en 2021 à 9,46 % en 2025, avec une cible de 30 à 40 % en 2030 et de 70 % en 2040. Oman Electricity Transmission Company prévoit sur cinq ans un programme d’investissement qualifié de « sans précédent », non chiffré, dont une part importante ira aux batteries et au stockage. Le ministère met aussi en avant le projet de raccordement direct d’Oman au réseau d’interconnexion du Golfe, d’une capacité de 1 600 MW.
Les sociétés cotées et institutions financières omanaises devront publier à partir de 2029 des informations de durabilité conformes aux normes internationales IFRS S1 et S2. Les sociétés cotées et les institutions financières omanaises devront renforcer leur transparence en matière de durabilité. L’Autorité des services financiers (FSA) leur impose d’appliquer les normes internationales IFRS S1 et S2 aux exercices ouverts à compter du 1er janvier 2029. Adoptées en mars 2026, ces normes imposent aux entreprises de publier des informations sur les risques liés au développement durable susceptibles d’affecter leur activité et leur situation financière (IFRS S1), ainsi que sur les enjeux climatiques, notamment leur stratégie et leurs émissions de gaz à effet de serre (IFRS S2). Les premiers rapports, portant sur l’exercice 2029, seront publiés en 2030. La déclaration des émissions indirectes liées à la chaîne de valeur (scope 3) deviendra obligatoire à compter du 1er janvier 2030. La FSA envisage une mise en œuvre progressive dès 2027, en s’appuyant sur les indicateurs ESG déjà utilisés par la Bourse de Mascate.
Koweït
Au pays du pétrole, on ajoute du vert sans retirer de noir. La Kuwait Petroleum Corporation (KPC) a publié son rapport de durabilité 2023-2025, qui détaille sa stratégie de transition énergétique et ses efforts environnementaux. En 2024-2025, les émissions directes de gaz à effet de serre du secteur amont au Koweït ont diminué de 29 %. Le rapport fait également état d’une baisse de 35,8 % des prélèvements d’eaux souterraines dans les activités d’exploration et de production au Koweït, témoignant des efforts déployés pour améliorer la gestion de l’eau et accroître le recours aux eaux traitées. À l’échelle du groupe, toutefois, les émissions directes ont progressé de 1 %, et celles liées aux activités de raffinage de 7 %, notamment après la mise en service de nouvelles installations. KPC a consacré 108,4 M KD à des initiatives liées à la santé, à la sécurité, à l’environnement et à la transition énergétique, soit 80 % de plus que l’année précédente. Sa stratégie prévoit notamment le développement de 17 GW de capacités renouvelables d’ici 2050. Le groupe maintient son objectif de neutralité carbone pour ses émissions directes à l’horizon 2050, tout en poursuivant ses activités pétrolières et gazières.
Les prix ne s’enflamment relativement pas au Koweït. L’inflation s’est maintenue à 2,2 % sur un an en juillet, malgré l’accélération des prix alimentaires (6,1 % contre 5,6 en juin) et des transports (5,5 % contre 4,8 en juin). La hausse des prix du logement, qui représente un tiers du panier de consommation, est restée limitée à 0,2 %. Hors alimentation et logement, l’inflation sous-jacente a reculé à 1,9 %, son plus bas niveau depuis quatre mois. L’inflation reste modérée, soutenue par les subventions publiques et les contrôles des prix. Elle s’est établie à 2,2 % en moyenne sur les sept premiers mois de 2026, ce qui pourrait conduire à une inflation annuelle inférieure aux 2,5 % prévus.
Le Koweït trace la route à l’expansion urbaine. Le ministère des Travaux publics a lancé un appel d’offres pour la construction et la maintenance de routes, de deux ponts routiers et de deux passerelles piétonnes dans la zone de Kabd. Le projet prévoit notamment l’achèvement de la rocade 6,5. Il doit améliorer la circulation et desservir plusieurs pôles en développement, dont les villes résidentielles de South Saad Al-Abdullah et West Abdullah Al-Mubarak, ainsi que la zone industrielle de Shaddadiya. Les travaux comprennent également un réseau d’évacuation des eaux, ainsi que la modernisation des routes desservant les zones agricoles et industrielles. Le projet vise enfin à remplacer les voies jugées dangereuses par des itinéraires plus sûrs.
Réouverture du T1 pour accueillir la Supercoupe. Le terminal 1 (T1) de l’aéroport international de Koweït doit reprendre ses activités en novembre, selon le ministre de l’Intérieur, Cheikh Fahd Al-Yousef. Le T1 avait fermé après avoir subi plusieurs attaques pendant le conflit en février 2026. Cette réouverture interviendra avant la 13ᵉ édition de la Supercoupe d’Arabie saoudite, organisée pour la première fois au Koweït, du 19 au 23 décembre au stade international Jaber Al-Ahmad. Quatre clubs participeront à la compétition : Al-Nassr, Al-Ahli, Al-Qadsiah et Al-Kholood.
Koweïtisation : Al-Zour organise son turn-over. La Kuwait National Petroleum Company (KNPC) prépare un plan visant à remplacer progressivement des salariés expatriés employés par des sous-traitants de la raffinerie d’Al-Zour par des travailleurs koweïtiens. Le dispositif reposerait sur des mutations internes et de nouveaux recrutements, afin de renforcer la présence de la main-d’œuvre nationale dans les activités opérationnelles et techniques du site. Cette initiative s’inscrit dans la politique de Kuwaitization, qui vise à accroître l’emploi des nationaux dans les secteurs jugés stratégiques. Les effectifs concernés et le calendrier de mise en œuvre n’ont toutefois pas encore été précisés.
Bahreïn
Le FMI anticipe une contraction de 11,3 % de l’économie bahreïnienne en 2026. Dans ses nouvelles perspectives économiques mondiales, publiées le 13 octobre, le Fonds révise fortement sa prévision d’avril, qui tablait encore sur un recul limité à 0,5 %. Il prévoit ensuite un rebond de 13,9 % en 2027, conditionné à la reprise progressive de la navigation dans le détroit d’Ormuz à partir de mars et à un retour aux conditions antérieures au conflit en octobre. Ces projections demeurent entourées d’une forte incertitude liée à l’évolution de la situation régionale.
GPIC prépare la construction d’un complexe pétrochimique d’une capacité annuelle annoncée de 1,7 million de tonnes (Mt). La Gulf Petrochemical Industries Company a retenu Honeywell pour fournir les licences technologiques et les prestations d’ingénierie d’un nouveau complexe d’aromatiques sur son site industriel de Sitra. Celui-ci devrait produire chaque année 1,2 Mt de paraxylène et 0,5 Mt de benzène, principalement utilisés dans la fabrication de plastiques, de fibres de polyester et d’emballages. Le montant de l’investissement et le calendrier de réalisation n’ont pas été communiqués, l’annonce portant à ce stade sur la phase d’ingénierie du projet.
Le taux des bons du Trésor bahreïniens à douze mois augmente de 42 points de base en un mois, pour un encours total de 2,11 Mds BHD soit 5,61 Mds USD. La Banque centrale a placé, pour le compte du gouvernement, une émission de 100 M BHD (266 M USD) au taux moyen de 6,11 %, contre 5,69 % lors de l’émission précédente du 17 septembre. L’opération n’a été couverte qu’à hauteur de 100,9 %.
Une enveloppe de 32 M USD de financements est annoncée en faveur de l’industrie et des PME. Un protocole d’accord conclu entre le ministère de l’Industrie et du Commerce et Bahrain Islamic Bank prévoit des financements destinés aux entreprises industrielles à travers les dispositifs « Make Local », « Make Green » et « Make Resilient ». Ceux-ci doivent soutenir la production locale, les investissements réduisant l’empreinte environnementale ainsi que la résilience des chaînes d’approvisionnement. Il s’agit de financements bancaires accordés selon les critères de la banque, et non d’une subvention publique. En parallèle, le ministère a conclu avec l’entreprise Safaa un accord portant sur le développement du label « Green Factory » et la mesure des émissions, de la consommation d’eau et des déchets industriels.
Yémen
Le FMI abaisse sa prévision de croissance pour 2026 à -1,5 %. À l’occasion de l’approbation d’un programme de suivi par ses services le 7 octobre, le Fonds a ramené sa projection de -0,7% en g.a., retenue en avril lors des consultations au titre de l’article IV, à -1,5%, soit une cinquième année consécutive de contraction après un recul de 0,5% en 2025. L’activité devrait se stabiliser en 2027. Par ailleurs, le FMI projette un déficit courant de 3,3% du PIB en 2026.