Article
Aides publiques aux entreprises : un nouveau jaune budgétaire pour mieux les recenser
À l'occasion du dépôt du projet de loi de finances pour 2027, la direction générale du Trésor a élaboré, avec la direction générale des Entreprises et la direction du Budget, un jaune budgéraire consacré au recensement des aides publiques aux entreprises. Publié pour la première fois, ce document vise à mieux identifier et suivre les aides publiques versées aux entreprises. Il sera actualisé chaque année afin de renforcer la transparence et de faciliter le pilotage de ces dispositifs.
Le rapport présente une vision consolidée inédite des aides publiques aux entreprises. Chaque dépense fiscale et chaque exonération de cotisations sociales est déjà recensée dans les annexes des lois de finances. Toutefois, aucun document ne les présentait selon une définition commune comme relevée par la commission d’enquête du Sénat en 2025. Le Gouvernement a donc engagé fin 2025 un plan d’action pour un suivi annuel consolidé de ces aides, dont ce rapport est le premier livrable. Il ouvre par ailleurs la voie à leur évaluation régulière.
Une définition commune pour mieux identifier les aides
La définition retenue, issue d’une concertation publique conduite par le Haut-Commissariat à la stratégie et au plan avec des parlementaires et les partenaires sociaux, qualifie d’aide toute intervention qui mobilise des ressources publiques, bénéficie à une entité exerçant une activité économique et lui procure un avantage économique identifiable. Elle exclut donc la commande publique, les interventions financières réalisées aux conditions du marché et les compensations pour charges de service public.
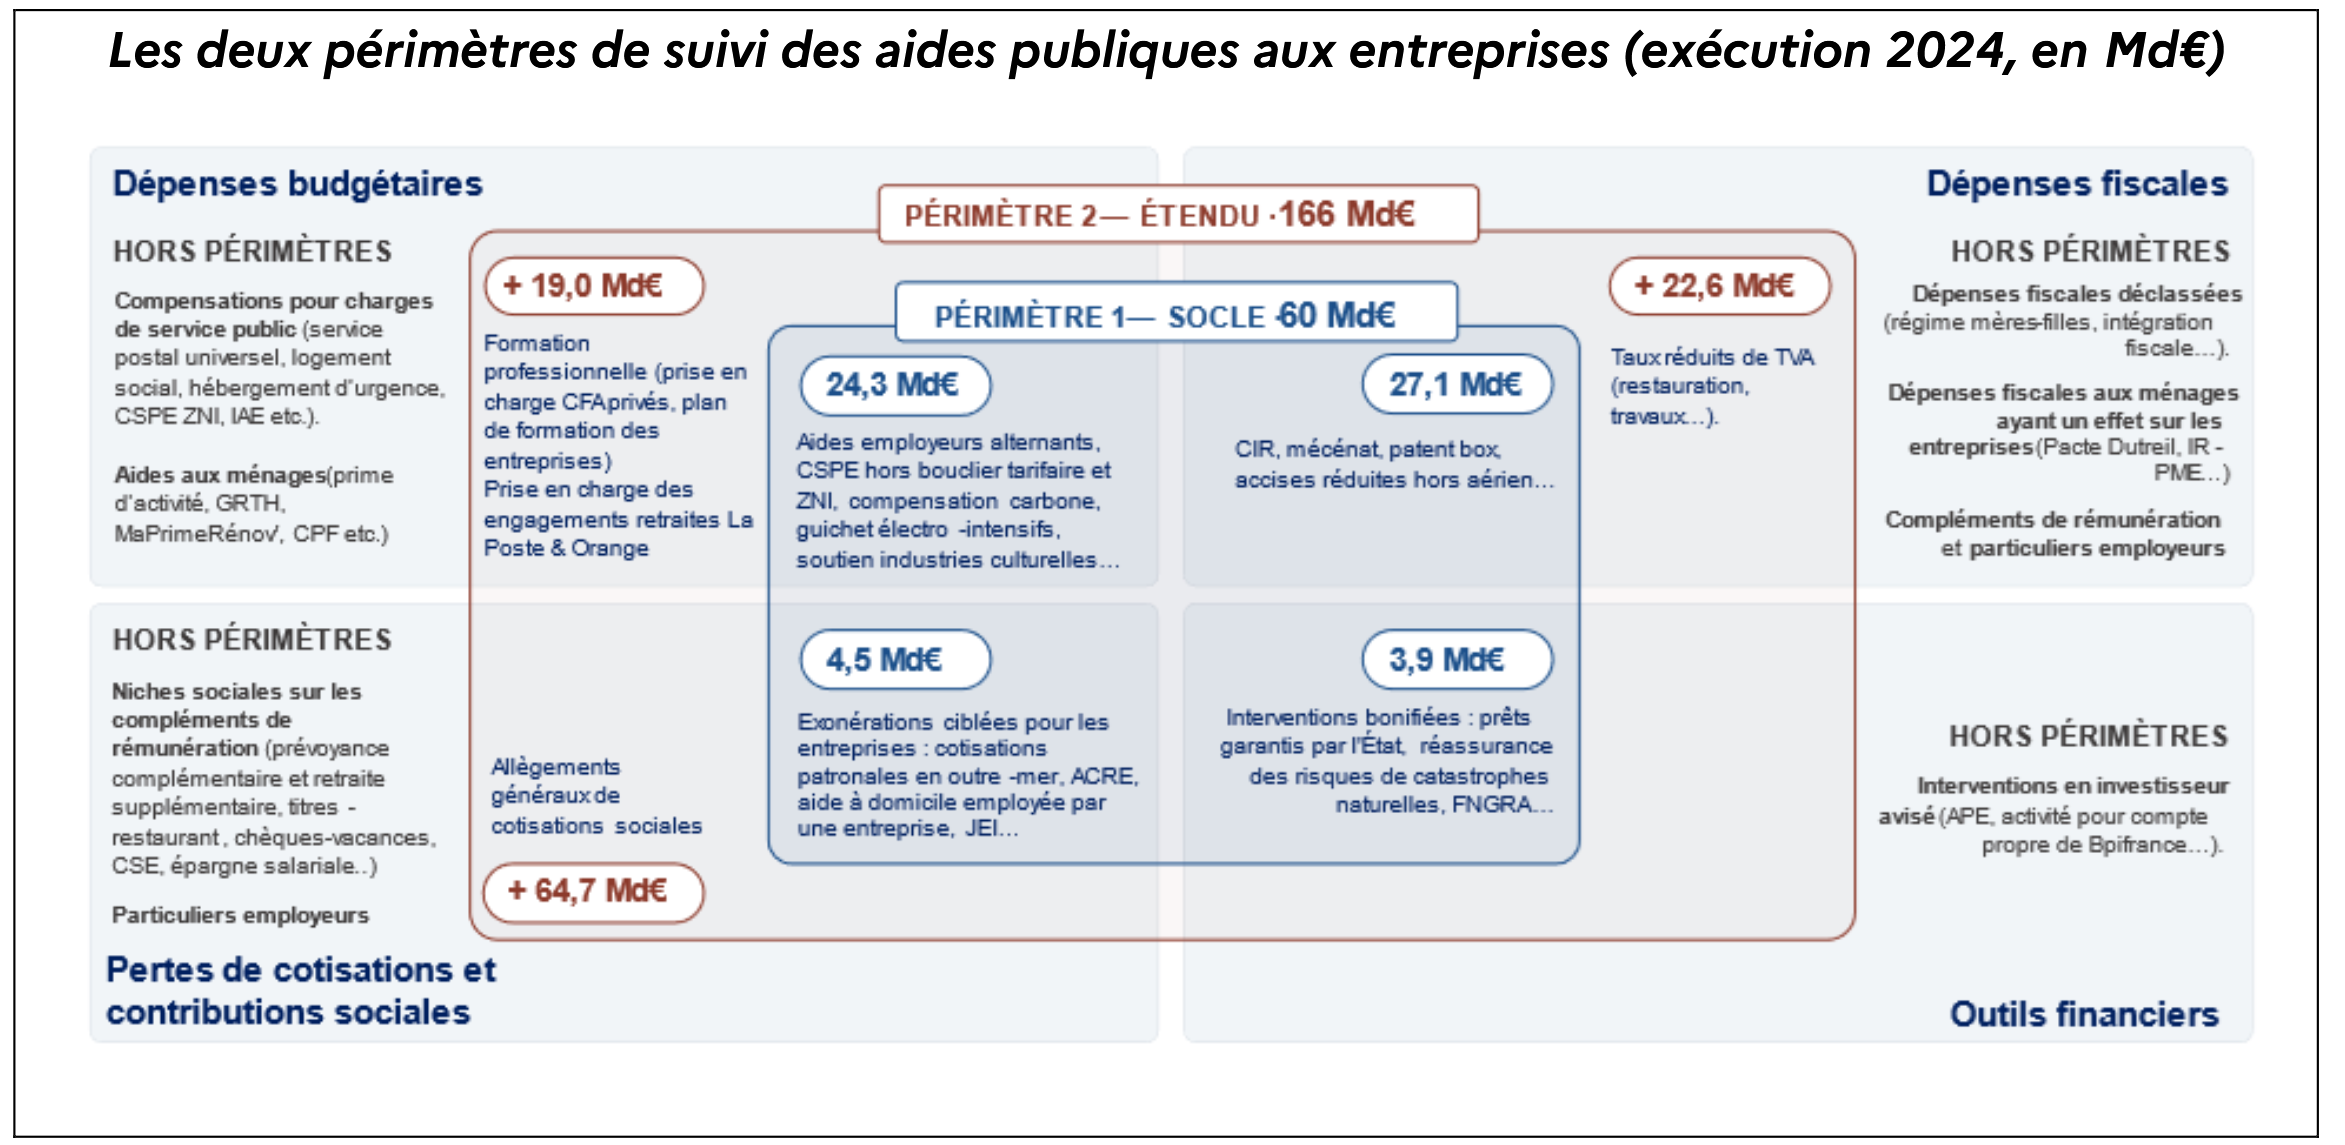
166 milliards d’euros d’aides en intégrant un périmètre élargi
Le périmètre socle regroupe 60 Md€ d’aides en 2024, soit 2 % du PIB. Il réunit les dispositifs qui remplissent les trois critères sans ambiguïté :
- 27,1 Md€ d’aides fiscales (crédit d’impôt recherche, mécénat, tarifs réduits d’accise)
- 24,4 Md€ d’aides budgétaires (aides aux employeurs d’alternants, soutien aux énergies renouvelables, France 2030)
- 4,5 Md€ d’exonérations ciblées de cotisations sociales
- 3,9 Md€ d’aides financières bonifiées.
Le périmètre élargi atteint 166 Md€, soit 5,7 % du PIB. Il ajoute les dispositifs pour lesquels au moins un critère est univoque :
- 64,7 Md€ d’allègements généraux de cotisations sociales
- 22,6 Md€ de taux réduits de TVA
- 19,1 Md€ d’aides budgétaires, principalement en faveur de la formation professionnelle et de l’alternance.
Les taux réduits de TVA illustrent cette incertitude : ils bénéficient à la fois aux consommateurs et aux entreprises du secteur.
Un suivi appelé à être enrichi chaque année
Cette première édition constitue une base de suivi appelée à être enrichie au fil des exercices. Le recensement porte principalement sur l’État et ses opérateurs, sur l’exécution 2024. Les aides des collectivités territoriales et de l’Union européenne ne sont pas intégrées à ce stade, faute de données harmonisées. Cette première édition a vocation à être complétée. Le projet de loi de finances pour 2027 prévoit son actualisation chaque année, pour un suivi transparent de l’évolution des deux périmètres dans le temps.