Les EAU passent le courant
Toute l'actualité économique et financière hebdomadaire de l'Arabie Saoudite, du Bahreïn, des Emirats arabes unis, du Koweït, d'Oman, du Qatar et du Yémen.
Les EAU passent le courant
Longtemps dimensionnée pour accompagner la croissance rapide de la demande locale, la production électrique émirienne prend progressivement une dimension régionale. Les EAU disposent aujourd’hui d’une puissance électrique installée d’environ 56 GW, avec un parc encore nettement dominé par le gaz naturel (67 % des capacités), devant le nucléaire (24 %) et le solaire (9 %). La production comme la consommation d’électricité devraient continuer d’augmenter rapidement, à un rythme moyen d’environ 4 % par an jusqu’en 2035, sous l’effet de la croissance démographique et économique et du développement de nouvelles activités électro-intensives. Dans ce contexte, les exportations nettes d’électricité des EAU vers les autres pays du CCG ont été multipliées par plus de six en 2025, passant de 565 GWh à un niveau record de 3,64 TWh. Les exportations brutes ont atteint 4,36 TWh, partiellement compensées par 720 GWh importés d’Oman. Cette hausse a principalement répondu aux difficultés croissantes du Koweït à équilibrer son marché électrique et s’est accélérée avec la crise régionale, qui a affecté ses capacités de production en 2026. Les échanges commerciaux réalisés sur le réseau du GCC Interconnection Authority (GCCIA) ont dans leur ensemble progressé de 224 % en 2025, à 5,8 TWh, et près de 7,9 TWh d’électricité ont circulé sur le réseau en incluant les mécanismes d’assistance d’urgence.
Cette hausse des flux transfrontaliers repose sur un renforcement des infrastructures d’interconnexion dans le Golfe. Les EAU sont reliés au GCCIA à Al Sila, à la frontière saoudienne, par une connexion de 2,4 GW dont la capacité doit être portée à 3,5 GW. L’extension doit également permettre le raccordement d’Oman au réseau régional, aujourd’hui connecté au GCCIA via le réseau émirien. Côté koweïtien, la mise en service de la sous-station de Wafra a déjà porté la capacité d’interconnexion du pays de 1,2 GW à 3,6 GW, permettant des importations supérieures à 1,7 GW lors des pics estivaux de 2026. La crise a ainsi donné une dimension nouvelle à un réseau initialement conçu pour mutualiser les réserves et assurer la stabilité des systèmes électriques nationaux. Les attaques contre les infrastructures énergétiques et les contraintes imposées à certaines installations industrielles ont montré la capacité des interconnexions à redistribuer rapidement les surplus disponibles entre les États du CCG.
L’émergence de cette capacité exportatrice intervient pourtant dans un contexte de croissance soutenue de la consommation intérieure. À Dubaï, la pointe de demande électrique a augmenté de 5,8 % en 2025 pour atteindre un record de 11,39 GW, avec une hausse de 5,1 % de la consommation annuelle. La Dubai Electricity & Water Authorrity (DEWA) a parallèlement ajouté près de 57 000 comptes clients sur l’année et la demande en eau dessalée est en hausse de près de 7 %, reflet de la croissance démographique et de l’activité économique de l’émirat. Cette dynamique s’est poursuivie T1 2026 avec une production d’électricité qui atteint un record de 11,1 TWh à Dubaï. Le déclenchement du conflit a toutefois entraîné un retournement ponctuel de la tendance. Au deuxième trimestre, la production a reculé de 6,6 % en g.a. à 15,8 TWh contre 16,9 TWh un an auparavant, sous l’effet d’une baisse de la demande, notamment industrielle. Cette inflexion conjoncturelle ne remet toutefois pas en cause les besoins structurels du pays à moyen terme, l’expansion urbaine et industrielle, le développement des data centers et des activités liées à l’IA devraient continuer d’accroître les besoins électriques et pousser les opérateurs à renforcer les capacités de génération et les réseaux.
Les EAU sont par conséquent engagés dans l’un des cycles d’investissement électrique les plus importants de leur histoire récente. Selon MEED, les contrats de génération et de transmission attribués en 2025 ont atteint 11,8 Md USD, leur plus haut niveau historique, dont 8,1 Md USD pour trois projets développés selon le modèle de producteur d’énergie indépendant (IPP). Début avril 2026, les projets IPP représentaient encore 9,3 Md USD, soit 92 % des projets électriques en phase d’évaluation des offres, avec les centrales à gaz Al-Nouf 1 de 3,3 GW et Taweelah C de 2,5 GW, le parc solaire Al-Zarraf de 1,5 GW et la centrale de Madinat Zayed de 1,5 GW. Le modèle IPP s’impose ainsi progressivement comme le principal outil de mobilisation de capitaux privés pour financer la croissance du parc électrique émirien, après avoir déjà joué un rôle central dans le développement des grandes capacités solaires du pays.
Ce cycle d’investissement traduit également la nécessité de concilier une demande électrique en forte croissance avec l’accélération de la transition énergétique. Les sources bas-carbone représentaient déjà 29,7 % de la production électrique des EAU en 2024, contre seulement 5,1 % en 2020, principalement grâce au développement des quatre réacteurs nucléaires de Barakah et au développement du solaire. Dans le même temps, la production totale avait atteint un record de 177 TWh, en hausse de 9,5 TWh sur un an, poussant de nouveau à la hausse la consommation de gaz dans le secteur électrique. Barakah fournit désormais 4,17 GW de capacité nucléaire et ses quatre réacteurs sont pleinement opérationnels depuis septembre 2024. Le gouvernement vise désormais une part des capacités propres de 30 % dès 2030 et a relevé son objectif de production issue de sources propres à 35 % d’ici 2031, avec plus de 23 GW de capacités renouvelables ciblées.
La multiplication des projets solaires s’accompagne ainsi du développement de capacités thermiques mobilisables rapidement et, de plus en plus, de stockage par batteries. La septième phase du Mohammed bin Rashid Al Maktoum Solar Park à Dubaï doit ainsi associer 2 GW de solaire photovoltaïque à 1,4 GW de batteries capables de fournir six heures de stockage, un projet estimé à 3,4 Md USD.
L’intégration régionale donne ainsi une valeur supplémentaire à ces capacités excédentaires. Le développement du solaire et du nucléaire, combiné à un important parc gazier et à des capacités de stockage croissantes, permet aux EAU de disposer de volumes mobilisables au-delà de leurs besoins instantanés. La hausse des exportations vers le Koweït illustre ainsi une évolution plus structurelle du marché électrique du Golfe, où les systèmes nationaux deviennent progressivement complémentaires. Les interconnexions permettent de mutualiser les capacités de réserve, d’absorber une production renouvelable plus intermittente et de réduire le besoin pour chaque État de dimensionner son parc uniquement sur ses propres pointes de demande. Pour les EAU, cette évolution prolonge une stratégie déjà observée dans les hydrocarbures et la logistique, consistant à transformer des infrastructures nationales fortement capitalisées en plateformes régionales, avec une fonction croissante de sécurisation des approvisionnements du CCG.
Hayet AFOU, attachée macroéconomique et financière
Pétrole et gaz
Brent 02/10/2025 à 12h00 GST : 103,14 USD/Bbl
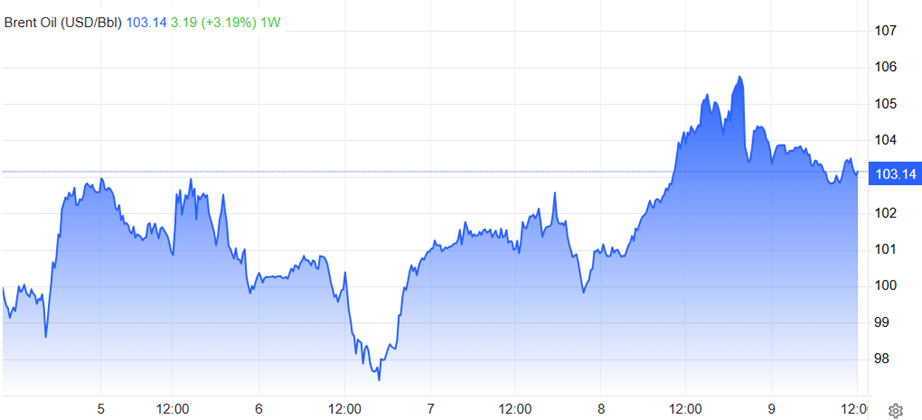
Cette semaine, le marché pétrolier est pris en étau entre un volume plus important de flux physiques et le maintien d’une forte prime de risque géopolitique. Le Brent a dépassé 104 USD/baril ce jeudi, sa plus forte hausse en un mois, avant de repasser sous 103 USD/baril vendredi après l’annonce de Donald Trump excluant de nouvelles frappes contre l’Iran avant les élections de mi-mandat du 3 novembre. Cette détente reste toutefois fragile : les exportations du Golfe se sont nettement redressées ces dernières semaines, jusqu’à environ 80 % de leurs niveaux d’avant-guerre selon Shell, mais les attaques contre les navires dans le détroit d’Ormuz se poursuivent. À ce risque s’ajoute la recrudescence des tensions en mer Rouge et autour du détroit de Bab El-Mandeb, avec de nouvelles attaques des Houthis contre des cibles saoudiennes et une reprise des opérations de la coalition menée par Riyad au Yémen. Le marché réagit désormais davantage à l’évolution effective des flux qu’aux déclarations politiques, après sept mois de conflit et de revirements successifs de D. Trump. Cette normalisation partielle des volumes explique que le Brent se maintienne autour de 100 USD/baril malgré un environnement sécuritaire toujours fortement dégradé.
Le principal facteur de tension s’est en partie déplacé du prix du brut vers celui de son transport. La désorganisation des routes maritimes a provoqué une envolée sans précédent des taux de fret. Transporter un VLCC de brut américain vers l’Asie coûte désormais près de 77 M USD, contre 9,2 M USD en moyenne en 2025, soit un surcoût proche de 38,5 USD par baril pour une cargaison de 2 millions de barils. Depuis le Moyen-Orient vers l’Asie, les coûts sont plus de six fois supérieurs à leur niveau d’avant-guerre. Les raffineurs privilégient désormais les approvisionnements les plus proches et les producteurs éloignés doivent réduire fortement leurs prix. En Afrique de l’Ouest, un brut angolais Hungo s’est ainsi échangé avec une décote record de 19,6 USD/baril par rapport au Dated Brent, illustrant un marché dans lequel la localisation du baril devient presque aussi déterminante que son prix de référence.
Le rétablissement progressif des exportations du Golfe recompose parallèlement les flux vers l’Asie. L’Inde réduit ses achats de brut russe, dont les prix ont fortement augmenté sous l’effet de la demande chinoise, et revient vers les producteurs du Moyen-Orient, bénéficiant à la fois de distances plus courtes et d’un avantage croissant sur les coûts de transport. La part russe dans les importations indiennes est ainsi retombée à environ 35 % en septembre, contre un pic de 56 % en juillet. Cette réorientation renforce la position commerciale de l’Arabie saoudite, des EAU et des autres producteurs du Golfe sur leurs marchés asiatiques traditionnels, au moment où Riyad et Abou Dhabi cherchent également à sécuriser davantage ces débouchés. Les deux pays ont rejoint cette semaine une initiative conduite par le Japon destinée à renforcer les stocks stratégiques et les mécanismes d’approvisionnement pétrolier en Asie du Sud-Est, donnant une dimension plus structurelle à la relation énergétique entre le Golfe et l’Asie.
La crise d’Ormuz accélère également les efforts de diversification des routes d’exportation au Moyen-Orient. L’Irak, particulièrement exposé à la fermeture du détroit, cherche à évacuer une partie de son brut par voie terrestre vers la Syrie et la Méditerranée. Le pays envisage de mobiliser au moins 1 000 camions par jour vers le port syrien de Baniyas, sur le modèle des flux de fuel déjà existants, même si ces volumes resteraient modestes face à des exportations irakiennes proches de 2,7 Mbpj en septembre. Cette recherche de routes alternatives traduit surtout la vulnérabilité persistante de l’économie irakienne : ses exportations de brut n’ont atteint qu’environ 1,25 Mbpj en moyenne depuis mars, contre près de 3,5 Mbpj en 2025, avec une perte de recettes estimée à 80 Md USD. La dévaluation du dinar de 13 % cette semaine constitue la traduction macroéconomique la plus directe de cette dépendance.
Enfin, les tensions restent particulièrement fortes sur les produits raffinés et le gaz, où les capacités de substitution sont plus limitées. Les frappes ukrainiennes contre les raffineries russes ont fait tomber les exportations russes de diesel et de gasoil à 144 000 bpj en septembre, leur plus bas niveau depuis plus d’une décennie, malgré une hausse globale des exportations de produits pétroliers russes grâce au fuel et au naphta. Aux États-Unis, l’ouragan Isaias a parallèlement entraîné l’arrêt de près de 63 % de la production pétrolière du golfe du Mexique et menacé environ 500 000 bpj de capacités de raffinage. Ces perturbations nourrissent des tensions plus fortes sur l’essence et le diesel que sur le brut lui-même. Sur le gaz, le redressement des passages de méthaniers par Ormuz a récemment permis une détente des prix européens, mais le marché reste très sensible à toute nouvelle dégradation sécuritaire dans le détroit, compte tenu de son rôle central pour les exportations de GNL du Qatar.
Hayet AFOU, attachée macroéconomique et financière
Brèves économiques
Émirats arabes unis
Macroéconomie & Finance
L’indice PMI des Émirats arabes unis s’établit à 55,3 pour le mois de septembre, inchangé par rapport au mois d'août. De son côté, l'indice PMI de Dubaï a grimpé à 54,5 en septembre (contre 54,1 en août).
Les EAU et la Thaïlande ont conclu les négociations de leur accord de partenariat économique global (CEPA), lancé en 2023, visant à réduire les barrières commerciales et faciliter les investissements. Le commerce bilatéral non pétrolier a atteint 10,2 Md USD au S1 2026, en hausse de plus de 75 % sur un an, après 12,3 Md USD en 2025 (+65 %). L’accord cible notamment l’industrie avancée, la logistique, la sécurité alimentaire, le commerce numérique, les énergies renouvelables et les métaux précieux.
OpenAI est en discussions avec plusieurs fonds émiratis, dont MGX, pour participer à une levée d’au moins 30 Md USD, sur la base d’une valorisation d’environ 1 400 Md USD. Les investisseurs des EAU pourraient apporter jusqu’à 10 Md USD au total dans le cadre d’un syndicat, auquel BlackRock pourrait également participer. MGX, déjà investisseur d’OpenAI et d’Anthropic, a levé près de 50 Md USD cette année pour accélérer ses investissements dans les infrastructures et technologies d’IA.
Energie, Infrastructure & Industrie
Les travaux du projet ferroviaire jordano-émirien ont commencé en Jordanie. Le prince héritier d'Abou Dhabi, Cheikh Khaled bin Mohamed, a assisté à la cérémonie de lancement des travaux du projet ferroviaire Aqaba-Al-Shidiya-Maan, en présence du roi Abdallah II de Jordanie. Ce projet, estimé à 2,3 Md USD, prévoit la construction d'un réseau ferroviaire de 403 km reliant le port d'Aqaba aux principaux centres miniers d'Al Shidiya et de Ghor Al Safi, en Jordanie, destiné à transporter 16 Mt de phosphate et de potasse par an. Il est développé par la Jordan-UAE Railways Company, détenue à 50 % par L’imad Holding (EAU) et à 50% par des acteurs jordaniens.
Mohammed Alabbar dévoile un premier projet d’investissement en Syrie. Le promoteur immobilier Eagle Hills, détenu par Mohamed Alabbar (fondateur d’Emaar) et basé à Abou Dhabi, a signé un accord avec le gouvernement syrien pour le développement de deux projets immobiliers en Syrie, à Damas et à Lattaquié. L’accord porte sur deux projets : le complexe immobilier résidentiel « Tadamun Towers » à Damas et le projet touristique « Eco Life » à Lattaquié. Cet investissement fait aux déclarations du mois de mai de Mohamed Alabbar, annonçant son ambition d’investir 18 Md USD dans des projets de développement en Syrie.
DP World se renforce en Angola. L'opérateur portuaire DP World a obtenu une prolongation de 10 ans de sa concession pour l'exploitation du terminal polyvalent du port de Luanda, en Angola, alors que l'entreprise poursuit son expansion en Afrique. DP World investira 90 M USD au cours des deux prochaines années pour moderniser les infrastructures du terminal, afin de porter la capacité du terminal à plus de 1,2 M EVP/an, contre 500 000 EVP actuellement.
Abu Dhabi dévoile un nouveau LLM dédié au dialecte émirien. Le Technology Innovation Institute (TII) d'Abuu Dhabi a lancé Falcon-Emirati, un modèle linguistique conçu pour le dialecte émirien, ainsi que deux autres modèles d'IA arabes. Le modèle Falcon-Emirati a été entraîné sur du contenu émirien et des ressources liées au patrimoine culturel, afin d'assimiler les tournures idiomatiques, les expressions et les références culturelles propres à ce dialecte.
Le sucre, le sel et le gras dans le viseur des autorités. Les Émirats arabes unis ont introduit des mesures limitant la teneur en sucre, en sodium et en matières grasses des aliments. Le ministère de la Santé et de la Prévention (MoHAP) a indiqué que ce nouveau cadre national s'applique à une sélection d'aliments fabriqués localement et importés. Ces limites seront introduites par étapes jusqu'à la fin de l'année 2030, et les entreprises ne respectant pas ces règles s'exposent à des amendes et l'annulation de leur licence.
Arabie saoudite
Macroéconomie & Finance
Les flux nets d’IDE ont reculé de près de 20 % en g.a. au second trimestre 2026. Selon la GASTAT, les flux nets d’investissements directs étrangers ont diminué de 19,4 % en g.a. au second trimestre 2026, à 5,1 Md USD, et de 16 % par rapport au trimestre précédent. Les entrées brutes d’IDE ont atteint 5,9 Md USD (- 16,9 % en g.a.), tandis que les sorties se sont élevées à 850 M USD, en hausse de 3 % en g.a.
La CMA prépare des réformes du marché actions. Dans sa première interview depuis sa nomination, Mazen Al Sudairi, président du conseil de l'autorité, annonce un plan de mise en œuvre sous 90 jours et estime que la part réservée aux investisseurs particuliers dans les introductions en bourse devrait être portée à 30 %. La CMA achève par ailleurs le cadre régissant le prêt de titres et discute des plafonds de détention étrangère avec les administrations concernées.
Energie, Infrastructure & Industrie
Saudi Aramco réduit fortement le prix de ses exportations de brut vers l’Asie et relève ceux vers l’Europe. Saudi Aramco a abaissé de 3 USD/baril le prix officiel de vente du brut Arab Light destiné à l’Asie en novembre, portant la décote à 5 USD/baril par rapport à la moyenne des prix du brut d’Oman et de Dubaï. Il s’agit de la décote la plus importante depuis juin 2020. À l’inverse, Aramco a relevé de 3 USD/baril les prix de toutes ses qualités de brut destinées à l’Europe du Nord-Ouest, tandis que les prix pour les États-Unis sont restés inchangés.
L’Arabie saoudite rétablit à 5,8 Mb/j la capacité opérationnelle du réseau East-West. Le ministre saoudien de l’Énergie, le prince Abdulaziz bin Salman, a annoncé le rétablissement à 5,8 millions de barils par jour de la capacité opérationnelle de l’oléoduc East-West. Cette infrastructure relie les zones de production de l’est du Royaume aux terminaux d’exportation situés sur la mer Rouge.
Qatar
Une tournée promotionnelle du Web Summit Qatar « Runway to Web Summit Qatar 2027 » a été organisée à Paris par le Government Communications Office (GCO) et l’ambassade du Qatar en France. L’événement, qui a réuni plus de 100 représentants qatariens et français, a notamment permis à Business France d’annoncer qu’elle conduira une délégation française au Web Summit Qatar 2027, avec un pavillon dédié aux entreprises, investisseurs et partenaires français. Parmi les acteurs cités figurent notamment Mistral AI, LVMH et Bpifrance.
Le PIB du Qatar se serait contracté de 15,7 % au T2 2026 en glissement annuel, après une contraction de 7 % au T1. Cette récession est principalement le fait du recul de la production d’hydrocarbures (-50,7 % pour les activités du secteur des hydrocarbures), non compensé par la légère hausse des activités hors-hydrocarbures (+2,6 %).
QatarEnergy, en consortium avec le groupe brésilien Petrobras, a remporté sept blocs d’exploration pétrolière offshore dans le cadre du sixième appel d’offres organisé par l’Agence nationale brésilienne du pétrole, du gaz naturel et des biocarburants (ANP). Situés dans le bassin de Ceará, ces blocs couvrent une superficie totale d’environ 4 700 km sur laquelle QatarEnergy détiendra une participation de 30 %, contre 70 % pour Petrobras.
Le 5 octobre, la Banque centrale du Qatar (QCB) et Euroclear Bank, une institution financière internationale spécialisée dans les services post-marché, notamment la conservation des titres financiers et la facilitation des transactions internationales, ont annoncé la création d'un lien de paiement permettant l’achat direct de titres obligataires et de sukuk du Qatar. Ce dernier permettra aux acheteurs étrangers d’acheter des titres souverains qatariens sans l’intermédiation des banques locales. Les investisseurs étrangers, qui devaient jusqu'ici passer par une banque locale, pourront accéder plus directement au marché de la dette locale. L'initiative vise à attirer des capitaux étrangers alors que l'économie souffre de la crise régionale.
L’ambassadeur de France au Qatar, M. Arnaud Pescheux s’est rendu à l’inauguration de la 6e édition du salon « Recycling Towards Sustainability » qui s’est tenu les 6 et 7 octobre. Organisée par le ministère de la Municipalité, il vise à promouvoir une gestion plus intégrée et plus efficace des déchets, de la collecte à la valorisation des matières recyclables. Plusieurs entreprises françaises étaient représentées sur place (Veolia, Suez, Egis et IWS).
Le trafic de méthaniers en provenance du Qatar reprend progressivement dans le détroit d'Ormuz : 13 cargaisons de GNL ont franchi le détroit en septembre (le plus haut niveau mensuel depuis le début de la guerre le 28 février). Par ailleurs, les 2 et 3 octobre, quatre méthaniers transportant du GNL qatarien, dont 3 liés à QatarEnergy, sont « réapparus » à l'extérieur du détroit, après avoir certainement éteint leur transpondeur. Si l'accélération de la seconde moitié de septembre se poursuit en octobre, les passages mensuels pourraient revenir à 25 % de leur niveau d'avant-guerre.
Oman
FTSE Russell envisage le reclassement d’Oman en marché émergent secondaire, tandis que l’excédent commercial progresse de 53 %.
Le fournisseur d’indices FTSE Russell a inscrit Oman le 6 octobre sur sa liste de surveillance, en vue d’un passage de « Frontier » à « Secondary Emerging Market ». Le Sultanat remplit déjà les critères de qualité de marché et les seuils de taille requis, mais le reclassement reste à décider lors d’une revue ultérieure, la prochaine étant prévue en avril 2027. Ce changement permettrait à la Bourse de Mascate d’attirer davantage de capitaux internationaux. Cette perspective s’accompagne d’un MSX30 en forte progression, à 7 828 points au 7 octobre, tandis que la capitalisation boursière atteint près de 40 Md OMR.
Au Kazakhstan, Oman signe une quinzaine d’accords, dont son adhésion à la Banque eurasiatique de développement et la création d’un fonds d’investissement conjoint.
Le 6 octobre, à Astana, le Sultan Haitham et le président Tokaïev ont présidé, lors de la visite d’Etat du souverain omanais, la signature de cinq accords et de dix protocoles d’accord.
Cette série d’ententes renforce notamment les liens financiers avec la Banque eurasiatique de développement : le Sultanat devient le 8e actionnaire et le premier membre du Golfe de la Banque, qui prévoit d’établir une présence en Oman. Les deux pays ont également renforcé leur cadre d’investissement et leurs liaisons aériennes. Un accord d’exécution a permis de créer le fonds d’investissement conjoint annoncé en avril entre l’OIA et le fonds souverain kazakh Samruk-Kazyna. La coopération énergétique s’est également approfondie, avec deux accords entre OQ et KazMunayGas dans le pétrole et le gaz, ainsi qu’un partenariat entre O-Green et Samruk-Energy dans les renouvelables. Les deux pays ont enfin activé la connectivité électronique entre la Muscat Stock Exchange (MSX) et l’Astana International Exchange (AIX), permettant aux investisseurs d’accéder aux titres des deux marchés via des courtiers agréés.
Energy Oman veut accélérer le développement du gaz non associé et prendre des participations dans les infrastructures GNL. Anciennement EDO, la compagnie publique omanaise chargée des actifs amont envisage de développer de nouvelles ressources de gaz non associé (NAG) dans le bloc 6 avec des partenaires internationaux et d’investir directement dans des capacités de GNL. Elle est notamment en discussions avec des partenaires internationaux pour développer les ressources « tight gas » de Makarem et Khulud, et étudie une participation dans les installations d’Oman LNG, alors que le ministère de l’Énergie examine l’ajout d’un quatrième train de 11,4 Mt/an, nécessitant environ 570 Mpc/j de gaz. L’objectif est de valoriser davantage le gaz à l’export, alors que celui-ci est actuellement vendu principalement sur le marché domestique à 2,96 USD/MMBtu en 2026, contre des prix spot du GNL supérieurs à 20 USD/MMBtu depuis le début du conflit régional. Energy Oman prévoitenfin de finaliser sa restructuration en trois holdings dédiées au pétrole, au gaz et aux activités associées d’ici fin 2026.
L’indonésien GMF AeroAsia obtient pour vingt ans l’exploitation du centre de maintenance aéronautique de l’aéroport de Mascate. L’autorité de l’aviation civile omanaise (CAA) a signé le 5 octobre avec GMF AeroAsia, filiale de Garuda Indonesia, une concession de vingt ans pour l’exploitation du centre de maintenance de l’aéroport international de Mascate. La CAA confiera à l’entreprise indonésienne la maintenance lourde et les inspections périodiques d’appareils omanais, régionaux et internationaux. Oman Air pourrait être associée au projet à terme. La mise en service est prévue dans les prochaines semaines. Le même jour, Oman Airports s’est vu attribuer une concession de 35 ans pour exploiter et développer les aéroports de Mascate, Salalah et Sohar. Ces accords s’inscrivent dans la Stratégie nationale de l’aviation 2040, qui vise 1,7 Md OMR (4,4 Mds USD) d’investissements privés d’ici 2040.
Koweït
Le Koweït pompe à bloc, encore faut-il que le pétrole puisse sortir. La production de brut du Koweït s’est redressée à environ 2 Mb/j, soit près de 75 % de son niveau d’avant-guerre (2,6 Mb/j), après être tombée sous 1 Mb/j dans les premiers mois suivant la fermeture du détroit d’Ormuz. Selon le PDG de la Kuwait Petroleum Corporation (KPC), Cheikh Nawaf Al-Sabah, un nombre croissant de pétroliers acceptent désormais de traverser le détroit malgré les menaces persistantes, permettant à KPC d’honorer ses engagements de fourniture de brut. Les raffineries koweïtiennes fonctionnent également, notamment pour la production de diesel et de carburéacteur, mais l’exportation des produits raffinés reste contrainte, les stocks stratégiques ayant atteint des niveaux jugés critiques. KPC cherche ainsi à diversifier ses solutions logistiques pour réduire sa dépendance au détroit. L’entreprise discute avec ses partenaires européens de capacités de stockage de produits raffinés et étudie une augmentation de ses capacités au Koweït et dans ses trois raffineries à l’étranger. Elle examine également des connexions par oléoduc vers des ports en Arabie saoudite et aux Émirats arabes unis et recourt au transbordement de navire à navire grâce à une flotte stratégique désormais portée à 29 navires.
Le Koweït reprend confiance hors pétrole. L’indice des directeurs d’achat (PMI) hors pétrole a atteint 53,6 en septembre, son plus haut niveau depuis le début de l’année. Sur l’ensemble du T3, le PMI moyen s’élève à 52,3, contre 46,6 au T2, marquant un net redressement de l’activité hors pétrole. Les nouvelles commandes et la production restent solides, portées par des campagnes marketing efficaces et une politique de prix compétitive. Les commandes à l’export progressent de la même manière. Face à la hausse de la demande, les entreprises ont augmenté leurs achats à un rythme quasi-record, renforcé leurs stocks et recruté, malgré des carnets de commandes toujours chargés. Côté chaînes d’approvisionnement, les délais de livraison se sont raccourcis au rythme le plus rapide depuis juillet 2020, confirmant la résorption des difficultés d’approvisionnement observées au T2.
Heureusement que le Koweït a investi à l’étranger. La balance courante koweïtienne a dégagé un excédent de 2,6 Mds KD au T1 2026, soit 22 % du PIB, contre 2,2 Mds KD au T4 2025. Cette hausse s’explique principalement par la progression des revenus d’investissements, à 3,4 Mds KD contre 2,8 Md KD au trimestre précédent. Les recettes d’exportations ont reculé de 14,1 %, dont -10,4 % pour les exportations pétrolières, à 4,1 Mds KD. La production de pétrole est tombée à 2,1 Mb/j, contre 2,57 Mb/j au T4, mais la hausse de 31 % du prix du KEC, à 83,8 USD/baril en moyenne, a limité le recul des recettes. Les exportations non pétrolières ont chuté de 37 % et les importations de 23 %, à 2,4 Mds KD, sous l’effet des perturbations des routes maritimes. Les réserves de la Banque centrale ont diminué pour le troisième trimestre consécutif, à 10,7 Mds KD, un niveau couvrant toutefois plus de trois mois d’importations de biens et services.
Le Koweït mobilise la région contre la fraude financière. Le Koweït a accueilli du 5 au 7 octobre la 10e édition de l’atelier du MENAFATF. Organisé par le Comité national de lutte contre le blanchiment et le financement du terrorisme, sous l’égide du Ministre des Finances Yaqoub Al-Rifai, l’événement a réuni représentants des États membres du MENAFATF, experts et autorités compétentes. Les échanges ont porté sur la fraude financière et les flux financiers illicites, le recouvrement des avoirs criminels et l’utilisation des technologies dans le financement du terrorisme. Les participants ont notamment insisté sur le renforcement de la détection précoce des fraudes, le suivi et le recouvrement des produits criminels ainsi que le développement des enquêtes financières. La montée de la criminalité transfrontalière et numérique, l’utilisation potentielle des actifs virtuels, portefeuilles numériques et de l’IA pour dissimuler des fonds illicites ou financer le terrorisme étaient les principaux risques identifiés. Le choix du Koweït pour accueillir cette rencontre régionale souligne par ailleurs son engagement dans le renforcement des dispositifs de lutte contre la criminalité financière et leur alignement sur les pratiques internationales. Certaines conclusions de l’atelier devraient notamment alimenter la feuille de route du FATF (GAFI) consacrée à la lutte contre la fraude pour 2026-2028.
Bahreïn
Les exportations non pétrolières d’origine nationale ont chuté de 56 % en glissement annuel en août 2026. Elles se sont établies à 153 M BHD (407 M USD), contre 350 M BHD un an auparavant, tandis que les importations non pétrolières ont reculé de 16 %, à 409 M BHD (1,09 Md USD). Les réexportations ont atteint 46 M BHD, contre 64 M BHD en août 2025. Le déficit commercial non pétrolier ressort ainsi à 210 M BHD (559 M USD), contre 75 M BHD un an plus tôt. L’Arabie saoudite demeure le premier débouché des exportations bahreïniennes, avec 50 M BHD, soit près du tiers du total. Les trois premiers produits exportés sont issus de l’industrie de l’aluminium et représentent ensemble 46 % des exportations non pétrolières d’origine nationale.
Le projet solaire transfrontalier entre l’Arabie saoudite et Bahreïn pourrait fournir jusqu’à 1 GW aux industries bahreïniennes. Le ministre du Pétrole et de l’Environnement, Mohammed ben Moubarak Bin Dinah, a indiqué qu’une centrale serait construite en Arabie saoudite et reliée à Bahreïn afin d’alimenter plusieurs sites industriels du Royaume. Cette déclaration semble préciser le projet faisant l’objet d’un accord de développement conclu en décembre 2025 entre ACWA Power et Bapco Energies, qui prévoyait une centrale photovoltaïque assortie de capacités de stockage dans la province orientale saoudienne, pour une puissance pouvant atteindre 2,8 GW en plusieurs phases. Le ministre n’a pas précisé comment la capacité de 1 GW évoquée cette semaine s’articulerait avec ce programme, dont le coût et le calendrier restent inconnus.
Bahreïn accueille le lancement du premier centre du CCEAG consacré à la quatrième révolution industrielle. Présentée à l’occasion de la première édition du Forum et Salon « Made in the GCC », organisée du 6 au 8 octobre à Sakhir, cette structure doit faciliter l’adoption des technologies de production avancées, le partage d’expertise et la formation d’évaluateurs spécialisés dans la transformation technologique des entreprises industrielles. Selon le secrétariat général du CCEAG, les six États membres comptent plus de 22 000 usines employant 1,7 M de personnes, tandis que l’industrie manufacturière représente 13 % de leur PIB. Le ministre bahreïnien de l’Industrie et du Commerce a par ailleurs indiqué que l’industrie manufacturière constituait désormais le deuxième contributeur au PIB national, derrière les services financiers et devant le pétrole et le gaz. Il a également rappelé que le programme de valeur locale « Takamul » accordait une préférence de 10 % aux entreprises et entrepreneurs locaux dans les marchés publics.
Les relations économiques de Bahreïn avec le CCEAG restent très fortement polarisées autour de l’Arabie saoudite et des Émirats arabes unis. Les échanges avec les cinq autres États membres ont atteint 8,73 Mds USD en 2025, dont 3,93 Mds USD avec l’Arabie saoudite et 3,33 Mds USD avec les Émirats, qui concentrent ensemble 83 % du commerce intra-CCEAG du Royaume. Cette dépendance est encore plus prononcée dans les flux touristiques : Bahreïn a enregistré 11,2 M d’arrivées de ressortissants du CCEAG en 2025, dont 10,4 M en provenance d’Arabie saoudite, soit 93,2 % du total. Ces chiffres comptabilisent des entrées sur le territoire et non nécessairement des visiteurs uniques.
Yémen
L’Arabie saoudite accorde une nouvelle aide de 60 M USD au budget yéménite. L’Arabie saoudite, à travers le Saudi Development and Reconstruction Program for Yemen (SDRPY), a versé une nouvelle tranche de plus de 224 M SAR, soit environ 60 M USD, pour soutenir le budget de l’État yéménite. Le financement doit notamment couvrir les dépenses de fonctionnement et le versement des salaires publics. Cette aide vise à soutenir les finances publiques yéménites, préserver le pouvoir d’achat des ménages et à relancer l’activité économique.
Le FMI approuve un programme de suivi économique du Yémen de 18 mois. La direction du FMI a approuvé un programme de suivi économique (« Staff-Monitored Program ») de 18 mois avec le Yémen, sans financement du FMI. Le programme vise à préserver la stabilité macroéconomique, renforcer la discipline budgétaire et monétaire, améliorer la gestion des finances publiques et renforcer les capacités institutionnelles. Selon le FMI, le PIB réel devrait se contracter de 1,5 % en 2026, pour la cinquième année consécutive, dans un contexte de pénuries d’énergie, de faible demande intérieure et de perturbations des échanges liées au conflit régional. L’économie devrait se stabiliser en 2027, mais resterait fortement dépendante des transferts de fonds des travailleurs à l’étranger et du soutien des bailleurs internationaux.
L’Union européenne engage 9 M EUR supplémentaires en faveur de la reprise économique locale. Le programme « MASAR » (Mobilizing Area Solutions for Action and Recovery) couvrira sept gouvernorats et plus de 25 districts et visera notamment à renforcer les capacités locales en matière de planification, de budgétisation, de mobilisation des ressources et de fourniture de services publics. Il doit également améliorer la transparence de la gestion des finances publiques et des marchés publics, tout en facilitant la mobilisation de financements supplémentaires pour des investissements prioritaires. Le programme s’appuie sur le projet SIERY, qui avait soutenu 177 projets de services publics locaux et bénéficié à plus de 7 millions de personnes.