Article
Actualités économiques Nigeria-Ghana semaine du 28 septembre 2026
La dette publique du Nigeria à 120,9 Md USD ; Les rendements sur les titres d’État à court terme en baisse ; Prolongation de l’exécution du budget 2025 ; L’État d’Ogun et DP World ont signé un MoU ; Lancement de Agriconnect Compact ; S&P maintient la note souveraine du Ghana à « B- », perspective stable ; Cadre budgétaire 2027 sous programme FMI ; Hausse du prix du cacao, financement pour la campagne 2026/27 ; Attijariwafa Bank devient actionnaire majoritaire de Société Générale.
LE CHIFFRE À RETENIR
1509 NGN
C'est le taux de change pour 1 EUR le 30 septembre 2026, soit une baisse de -13% en un an (1729 NGN)
Nigeria
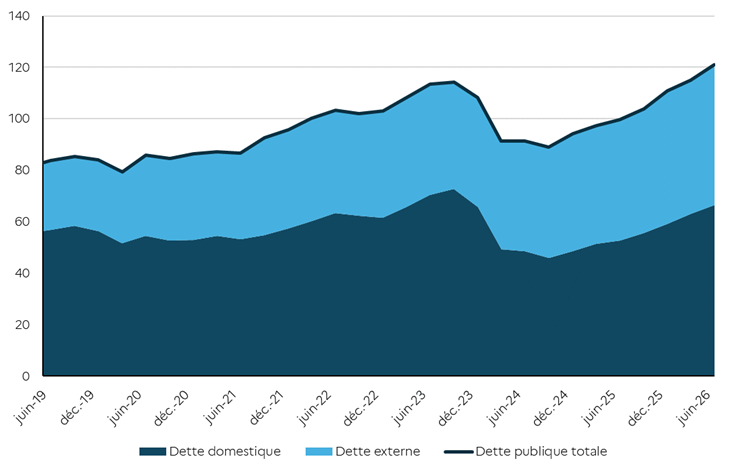
La dette publique du Nigeria s’élevait à 120,9 Md USD en juin
Le bureau de gestion de la dette du Nigeria (DMO) a publié les chiffres de la dette publique qui s’élevait à 120,9 Md USD au deuxième trimestre 2026. Le stock de la dette publique représentait 115 Md USD en mars 2026, et a ainsi augmenté de 5,2% en trois mois, et de 21% en un an (99,7 Md USD en juin 2025). En 2025, le stock de dette publique s’était légèrement contracté entre le T1 et le T2 (-200 000 USD) et en 2024, le stock avait augmenté de 47%.
La composition de cette dette est restée identique à celle du premier trimestre : 45% de dette externe et 55% de dette domestique, principalement constituée d’obligations fédérales « FGN bonds ». Ces FGN bonds sont notamment destinées aux investisseurs institutionnels ou aux grandes entreprises et sont caractérisées par des montants de souscriptions minimums élevés et des maturités allant de 5 à 30 ans.
Le ratio dette/PIB du Nigeria est estimé à 36,1% en 2025 et devrait se stabiliser autour de 35% à horizon 2031 selon le FMI, qui juge « modéré » le risque de surendettement du pays.
Évolution du stock de dette publique du Nigeria depuis juin 2019 (en Md USD)
Source : DMO
Clef de lecture : En juin 2026, la dette publique totale s’élevait à 120,9 Md USD (ligne bleu foncé). La dette externe est représentée par l’aire bleu clair et la dette domestique par l’aire bleu foncé.
Les rendements sur les titres d’État à court terme sont en baisse
Selon les données de la Banque centrale du Nigeria (CBN), les titres d’Etat à court terme ont enregistré une baisse significative de leurs rendements lors des dernières émissions. Les opérations d’open market de la CBN, OMO bills, tout comme les bons du Trésor, T-bills, dont les maturités vont jusqu’ à 1 an, ont vu leurs rendements baisser pendant la dernière semaine de septembre.
Alors que le rendement moyen pour les opérations d’open market en 2026 était de 19,1%, les cinq émissions d’OMO bills par la CBN les 24 et 29 septembre portant sur des maturités différentes, ont fait ressortir des rendements allant de 16,2% à 17,3%.
Les rendements des bons du Trésor étaient aussi à la baisse lors de l’émission du 23 septembre et ce pour les trois maturités : 15,5% pour 90 jours (16,1% en moyenne en 2026), 15,8% pour 180 jours (16,4% en moyenne) et 15,9% pour 364 jours (16,9% en moyenne).
Ces baisses sont un premier signal de la bonne transmission de la politique monétaire puisqu’elles interviennent au lendemain de la baisse du taux directeur de 26,5% à 23% annoncée le 22 septembre par la CBN.
Le maintien de la demande des investisseurs malgré la baisse des pourrait traduire des anticipations de nouvelles baisses de taux, ce qui contribuerait à réduire le coût des nouvelles opérations d’open market, et plus largement, le coût du financement du secteur public.
Prolongation de l’exécution du budget 2025 jusqu’à la fin de l’année 2026
Le Président Tinubu a promulgué le projet de loi qui prolonge l’exécution du budget 2025 du 30 septembre au 31 décembre 2026. Proposé par le chef de la majorité présidentielle au Sénat, Michael Opeyemi, le projet de loi qui a été approuvé modifie ainsi la loi de finances 2025.
L’objectif est de prolonger le volet investissements et ainsi permettre aux ministères, départements et agences de mener à bien les projets en cours en utilisant les fonds alloués.
Le délai de mise en œuvre du budget avait déjà été prolongé une première fois, du 31 mars au 30 juin, et une deuxième fois au 30 septembre 2026. Le même procédé avait été employé pour le budget 2024, le volet capital du budget 2024 avait été prolongé jusqu’au 31 décembre 2025. Ce phénomène témoigne des difficultés d’exécution budgétaire au Nigeria et contribuent au chevauchement des cycles budgétaires, un problème récurrent pour le pays.
L'État d’Ogun et DP World ont signé un MoU pour le développement du Gateway Deep Seaport et de la Blue Marine Special Economic Zone
Le 24 septembre, l’État d’Ogun et DP World ont signé un protocole d'accord (MoU) visant à développer le port en eau profonde « Gateway » et la zone économique spéciale « Blue Marine ». Selon les autorités nigérianes, ces deux projets devraient attirer plus de 7 Md USD d’investissements initiaux et s’inscrivent dans le cadre d’un développement intégré destiné à renforcer les capacités logistiques et industrielles du pays.
Le port sera situé à Ogun Waterside, il disposera d’un tirant d’eau de 18 mètres et un quai de 4 km. Il devrait pouvoir accueillir des navires de plus grande taille et contribuer à soulager la pression qui pèse sur les infrastructures portuaires de Lagos. Les plans prévoient que le port soit directement relié à une zone économique spéciale de 10 000 hectares. L’objectif est de traiter les intrants importés, d’apporter une valeur ajoutée aux matières premières nigérianes et de produire des biens destinés aux marchés nationaux et à l’exportation.
Ce MoU s’inscrit également dans le cadre des efforts déployés par Abuja pour développer le réseau portuaire du pays. Trois jours après la signature de ce MoU, le gouvernement a ainsi approuvé la modernisation et la mise à niveau complètes des ports d’Onne, Rivers, Delta et Calabar.
Lancement de Agriconnect Compact, une initiative du Groupe de la Banque mondiale visant à développer le secteur agricole nigérian
La Banque mondiale, le Fonds international de développement agricole (FIDA) et le ministère de l’Agriculture et de la Sécurité alimentaire (FMAFS) ont lancé le Nigeria AgriConnect Compact, un cadre national de coordination et de financement visant à accélérer la transformation du secteur agricole nigérian. Déclinaison au Nigeria de l’initiative AgriConnect du Groupe de la Banque mondiale, ce cadre vise à développer les chaînes de valeur prioritaires (cultures et élevage) et à renforcer l’accès aux marchés. Sa mise en œuvre devrait mobiliser environ 5 Md USD sur cinq ans, provenant de bailleurs internationaux, du secteur privé et du gouvernement nigérian, avec pour objectif d'améliorer la sécurité alimentaire de 3 M de personnes et de créer 2,5 M d'emplois.
Ghana
S&P maintient la note souveraine du Ghana à « B- », avec une perspective stable
S&P Global Ratings a maintenu la note souveraine du Ghana à « B- », avec une perspective stable, estimant que l’amélioration de la position extérieure reste contrebalancée par de nouveaux risques budgétaires liés à la stratégie d’accumulation d’or et de réserves. Le principal point d’attention concerne le programme accéléré d’accumulation des réserves (GANRAP), lancé en février 2026, qui vise à porter les réserves d’or à 157 T d’ici 2028 et la couverture des importations à près de quinze mois, contre 5,7 mois fin 2025. Selon les autorités, cet objectif nécessiterait l’acquisition d’au moins 25 Md USD d’or par an. S&P estime que le programme pourrait représenter un coût annuel de 0,8% à 2,6% du PIB, notamment en raison du financement des achats d’or en monnaie locale et des opérations de stérilisation nécessaires pour absorber les liquidités créées.
Ces coûts interviennent alors que le bilan de la Banque du Ghana demeure fragilisé : elle a enregistré une perte opérationnelle de 15,6 Md GHS (1,1 Md EUR) en 2025 et présentait des fonds propres négatifs de 93,8 Md GHS (environ 7,8 Md EUR) fin 2025. L’État prévoit une recapitalisation de 78 Md GHS (6,3 Md USD) étalée jusqu’en 2032, susceptible selon S&P de nécessiter de nouvelles émissions de dette. La création de GoldBod et le transfert à cette institution d'une partie des opérations de négoce d’or doivent toutefois réduire l’exposition future de la banque centrale.
Malgré l’amélioration des comptes extérieurs, plusieurs fragilités continuent ainsi de peser sur le profil souverain. La charge d’intérêts de la dette publique devrait absorber environ 20% des recettes publiques en moyenne au cours des quatre prochaines années, tandis que les engagements des entreprises publiques, notamment dans l’énergie, restent une source de passifs contingents. Par ailleurs, l’or représente désormais plus de 60% des exportations de biens et près de 10% du PIB, accentuant l’exposition de l’économie aux variations des cours et des volumes.
S&P souligne enfin que la réintroduction des règles budgétaires plus contraignantes, avec un objectif d’excédent primaire de 1,5% du PIB, un plafond de dette de 45% du PIB à horizon 2035 et la création d’un conseil budgétaire indépendant, renforce la gestion des finances publiques, tout en soulignant que ce cadre reste à éprouver dans la durée. Cette appréciation doit toutefois être nuancée par le cadre budgétaire 2027-2030 publié ultérieurement par le Ghana, qui ramène la cible d’excédent primaire à 0,5% du PIB à partir de 2027 afin de dégager davantage de marges pour l’investissement.
Le Ghana publie son cadre budgétaire 2027 sous le nouveau programme FMI
Le Ghana a défini sa stratégie budgétaire pour 2027-2030, qui servira de base à la préparation du budget 2027 et répond à un engagement de transparence pris dans le cadre du nouvel Instrument de coordination de la politique économique (PCI) conclu avec le FMI. Approuvé en juillet après l’achèvement de la Facilité élargie de crédit (FEC) de 3 Md USD, ce programme de 36 mois sans financement doit accompagner la poursuite des réformes engagées après la stabilisation macroéconomique.
Le gouvernement prévoit de ramener l’excédent primaire en engagements de 1,5% du PIB en 2026 à 0,5% à partir de 2027. Cet assouplissement libérerait 1 point de PIB d’espace budgétaire, auquel s’ajouteraient 0,5 point de PIB de recettes nouvelles, afin de consacrer chaque année 1,5% du PIB à des investissements dans les infrastructures et les secteurs prioritaires de la stratégie New Economy. Le cadre retient par ailleurs une croissance réelle d’au moins 5,0% par an entre 2027 et 2030, une inflation maintenue dans la cible de 8±2% et des réserves internationales couvrant au moins six mois d’importations.
Dans ce contexte, le déficit total en engagements est attendu à 2,9% du PIB en 2027, après 2,3% projeté en 2026, tandis que la dette publique resterait encadrée par l’objectif légal de 45% du PIB au plus tard en 2034 ; le ministère des Finances la projette à 44,8% à cette échéance. Le cadre traduit ainsi un rééquilibrage de la politique budgétaire : après la phase de consolidation, une partie de l’espace dégagé serait redirigée vers l’investissement, sans remise en cause de l’ancrage de dette. Le FMI estime qu’un excédent primaire ramené à 0,5% du PIB à partir de 2027 reste compatible avec la soutenabilité de la dette, sous réserve de nouveaux progrès dans la mobilisation des recettes, la gestion des finances publiques et la maîtrise des risques liés aux entreprises publiques.
Hausse du prix producteur du cacao et nouveau dispositif de financement pour la campagne 2026/27
Le Ghana a relevé le prix producteur du cacao à 42 400 GHS/t (3 200 EUR) pour la campagne 2026/27 et lance parallèlement un nouveau dispositif visant à lever jusqu’à 16,3 Md GHS (1,2 Md EUR) sur le marché financier domestique afin de financer les achats de fèves et de refinancer une partie des passifs hérités du Ghana Cocoa Board (COCOBOD). Fixé à 2 650 GHS (200 EUR) par sac de 64 kg, le nouveau prix progresse de 2,4% par rapport aux 41 392 GHS/t appliqués depuis l’ajustement intervenu au cours de la campagne 2025/26. Il représente 71,18% de la valeur FOB brute réalisée, légèrement au-dessus du plancher de 70% désormais garanti aux producteurs par la nouvelle loi sur le Ghana Cocoa Board adoptée en 2026.
En parallèle, le financement de la campagne évolue sensiblement. Cocoa Capital PLC, filiale détenue à 100% par COCOBOD, prévoit de lever 14 Md GHS (1,1 Md EUR) sous forme de titres de court terme, émis progressivement en fonction des besoins de financement des achats de cacao. À cela s’ajouteront 2,3 Md GHS (174 M EUR) d’obligations à moyen et long termes destinées à refinancer une partie de la dette historique de COCOBOD. Le remboursement de ces titres sera adossé aux créances issues de contrats de vente à terme déjà conclus, dont les recettes seront versées sur des comptes dédiés.
Ce dispositif marque une rupture avec plus de trois décennies de recours aux prêts syndiqués internationaux pour préfinancer les campagnes, puis, plus récemment, sur le préfinancement des achats par les acheteurs. Dans l’ancien système, entre 70% et 92% de la récolte pouvait être mobilisée comme garantie auprès des financeurs internationaux, limitant notamment la quantité de fèves disponible pour la transformation locale.
Ces évolutions s’inscrivent dans une réforme plus large de COCOBOD visant à recentrer l’institution sur son cœur de métier, à mieux encadrer son endettement et à réduire ses activités quasi-budgétaires. Elles interviennent après les difficultés financières rencontrées par la filière en 2025/26, qui avaient notamment conduit à la restructuration de dettes héritées et à un ajustement du prix producteur.
Par ailleurs, COCOBOD indique avoir déployé son système national de traçabilité du cacao dans l’ensemble des zones de production, en amont de l’entrée en application, le 30 décembre 2026, du règlement européen sur les produits issus de la déforestation pour les opérateurs de moyenne et grande taille. L’ouverture de la campagne 2026/27 combine ainsi réforme du financement, revalorisation du prix producteur et renforcement des exigences de traçabilité.
Attijariwafa Bank devient actionnaire majoritaire de Société Générale Ghana
Le groupe Société Générale a conclu un accord pour céder sa participation de 60,22% dans Société Générale Ghana, dont 55,22% seront acquis par Attijariwafa Bank et 5% par le fonds public de sécurité sociale (SSNIT). Sous réserve des autorisations des autorités financières et réglementaires compétentes, Attijariwafa Bank deviendra l’actionnaire majoritaire et reprendra l’ensemble des activités, portefeuilles clients et salariés de l’établissement, qui compte 40 agences et points de service à travers le pays.
L’opération marque donc avant tout un changement d’actionnaire de référence, avec maintien des activités au sein d’un nouveau groupe bancaire panafricain. Parallèlement, la participation de SSNIT passerait de 19,4% à 24,4%.