Flash Conjoncture Pays avancés - États-Unis : Analyse des moteurs de la consommation privée
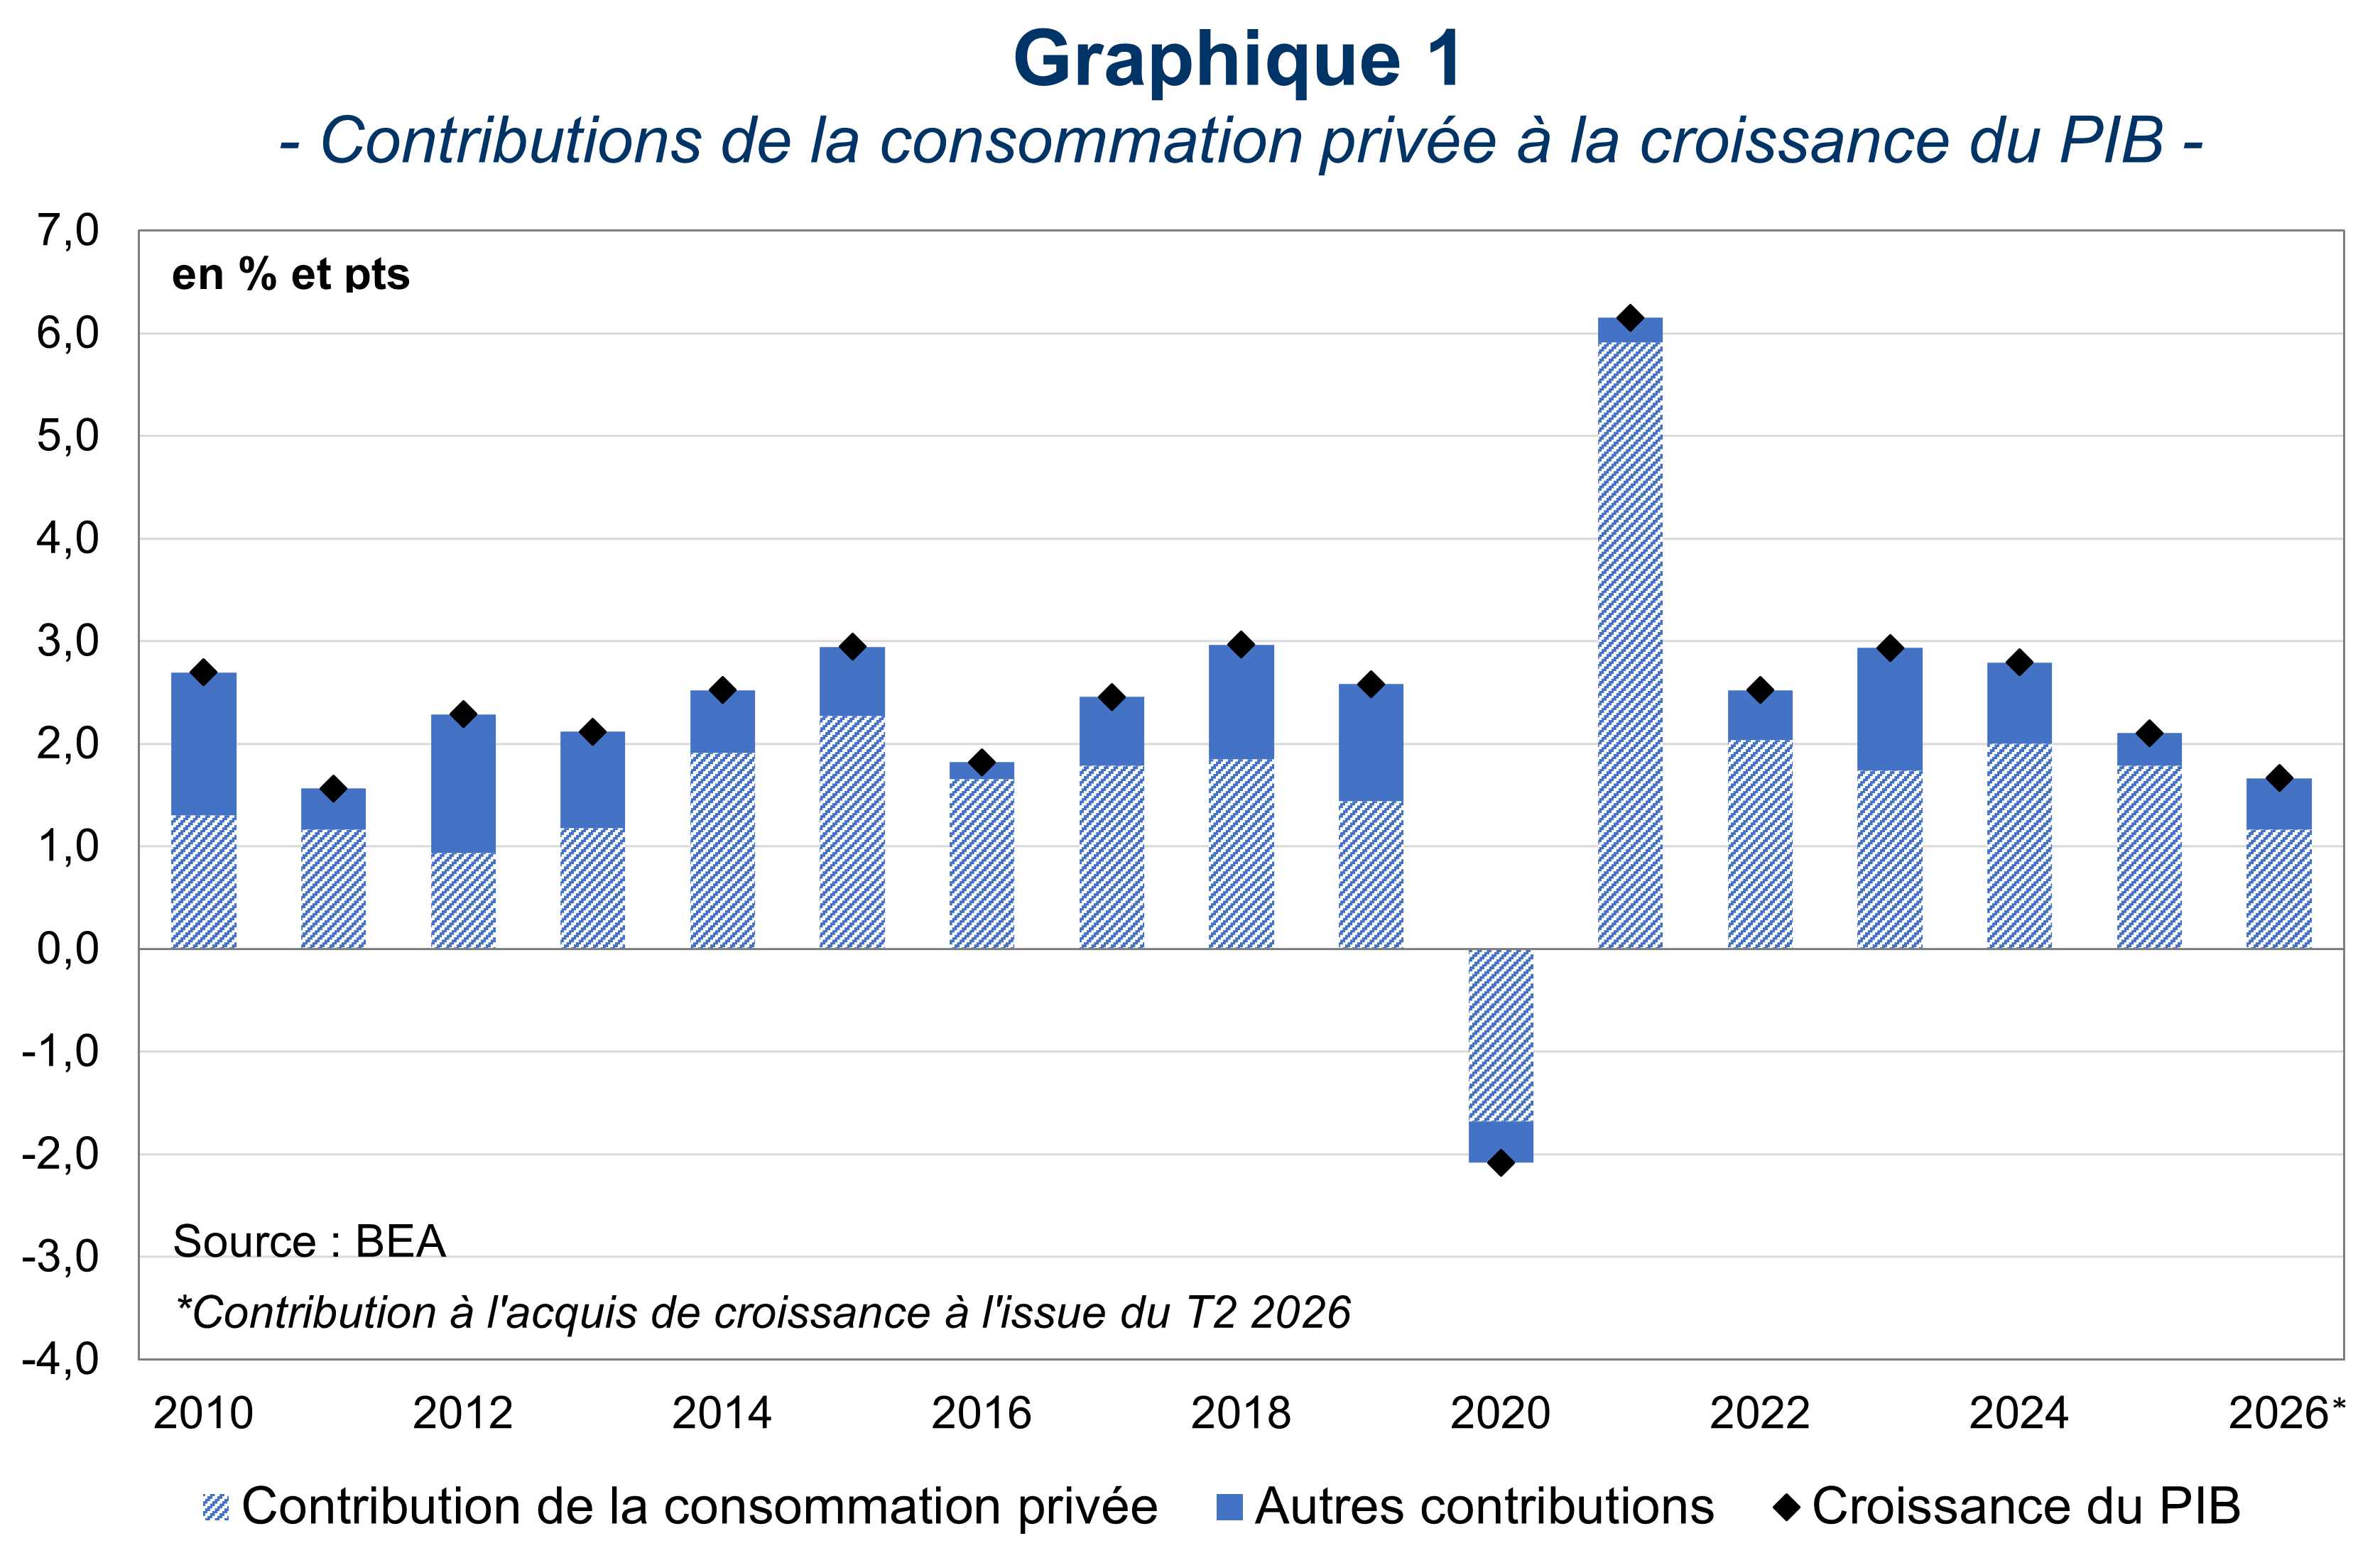
La consommation privée a contribué en moyenne à près des trois quarts de la croissance réelle du PIB des États-Unis entre 2023 et 2025 (cf. Graphique 1), une proportion supérieure à son poids dans le PIB (68 % en 2025) et à celle observée dans les pays de l’OCDE sur la même période (63 %). La croissance de la consommation privée a d’ailleurs été supérieure à celle du PIB en 2024 et 2025. Les services restent le principal moteur de la croissance des dépenses de consommation. Le logement (16,6 %) et la santé (17,5 %) constituent les deux principaux postes de dépenses des ménages américains. Si la part des dépenses consacrées au logement suit une tendance baissière, celle de la santé augmente progressivement.
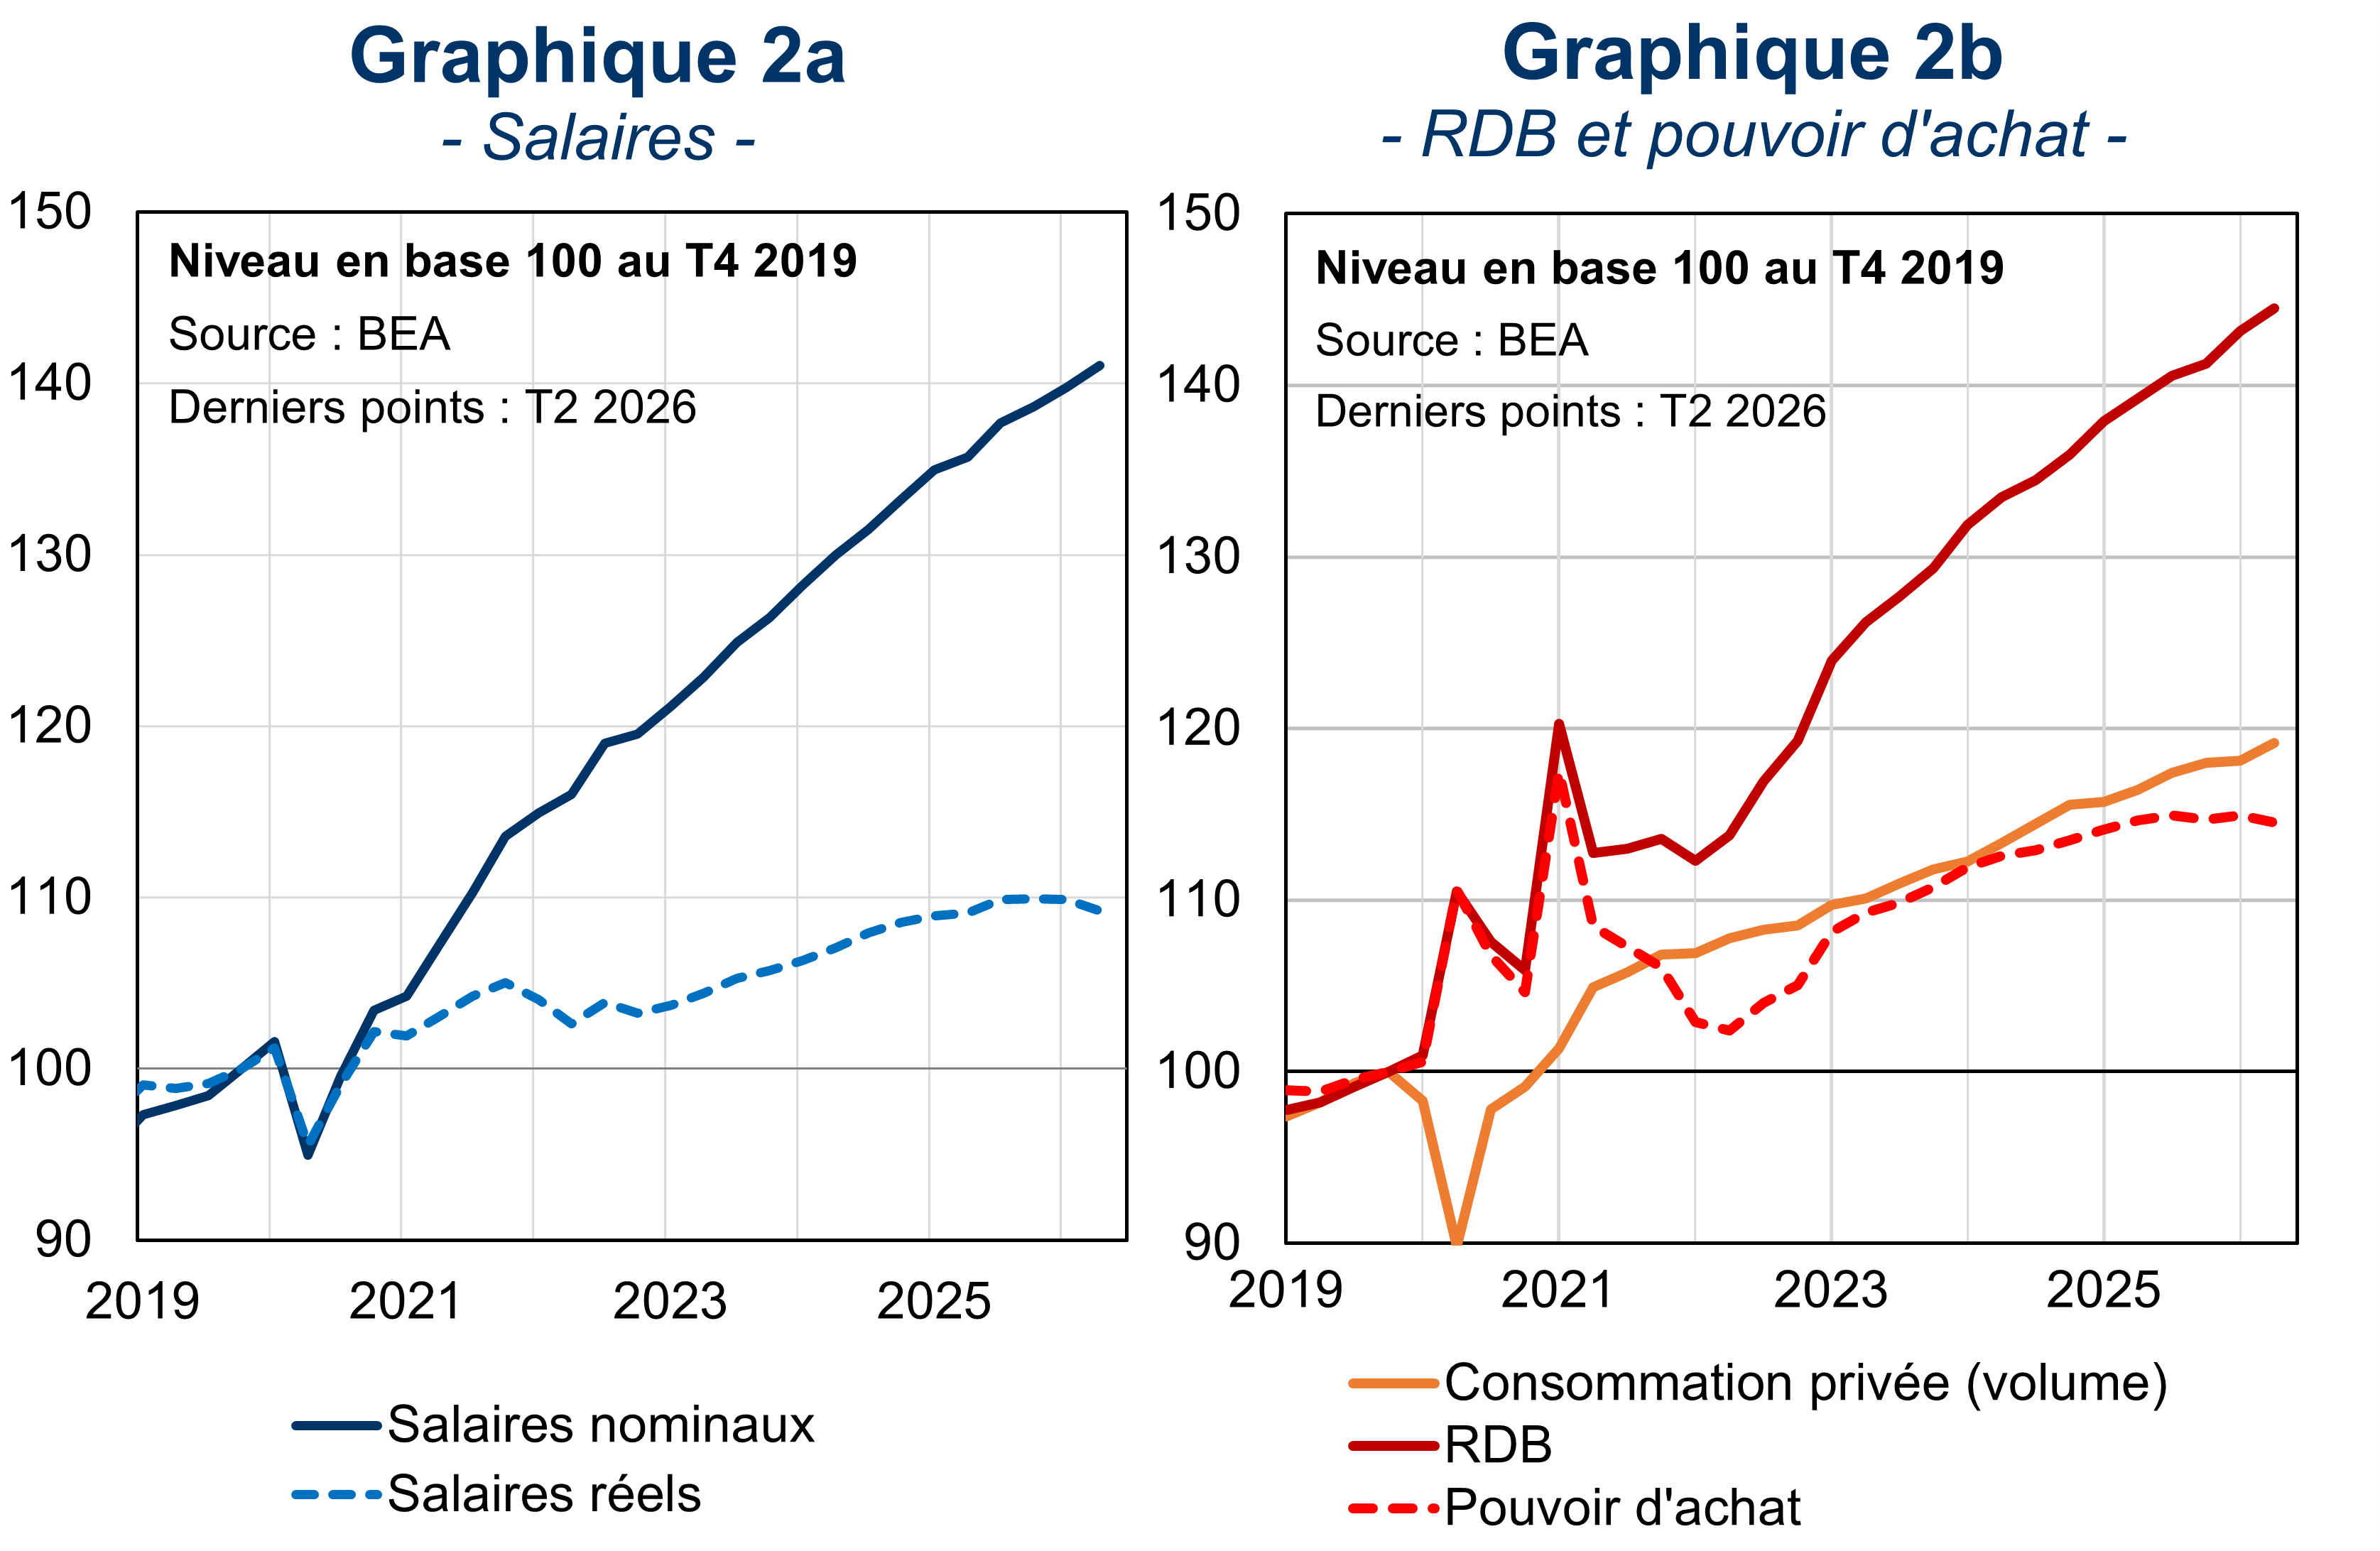
Si la sur-épargne accumulée pendant la crise sanitaire a soutenu le fort rebond de la consommation privée dès 2021, le dynamisme des salaires et du pouvoir d’achat ont également fortement soutenu la consommation privée ces dernières années. La croissance cumulée du salaire horaire réel s’est établie à +8,0 % entre 2023 et 2025. Le dynamisme des salaires (cf. Graphique 2a) a notamment été porté par la vigueur du marché du travail, conjuguant de fortes créations nettes d’emplois et un taux de chômage inférieur sur la période à son niveau d’équilibre de long terme estimé par la Fed (4,2 %). Cette progression a été relativement homogène entre les différents groupes de revenus sur cette période, bien que l’année 2025 ait été moins favorable pour les ménages les plus modestes en comparaison des deux précédentes. Dans ce contexte, le revenu disponible brut des ménages a progressé de +18,4 % en cumulé entre 2023 et 2025, dans un contexte par ailleurs marqué par de fortes pressions inflationnistes, permettant d’importants gains de pouvoir d’achat (+9,1 %, cf. Graphique 2b). Sur la même période, les dépenses réelles de consommation ont augmenté de +8,7 %.
Déjà à l’œuvre auparavant, l’effet richesse[1] lié à la fois au patrimoine immobilier et aux actifs financiers s’est renforcé ces dernières années. La forte hausse des prix immobiliers au sortir de la crise (+42 % entre janvier 2020 et juin 2022) puis la nette progression des indices boursiers depuis début 2023 (+94 % pour le S&P500 entre janvier 2023 et août 2026) a contribué à l’augmentation de la consommation, par effet richesse. Selon la Banque de France[2], il a contribué à la moitié de la croissance des dépenses de consommation des ménages en 2025 aux États-Unis.
La dynamique de la consommation privée masque néanmoins de fortes disparités selon les niveaux de revenus, soutenant l’analyse d’une croissance américaine « en K ». Le dernier décile concentre désormais la moitié des dépenses de consommation selon Moody’s Analytics (contre 43 % en 2020) et est le seul dont la part a progressé ces dernières années. Cela reflète notamment une forte concentration des actifs financiers : fin 2025, les 10 % des ménages les plus aisés détenaient environ 88 % des actions et parts de fonds communs. À l’inverse, les ménages les plus modestes restent davantage contraints dans leur consommation discrétionnaire, comme l’illustre la hausse des retards de remboursements de prêts liés aux cartes de crédit depuis 2023.
Avec la reprise de l’inflation et le ralentissement de la croissance des salaires, la progression du pouvoir d’achat semble s’essouffler, tandis que le faible niveau du taux d’épargne en comparaison historique limite la capacité des ménages à absorber un nouveau choc sur leur revenu réel. La consommation a néanmoins fait preuve de résilience au 1er semestre (+0,9 % au T2, après +0,1 % au T1), en partie grâce au soutien des remboursements d’impôts instaurés par l’OBBBA[3]. Dans ce contexte, la soutenabilité de la dynamique de la consommation privée apparaît désormais plus incertaine et plus dépendante de l’évolution des marchés boursiers.
[1] L’effet richesse désigne, dans la littérature économique, la réaction de la consommation à une variation de la richesse des ménages, notamment sous l’effet des fluctuations de la valeur de leurs actifs financiers et immobiliers.
[2] Cf. Banque de France, Bigot S. & Espic A. (2026), « Une consommation américaine dopée par les valorisations boursières ? », Billet de blog n°454, 26 juin 2026.
[3] Cf. Flash Conjoncture Pays avancés – La croissance américaine a été portée par l’IA au 1er semestre 2026, Mathieu Pellerin.