Article
Brèves de l'ASEAN semaine 39 (2026)
Région
L’ADB relève légèrement ses prévisions de croissance pour l’Asie du Sud-Est
L’ADB relève légèrement ses perspectives de croissance pour l’Asie du Sud-Est, portée par des performances meilleures qu’anticipé au S1 et par le supercycle mondial de l’électronique et de l’IA. Dans son Asian Development Outlook de septembre, la Banque prévoit une croissance régionale de 4,7 % en 2026 et 4,9 % en 2027, contre respectivement 4,6 % et 4,8 % en juillet dernier. Les révisions sont toutefois très hétérogènes : la croissance 2026 est relevée de 7,2 % à 7,8 % au Vietnam, soutenue par l’industrie, les IDE et l’investissement public, de 4,6 % à 4,9 % en Malaisie, portée par les semi-conducteurs et les centres de données, et de 1,8 % à 2,0 % en Thaïlande, notamment grâce aux exportations technologiques. À l’inverse, la prévision est abaissée de 3,8 % à 3,3 % aux Philippines (voir article dédié plus bas), sur fond de faiblesse de l’investissement public et de la consommation, tandis que l’Indonésie reste inchangée à 5,2 %. Les perspectives restent néanmoins exposées à la hausse des prix énergétiques et alimentaires: l’ADB identifie la prolongation du choc énergétique et le renforcement d’El Niño jusqu’au T1 2027 comme principaux risques baissiers, susceptibles de réduire les récoltes et la production hydroélectrique. Les tensions sont déjà visibles aux Philippines, où l’inflation est attendue à 5,9 % en 2026, tandis que l’ADB relève celle de l’Indonésie de 3,0 % à 3,3 %.
Le choc énergétique accélère les stratégies renouvelables en Asie du Sud-Est
Depuis le déclenchement du conflit avec l’Iran fin février, les principales économies d’Asie du Sud-Est accélérent leurs stratégies de diversification énergétique, dans un contexte de pétrole durablement supérieur à 90 USD/baril. Selon Zero Carbon Analytics, les six principales économies de la région (Indonésie, Malaisie, Philippines, Singapour, Thaïlande et Vietnam) ont adopté 37 mesures règlementaires en faveur des énergies renouvelables et de l’électrification, contre 29 concernant les énergies fossiles. Cet orientation des politiques publiques vers la décarbonation est également constatée sur les politiques de plus long terme (au moins trois ans de mise en œuvre) : 24 mesures bas-carbone, contre seulement six en faveur des énergies fossiles, ces dernières constituant principalement des réponses d’urgence au choc énergétique. Cette réorientation se traduit notamment par le projet indonésien de développer 100 GW de solaire en trois ans, contre seulement 1,5 GW installé actuellement. Le Vietnam a pour sa part mis en service en juillet un premier ensemble de systèmes de stockage par batteries batterie raccordée au réseau (capacité cumulée de 50 MW/100 MWh). Le choc pétrolier renforce ainsi l’argument de sécurité énergétique en faveur des renouvelables mais leur déploiement reste contraint par les capacités des réseaux et le coût élevée du financement.
Indonésie
Face aux pressions extérieures persistantes, la banque centrale indonésienne maintient son taux à 5,75 % et renforce les dispositifs de couverture du risque de change
Bank Indonesia (BI) a maintenu, pour la troisième fois consécutive, son taux directeur à 5,75 % lors de sa réunion mensuelle tenue les 22 et 23 septembre. BI renforce parallèlement les dispositifs de couverture du risque de change et les incitations aux entrées de capitaux afin de soutenir la roupie (IDR) (-6 ,5 % depuis le début de l’année), dans un contexte de pressions extérieures accrues, liées au resserrement monétaire américain et aux tensions sur les prix de l’énergie. BI a ainsi porté les réductions de prime sur les swaps de couverture à 15 % pour trois mois, 20 % pour six mois et 25 % pour douze mois, contre 25 % et 30 % pour les définir (DNDF) à six et douze mois. Ces incitations couvrent désormais les investissements de portefeuille, les prêts extérieurs bancaires et les investissements directs étrangers (IDE). Malgré son accélération en août, l’inflation s’est établie à 3,19 % sur un an, dans la fourchette cible de BI (2,5 %, +/- 1%), tandis que les réserves demeurent confortables, s’établissant à 146,5 Mds USD, soit 5,4 mois d’importations.
Jakarta envisage une première émission d’obligations municipales
Jakarta envisage d’émettre ses premières obligations municipales, pour un montant pouvant atteindre 5 600 Mds IDR (314,3 M USD) entre 2027 et 2028. L’initiative intervient alors que la baisse des transferts de l’État nourrit les débats sur l’autonomie financière des collectivités et la recentralisation progressive des finances publiques. Le budget de la Province de Jakarta a ainsi été ramené à 79 000 Mds IDR en 2026 (4,43 Mds USD), contre 95 000 Mds IDR (5,33 Mds USD) initialement approuvés. Le projet d’émission d’obligation, qui doit encore recevoir l’aval du gouvernement central, constituerait une première pour une collectivité indonésienne. En vertu d’une réglementation du ministère des finances (MoF) adoptée en 2024, les collectivités peuvent émettre des obligations en monnaie locale (IDR) pour financer des projets d’infrastructures, sous réserve de satisfaire à plusieurs exigences financières et administratives. Les fonds seraient notamment destinés à l’extension du Jakarta Light Rail Transit (LRT) (2 700 Mds IDR, soit 151,5 M USD) et à la relance du projet d’hôpital Sumber Waras (2 900 Md IDR, soit 162,7 M USD). D’autres provinces, notamment Bali et Sumatra occidental, ont manifesté un intérêt pour des émissions similaires. Le 20 septembre, le maire de New-York, Zohran Mamdani, a par ailleurs proposé que les équipes financières de la ville partagent leur expérience avec Jakarta en matière d’émissions obligataires municipales.
Feux géants et El Niño : un coût économique croissant pour l’Indonésie
Les feux de forêt et de terre ont pris une ampleur exceptionnelle en 2026, dans un contexte marqué par un épisode de super El Niño qui accentue la chaleur et la sécheresse. Près de 900 000 hectares (ha) auraient brûlés à fin août, principalement à Kalimantan, Sumatra et en Papouasie, selon la plateforme indépendante de suivi des incendies Nusantara Atlas. A date, les émissions liées aux incendies atteignaient 114 Mt de carbone en Indonésie, soit le niveau le plus élevé depuis 2019, selon les données du Copernicus Atmosphere Monitoring Service (CAMS). Le phénomène affecte également l’activité agricole. La production de canne à sucre pourrait reculer de 25 % en 2026, tandis que les rendements de cacao ont déjà diminué de jusqu’à 15 % pendant les principaux mois de récolte, selon des estimations rapportées par Reuters. Les effets devraient se prolonger en 2027, avec une production de riz potentiellement inférieure de 10 %. Le retard de la saison des pluies, désormais attendue à partir de novembre dans une large partie du pays, pourrait en outre retarder les plantations et les récoltes. Dans ce contexte, le coût économique et sanitaire des incendies est estimé par définir (CELIOS) entre 39 290 et 123 100 Mds IDR (2,2 à 6,9 Mds USD) entre janvier et août 2026. Ces estimations n’intègrent toutefois pas une éventuelle extension des incendies jusqu’à la fin de l’année.
Malaisie
La Malaisie, 4ème destination des investissements directs français en ASEAN en 2025
Selon les données de la Banque de France, le stock des investissements français en Malaisie a atteint 1,8 Md EUR en 2025, soit une diminution de 26,7 % en g.a. en raison d’un effet de base dû au renforcement des positions de TotalEnergies dans le secteur gazier malaisien en 2024. Ces investissements massifs expliquent également la baisse comptable des flux d’IDE français en Malaisie en 2025 (-536 M EUR). Cependant, la trajectoire sur cinq ans demeure positive et dynamique, avec un stock ayant augmenté de 42 % (1 Md EUR en 2020), positionnant la Malaisie au 4ème rang des stocks d’IDE français en ASEAN, derrière Singapour (23 Md EUR), le Cambodge (3 Md EUR) et la Thaïlande (2,2 Md EUR). En 2025, le stock d’investissements malaisiens en France atteint 495 M EUR, en hausse de 3,7 % en g.a. (477 M EUR en 2024). La Malaisie se situe ainsi au 4ème rang des investisseurs de l’ASEAN en France, derrière Singapour (5,6 Md EUR), l’Indonésie (1,8 Md EUR) et la Thaïlande (559 M EUR). Les flux d’IDE malaisiens en France reculent toutefois de 23,8 %, à 16 M EUR, contre 21 M EUR en 2024.
Rehausse des projections de croissance des exportations et du PIB pour 2026
En août, les exportations malaisiennes ont accéléré de 45,5 % en g.a. (après 38 % en juillet), portant leur progression à 31,2 % sur les huit premiers mois de l’année, selon l’Agence malaisienne de développement du commerce extérieur (MATRADE). Cette dynamique a conduit plusieurs instituts à revoir à la hausse leurs perspectives pour 2026 : après une progression des exportations de 6,6 % en 2025, MBSB Research maintient une prévision de croissance de 22 % en 2026, tout en estimant que celle-ci pourrait être dépassée si le rythme actuel se poursuit. BIMB Securities table pour sa part sur une hausse de 23,4 %, estimant que la vigueur des exportations pourrait contribuer à maintenir la croissance du PIB au-dessus de 5 % au troisième trimestre. Sur le plan macroéconomique, l’Agence asiatique de développement a relevé sa prévision de croissance du PIB à 4,9 % en 2026, contre 4,6 % en juillet, tandis que le WEF table sur 4,7 %. S&P Global Ratings se montre plus optimiste encore, avec une prévision de 5,5 % en 2026, contre 4,9 % auparavant, et de 5,1 % en 2027, contre 4,7 %.
Singapour
L’inflation augmente pour le troisième mois consécutif
Les tensions inflationnistes se renforcent à Singapour sous l’effet de la transmission du choc énergétique et des coûts importés. En août, l’inflation totale atteint 2,3 % en g.a., tandis que l’inflation sous-jacente augmente pour le troisième mois consécutif à 2,2 %, son plus haut niveau depuis septembre 2024 et désormais proche de la borne supérieure des prévisions de la MAS pour 2026 (1,5-2,5 %). L’accélération se diffuse à l’alimentation, aux biens de détail et aux services, alors que les prix des utilities et autres combustibles progressent de 6,1 %. Cette remontée reflète principalement des pressions externes: la MAS et le ministère du Commerce et de l’Industrie soulignent que les prix mondiaux du pétrole restent élevés et volatils et anticipent une hausse du coût des biens et services importés au cours des prochains trimestres, également alimentée par les mauvaises conditions climatiques pesant sur les rendements agricoles. Les autorités considèrent ainsi que les risques sur l’inflation restent orientés à la hausse. Cette évolution intervient après deux resserrements de la politique monétaire de la MAS en 2026 et malgré près de 2 Md SGD de mesures publiques de soutien déployées depuis le déclenchement du conflit entre les États-Unis et l’Iran. La prochaine décision monétaire est attendue mi-octobre.
Centres financiers de Hong Kong et de Singapour : pas de concurrence fiscale ?
Le 23 septembre, le secrétaire aux finances hongkongais Paul Chan a réaffirmé la volonté de Hong Kong de renforcer son attractivité financière face à Singapour, tout en excluant une « course au moins-disant fiscal ». Alors que Hong Kong avait annoncé en juin 2026 un élargissement des exonérations fiscales applicables au carried interest des gestionnaires de fonds, avec une mise en œuvre visée d’ici fin 2026, Singapour avait répondu en août par l’annonce d’incitations similaires pour préserver sa compétitivité auprès des fonds internationaux. Cette concurrence fiscale intervient alors que Hong Kong regagne du terrain sur les marchés de capitaux : sur les huit premiers mois de 2026, 106 entreprises y ont été introduites en bourse (+80 % en g.a.) et les IPO ont levé 342,4 Md HKD (+153 %), tandis que les levées totales de capitaux atteignaient 651,3 Md HKD (+76 %). D’après Paul Chan, Hong Kong entend miser davantage sur ses avantages structurels (accès au marché chinois, profondeur des marchés de capitaux et rôle de plateforme offshore en renminbi) que sur une surenchère fiscale avec Singapour. La compétition reste néanmoins serrée dans la gestion d’actifs : Hong Kong gérait un record de 5 400 Md USD d’actifs fin 2025 (+20 % en g.a.), avec 265 Md USD d’entrées nettes, tandis que les actifs gérés depuis la cité-Etat atteignent 5 200 Md USD (+10% ).
Singapour encadre l’expansion des centres de données face à leur coût énergétique
Singapour entend poursuivre le développement de ses centres de données tout en renforçant les contraintes sur leur consommation de ressources, dans un contexte de forte hausse des besoins informatiques liés à l’IA. Le pays compte plus de 70 centres de données pour une capacité supérieure à 1,4 GW, ce qui représentent actuellement près de 7 % de la consommation nationale d’électricité, part susceptible d’atteindre 12 % d’ici 2030. Les autorités prévoient néanmoins d’accroître les capacités d’au moins 300 MW à court terme, avec jusqu’à 200 MW supplémentaires via notamment le déploiement de solutions énergétiques plus vertes. Cette expansion s’accompagne d’un durcissement du cadre réglementaire. Présenté au Parlement le 8 septembre, le Digital Infrastructure Bill prévoit ainsi de soumettre à licence les centres de données d’au moins 3 MW et de leur imposer des exigences en matière d’efficacité énergétique, de sécurité et de résilience. Environ deux tiers du total des 70 centres de données du pays seraient concernés. Selon le ministre d’État Tan Kiat How, Singapour a ainsi cherché à anticiper l’empreinte environnementale du secteur plutôt qu’à freiner son développement. Dans cette optique, l’autorité publique singapourienne chargée de la régulation et du développement des secteurs numérique (IMDA) vise un PUE (Power Usage Effectiveness) inférieur ou égal à 1,3 au cours des dix prochaines années, afin de réduire l’électricité consommée pour le refroidissement et le fonctionnement des centres de données.
Vietnam
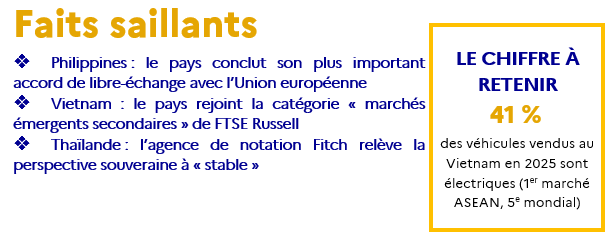
Le Vietnam rejoint la catégorie « marchés émergents secondaires » de FTSE Russell
La Bourse vietnamienne est officiellement entrée, le 21 septembre, dans la catégorie « marché émergent secondaire » de FTSE Russell, société spécialisée dans la création et la gestion d’indices financiers mondiaux, grâce aux réformes engagées depuis plusieurs années. Cette reclassification (passage de « marché frontière » à « marché émergent secondaire) devrait faciliter l’accès des entreprises vietnamiennes aux capitaux internationaux. Vanguard, le gestionnaire qui administre près de 13 000 Md USD d’actifs, prévoit d’investir environ 2,5 Md USD au Vietnam au cours des douze prochains mois via ses fonds liés aux indices FTSE. Par ailleurs, FTSE a retenu 27 entreprises cotées à Ho Chi Minh-Ville pour ses indices mondiaux, principalement des banques et sociétés financières, ainsi que Vingroup et Novaland. La reclassification sera mise en œuvre progressivement, avec ajustements des pondérations jusqu’en septembre 2027. Les restrictions sur la détention étrangère et le faible flottant de certaines entreprises restent toutefois des obstacles. Le Vietnam prévoit de continuer ses réformes, avec comme objectif une reclassification par MSCI, qui n’a à ce stade fixé aucune date pour une telle évolution.
Le Vietnam devient le premier marché de voitures électriques d’Asie du Sud-Est en 2025
Selon le Global EV Outlook 2026 de l'Agence internationale de l'énergie (AIE), le Vietnam s'est imposé en 2025 comme le premier marché de voitures électriques d'Asie du Sud-Est. Les ventes y ont plus que doublé sur un an, portant la part des véhicules électriques dans les ventes de voitures neuves à 41 %, contre environ 25 % en moyenne mondiale, alors que ce marché était inexistant en 2021. Le Vietnam est le cinquième pays du monde, premier d’ASEAN en part de vente de véhicule électrique dans ses immatriculations, loin devant les autres pays de l’ASEAN (Thaïlande, 22,5% ; Indonésie, 15,5% ; Malaisie, 6,8%). Le constructeur VinFast indique avoir livré 175 099 voitures électriques au Vietnam en 2025 (155,4 % en g.a.) et 137 697 sur les sept premiers mois de 2026 (34,8% en g.a.), pour un objectif annuel de 300 000 unités. L'AIE attribue cette dynamique à (1) l'exonération des frais d'immatriculation accordée depuis 2022 aux véhicules électriques à batterie, (2) à l'élargissement de l'offre de modèles abordables par VinFast et (3) au bannissement progressif dans Hanoï et Ho Chi Minh Ville des véhicules gasoil (installation progressive des ZFE). L'AIE projette une part de marché d’environ 75% à l'horizon 2035.
VinSpeed attribue à Siemens Mobility un contrat clé en main de 1,2 Md USD pour deux lignes ferroviaires à grande vitesse
En septembre 2026, VinSpeed et Siemens Mobility ont signé un contrat clé en main d'une valeur de plus d'un milliard d'euros (environ 1,15 milliard de dollars) pour développer les lignes ferroviaires à grande vitesse au Vietnam, suite à un partenariat stratégique initial et à un protocole d’accord signés fin 2025. Dans le cadre de cette collaboration, Siemens Mobility s'occupe de la conception, de la fabrication et de la fourniture des trains ainsi que des systèmes clés (signalisation, électrification, télécommunications), tandis que VinSpeed prend en charge la construction des infrastructures et des voies ferrées. Le contrat cible dans un premier temps la construction de deux nouvelles lignes à grande vitesse au Vietnam, pour un investissement global estimé à 202 000 milliards de VND (environ 8,2 milliards USD), avec un objectif de la mise en service dès 2028 : la ligne Hanoï – Quảng Ninh (Hạ Long), d'une longueur de 121 km comprenant 4 gares et la ligne Bến Thành (au sud d’Ho Chi Minh Ville) – Cần Giờ, d'une longueur de 54 km comprenant 2 gares. Cet accord inclut un volet important sur la maintenance conjointe et le transfert de technologie, permettant au Vietnam et à VinSpeed de développer leurs propres compétences industrielles ferroviaires et d'accroître le taux de localisation.
Thaïlande
Notation souveraine : Fitch relève sa perspective pour la Thaïlande à « stable »
L’agence de notation Fitch Ratings a relevé la perspective souveraine de la Thaïlande de « négative » à « stable » le 18 septembre 2026, près d’un an après l'avoir placée en perspective négative. L’agence de notation relève (i) une confiance accrue dans la stabilisation à moyen terme de la dette publique (ii) une amélioration de la stabilité politique depuis les élections générales de février 2026 et (iii) la résilience de l’économie thaïlandaise, malgré le choc énergétique et le ralentissement du tourisme, bénéficiant du cycle de l’IA via l’investissement et les exportations. Les trois grandes agences de notation ont désormais une perspective souveraine stable pour la Thaïlande, notée BBB+/Baa1.
Politique budgétaire : extension des mesures de soutien à la consommation pour 1,3 Md USD
Le Conseil des Ministres thaïlandais a approuvé le 23 septembre 2026 la prolongation de deux mois jusqu'à fin novembre, de son programme d'atténuation du coût de la vie « Thai Help Thais Plus ». Pour rappel, le dispositif comprend le copaiement 60/40 de certaines dépenses du quotidien, plafonné à 29,9 USD/mois (1 000 THB), ainsi qu’une aide additionnelle de 21 USD/mois (700 THB) pour les détenteurs de la carte d'aide sociale de l'État. Le ministère des Finances assure que cette extension, au coût estimé à 1,3 Md USD (43 Md THB), sera financée par des fonds résiduels existants, sans nouvel emprunt, ni ponction sur le budget dédié à la transition énergétique de l’emprunt spécial de 12 Md USD.
Prévision de croissance 2026 : révision à la hausse par la Banque asiatique de développement
La Banque asiatique de développement (AdB) a relevé sa prévision de croissance pour la Thaïlande en 2026 à +2,0 % (précédemment estimé à +1,8 %). En cause, les exportations électroniques et le cycle mondial d'investissement lié à l'intelligence artificielle. L’AdB anticipe un léger ralentissement à +1,9 % en 2027 (contre précédemment estimé à +2,0 %). La banque multilatérale a également abaissé sa prévision d'inflation pour 2026 à 2,5 % (contre 2,9 % précédemment), les mesures gouvernementales de maîtrise des prix de l'énergie et des dépenses du quotidien, devant atténuer la pression sur les consommateurs.
Philippines
S&P et l’ADB abaissent fortement leurs prévisions de croissance en 2026
S&P et l’Asian Development Bank ont abaissé leurs prévisions de croissance pour les Philippines en 2026, à respectivement 2,9 % contre 4,1 % précédemment, et 3,3 % contre 3,8 %, après une progression du PIB limitée à 2,6 % au premier semestre, contre 5,4 % un an plus tôt. Ce ralentissement s’explique principalement par la faiblesse de l’investissement : la formation brute de capital a reculé de 9,2 % en g.a. au T2, tandis que l’investissement fixe et la construction se sont contractés de respectivement 13,7 % et 14,8 %. Les dépenses publiques d’infrastructures ont également diminué de 40,8 % au premier semestre, sous l’effet du renforcement des procédures de contrôle et de validation des projets. Parallèlement, la consommation des ménages n’a progressé que de 2,8 % au T2, pénalisée par une inflation élevée et une confiance dégradée. L’ADB maintient sa prévision d’inflation à 5,9 % en 2026 et anticipe un rebond de la croissance à 5,1 % en 2027, tandis que S&P prévoit une croissance de 5,4 %.
L’IFC envisage d’investir 75,0 M USD dans l’introduction en bourse de Mynt
L’International Finance Corporation (IFC) envisage d’investir jusqu’à 75,0 M USD dans l’introduction en bourse de Mynt, opérateur de la plateforme financière numérique GCash aux Philippines. L’investissement prendrait la forme d’une participation en actions lors de l’IPO prévue par l’entreprise, qui pourrait constituer l’une des principales introductions en bourse du pays. Mynt, dont les principaux actionnaires comprennent Globe Telecom, Ant Group et Ayala Corporation, était valorisée à 5,0 Md USD lors de sa dernière levée de fonds en 2024. L’IFC indique que l’opération vise notamment à soutenir le développement des services financiers numériques et l’inclusion financière aux Philippines, où GCash propose des services de paiement, d’épargne, de crédit, d’investissement et d’assurance.
Les Philippines concluent leur plus important accord de libre-échange avec l’Union européenne
Les Philippines et l’Union européenne sont parvenues à un accord substantiel sur leur accord de libre-échange qui une fois signé deviendra l’accord commercial le plus large et le plus complet conclu par les Philippines. Annoncée le 22 septembre, cette avancée intervient après la relance des négociations en mars 2024, interrompues depuis 2017, et six cycles de discussions jusqu’en mai 2026. L’accord prévoit notamment la suppression des droits de douane sur plus de 94 % des lignes tarifaires, ainsi que des dispositions sur les services, le commerce numérique, la propriété intellectuelle, les marchés publics et le développement durable. En 2025, l’UE était le quatrième partenaire commercial des Philippines, représentant 8,3 % de leurs échanges de biens, avec un commerce bilatéral de 17,6 Md EUR, auquel s’ajoutaient 10,3 Md EUR d’échanges de services en 2024. L’ALE remplacera à terme les préférences commerciales accordées aux Philippines dans le cadre du régime SPG+ de l’UE. Le texte doit encore être finalisé juridiquement avant sa signature et sa ratification pour entrer en vigueur.
Cambodge
Une diversification à la peine
Le commerce extérieur cambodgien a atteint 50,69 Md USD sur les huit premiers mois de 2026 (+20,2 % en g.a.), pour des exportations de 24,16 Md USD (+19,7 %) et un déficit commercial de 2,36 Md USD. Les exportations vers les membres du RCEP — les neuf autres membres de l'ASEAN ainsi que la Chine, le Japon, la Corée du Sud, l'Australie et la Nouvelle-Zélande — s'établissent à 7,22 Md USD (+8,9 %). Présentée comme un signal de diversification régionale, cette progression est deux fois plus lente que celle des exportations globales ; la part du RCEP recule donc mécaniquement. Les livraisons vers les États-Unis approchent 10,7 Md USD, soit 44 % des exportations du Royaume, contre 30 % pour l'ensemble du RCEP. La dépendance au marché américain s'accroît donc à mesure que le commerce extérieur progresse, alors que le régime tarifaire appliqué par Washington n’est pourtant pas si favorable. Dans le contexte international, la diversification géographique du commerce extérieur n’a donc pas lieu.
Bakong à la conquête du Timor oriental
La Banque nationale du Cambodge (BNC) et la Banque centrale du Timor oriental (BCTL) ont signé, le 13 septembre, un accord de coopération sur les paiements numériques et la connectivité transfrontalière. Il porte sur l'échange d'expertise et, à terme, l'interconnexion des systèmes de paiement des deux pays. A travers son système Bakong, chambre de compensation instantanée pour paiements par KR code sécurisé par la blockchain, le Cambodge dispose déjà de tels liens avec cinq pays de l'ASEAN (Laos, Malaisie, Singapour, Thaïlande, Vietnam). Le moment est stratégique car le Timor oriental finalise son adhésion à l'ASEAN et cherche à adopter les normes régionales pour son système bancaire. En se positionnant tôt comme partenaire technique d'un pays qui va enfin rejoindre l’ASEAN, Le Royaume se positionne ainsi en fournisseur de normes, pour un coût budgétaire limité et un bénéfice diplomatique réel.
Le retour d’Indigo
La compagnie indienne à bas-coûts Indigo reprendra sa liaison entre Calcutta et Siem Reap en octobre. Cette ligne avait été ouverte en novembre 2025, au moment de la saison haute. Mais, comme d’autres compagnies, elle a subi de plein fouet les conséquences de la guerre dans le Golfe, en particulier la forte hausse des prix du kérosène. La saison haute passée, cette hausse des coûts d’exploitation ayant entraîné une baisse de fréquentation, conduisant la compagnie à suspendre cette liaison. Le retour de la saison haute voit donc le retour des avions bleu et blanc d’Indigo. Même si la métropole de Calcutta compte 15 millions d’habitants, les arrivées de touristes indiens est en baisse de 18 % en 2026, à un peu plus de 35 000. Indigo exploitera donc 3 jours par semaine, avec un A320néo pour réduite ses coûts.
Laos
Les transferts des travailleurs migrants atteignent 501 M USD sur les sept premiers mois de 2026
Les transferts des travailleurs lao à l’étranger constituent une source importante de devises pour le Laos, atteignant 500,7 M USD sur les sept premiers mois de 2026, selon le ministère du Travail et de la Protection sociale. Le nombre de travailleurs lao recensés à l’étranger s’établissait à 112 436 en septembre 2026, après 149 294 sur l’ensemble de 2025. Ces flux reposent notamment sur les importants mouvements de main-d’œuvre vers les économies voisines et la Corée du Sud, où le Laos prévoit d’envoyer plus de 17 000 travailleurs saisonniers en 2026. Une part importante de la migration reste toutefois irrégulière : en 2024, plus de 73 000 travailleurs lao sur 224 000 à l’étranger travaillaient sans permis de travail régulier, conduisant les autorités à renforcer les canaux officiels de recrutement et à réviser la législation encadrant l’emploi à l’étranger. Au-delà de leur soutien au revenu des ménages, les transferts des travailleurs contribuent au renforcement de la position extérieure du Laos observé depuis 2024, aux côtés des exportations, du tourisme et des IDE. Ces entrées régulières de devises soutiennent l’excédent courant (3,3 % du PIB projeté en 2026 par l’AMRO), la stabilité du kip et la reconstitution des réserves, qui atteignaient 2,5 Md USD fin 2025, soit 2,5 mois d’importations.
Le Vietnam devient le deuxième investisseur étranger au Laos
Les investissements vietnamiens au Laos accélèrent fortement en 2026, renforçant l’intégration économique entre les deux pays dans les infrastructures et l’énergie. Le Vietnam est désormais le deuxième investisseur étranger au Laos, derrière la Chine, avec plus de 400 projets approuvés représentant 8,0 Md USD, contre 15,0 Md USD d’investissements chinois. Sur les huit premiers mois de 2026, les autorités lao ont approuvé six nouveaux projets vietnamiens pour 4,7 Md USD, principalement dans les infrastructures transfrontalières, l’énergie et la logistique. Cette dynamique accompagne le développement de corridors destinés à désenclaver le Laos. Le projet ferroviaire Vientiane-Vung Ang, long de 562 km et estimé à 6,6 Md USD, doit notamment offrir au Laos un accès ferroviaire direct au port en eau profonde de Vung Ang, tandis que la deuxième phase de l’autoroute Vientiane-Hanoï représente 203,8 km et 1,9 Md USD d’investissement. L’intégration progresse également dans l’énergie : le Laos a exporté un record de 2,92 milliards de kWh d’électricité vers le Vietnam en 2025, tandis que les deux pays étudient un oléoduc destiné à sécuriser l’approvisionnement en carburants et à réduire les coûts de transport. Ces projets renforcent ainsi le rôle du Vietnam comme débouché énergétique et voie alternative d’accès maritime pour l’économie lao.
Le Laos connecte son système de paiement au yuan numérique chinois
Le Laos et la Chine renforcent l’intégration de leurs systèmes de paiement avec le lancement d’une connexion permettant l’utilisation du yuan numérique chinois (e-CNY) auprès des commerçants lao. Annoncé le 18 septembre par la Banque centrale lao, le dispositif relie l’e-CNY au réseau national de paiement LAPNet : les visiteurs chinois peuvent désormais régler leurs achats en scannant les QR codes des commerçants participants, sans conversion préalable en espèces en kip. La première phase associe 17 prestataires de paiement lao, dont des banques et plateformes numériques. En parallèle, les deux pays testent le Cross-border e-CNY Transfer System (CBETS), destinée aux transactions de plus grande ampleur liées au commerce, à l’investissement et au financement, plusieurs banques lao y sont déjà connectées. Selon la banque centrale, ce dispositif doit simplifier les procédures de transferts transfrontaliers et améliorer la traçabilité des transactions. Le Laos approfondit ainsi l’intégration financière avec la Chine, en facilitant à la fois les dépenses des touristes chinois et, à terme, le règlement numérique des échanges et investissements bilatéraux. Cette initiative étend le réseau de paiements QR transfrontaliers du Laos, déjà connecté avec la Thaïlande, le Vietnam et le Cambodge.
Birmanie
Pénurie et forte hausse des prix s’étendent aux biens électroménagers
Selon le journal d’opposition The Irrawaddy, basé à Bangkok, plusieurs biens électroménagers (réfrigérateurs, machines à laver, téléviseurs, climatiseurs) connaîtraient une forte hausse de leurs prix, sous le coup des restrictions à l’importation mises en place par la junte. Les magasins spécialisés font état de doublement et triplement des prix comparés aux années précédentes. En particulier, les machines à laver et réfrigérateurs se trouveraient fréquemment en rupture de stock à Rangoun. A titre d’exemple, un réfrigérateur d’entrée de gamme à deux portes se vendrait actuellement pour 1 200 USD, et un réfrigérateur commercial pour 3 200 USD. Pour contexte, l’importation des réfrigérateurs commerciaux, des chambres froides et des climatiseurs de plus de 2,5 chevaux est restreinte, de même que celle des appareils d'occasion, depuis novembre 2024.
La Birmanie soumet son 18ᵉ rapport d’avancement sur la lutte contre le blanchiment de capitaux et le financement du terrorisme
La Birmanie a finalisé et soumis son 18ᵉ rapport d’avancement sur la mise en œuvre des mesures prévues dans son plan d’action de lutte contre le blanchiment de capitaux et le financement du terrorisme (AML/CFT) selon la Banque centrale de Birmanie (CBM). La Birmanie serait proche de finaliser son plan d’action AML/CFT selon la CBM, qui a appelé « les organismes concernés à élaborer et mettre en œuvre les mesures et procédures nécessaires ». Pour rappel, le Groupe d’action contre la criminalité financière (GAFI) a maintenu la Birmanie sur sa liste noire en juin 2026, indiquant envisager des contre-mesures additionnelles si aucun progrès supplémentaire n'était réalisé avant octobre 2026.