L'étau des détroits
Toute l'actualité économique et financière hebdomadaire de l'Arabie Saoudite, du Bahreïn, des Emirats arabes unis, du Koweït, d'Oman, du Qatar et du Yémen.
L'étau des détroits
Après avoir relativement bien absorbé les premiers mois du conflit avec l’Iran, l’Arabie saoudite se retrouve désormais directement exposée à son extension au Yémen. L’intensification des frappes houthies sur le territoire saoudien et leur progression sur la façade occidentale du Yémen, notamment avec la prise de Mokha, Dhubab et de l’île de Perim, renforcent leur capacité à perturber les flux logistiques à travers le détroit de Bab el-Mandeb. Dans le même temps, des frappes de drones en provenance de groupes pro-iraniens opérant depuis l’Irak ont entraîné la fermeture de l’East-West Pipeline, dont le débit atteignait 5,5 Mbpj, acheminant le pétrole des champs de l’est saoudien vers le port de Yanbu et menaçant le marché de perdre environ 4 % de l’offre mondiale de pétrole. Deux fronts géographiquement distincts convergent ainsi vers une même vulnérabilité économique, celle de la capacité du Royaume à exporter son pétrole. Alors que le pays profitait jusque-là d’un effet-prix favorable et d’une capacité à contourner le détroit via son oléoduc, il se retrouve désormais confronté à un double choc de volumes et de coûts, susceptible de se transmettre au reste de son économie.
Le principal enjeu de la prise du détroit par les Houthis réside dans la disparition progressive des itinéraires de substitution sur le pourtour golfique. Après la quasi-fermeture du détroit d’Ormuz, Saudi Aramco avait massivement déplacé ses flux vers Yanbu via l’oléoduc. Selon Kpler, les exportations de brut depuis le terminal avaient atteint 4,2 Mbpj en avril contre environ 0,8 Mbpj avant le conflit. Une grande partie de ces volumes étant destinée à l’Asie, Kpler estimait qu’environ 3,4 Mbpj de brut saoudien chargé en mer Rouge étaient exposés au passage par Bab el-Mandeb. À ce stade, le détroit demeure ouvert au trafic international sauf pour les navires saoudiens, directement visés par les Houthis. Une fermeture complète du détroit n’est toutefois pas nécessaire pour produire un choc économique car la menace suffit déjà à renchérir les coûts d’assurance et de fret et à détourner une partie des flux. Au 14 septembre, Reuters recensait 21 navires transportant des matières premières qui avaient transité par le détroit, contre environ 34 par jour avant la récente escalade entre l’Arabie saoudite et les Houthis selon Kpler, soit une baisse d’environ 38 %. Les tarifs des VLCC entre le golfe d’Oman et la Chine ont ainsi récemment atteint un record, équivalent à environ 11,5 USD par baril.
L’Arabie saoudite dispose théoriquement d’une voie alternative vers le nord, via le Golfe de Suez puis l’oléoduc SUMED, mais celle-ci reste contrainte par les capacités d’acheminement et la disponibilité des pétroliers. L’ajustement logistique passerait donc nécessairement par une recomposition mondiale des flux, avec davantage de brut dirigé vers l’Europe et la Méditerranée, et éventuellement une redirection des barils américains vers l’Asie. La fermeture de l’oléoduc saoudien pousse désormais Riyad à réorienter davantage ses exportations vers Ras Tanura et Juaymah (côte Est). Selon Kpler, la disponibilité des pétroliers ne constitue pas à ce stade la principale contrainte, le redéploiement de 3 Mbpj nécessitant environ 25 VLCC supplémentaires par mois. Le principal risque réside plutôt dans l’exposition accrue au détroit d’Ormuz, qui redonne à l’Iran un levier sur une part croissante des exportations saoudiennes.
Graphique 1 – Exportations mensuelles de pétrole depuis Yanbu (en milliers bpj)
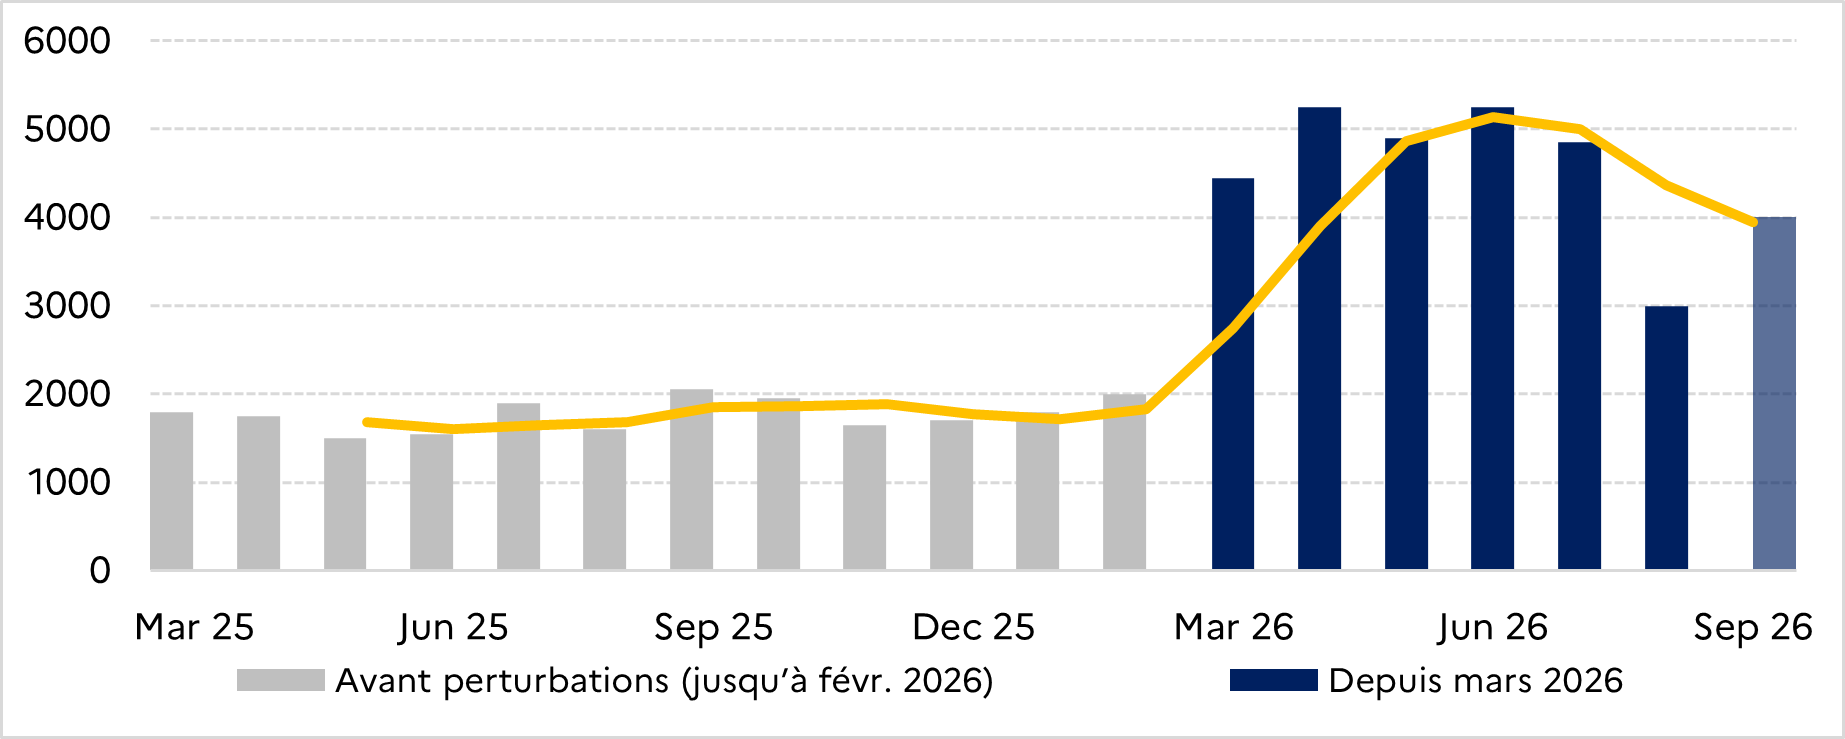
Sources : Kpler, SERPA
Cette nouvelle donne géopolitique modifie sensiblement l’équation macroéconomique saoudienne. Jusqu’ici, l’effet-prix permettait de compenser la baisse des volumes exportés ; cette logique devient moins favorable dès lors que les contraintes portent directement sur la capacité d’acheminement. Le FMI projetait encore une croissance de 1,7 % pour 2026, dont -0,8 % pour le PIB pétrolier, en gardant comme hypothèse l’opérationnalité de l’East-West Pipeline et l’absorption des volumes détournés du détroit d’Ormuz à Yanbu. Selon l’économiste Monica Malik (ADCB), l’économie saoudienne pourrait se contracter de 3,1 % en 2026, voire de 4,5 % si l’oléoduc restait indisponible pendant un mois sans reprise substantielle des exportations via le détroit d’Ormuz. La vulnérabilité est d’autant plus forte que Kpler estime désormais les stocks de brut du terminal de Yanbu à seulement 9 millions de barils, soit environ trois jours de chargements.
Le risque dépasse toutefois le seul PIB pétrolier et pourrait affecter le reste de l’économie, notamment le coût du financement des mégaprojets, les investissements étrangers et les principaux secteurs liés à la diversification de l’économie (tourisme et logistique entre autres). Dans un contexte où le budget 2026 prévoit déjà un déficit d’environ 44 Md USD, une baisse prolongée des recettes pétrolières conjuguée à une hausse des dépenses sécuritaires renforcerait les arbitrages entre les projets de la Vision 2030. Cette nouvelle contrainte devrait pousser Riyad à resserrer ses priorités d’investissement et à assumer un coût plus élevé pour poursuivre sa diversification.
Hayet AFOU, attachée macroéconomique et financière
Pétrole et gaz
Brent 18/09/2025 à 18h30 GST : 104,86 USD/Bbl
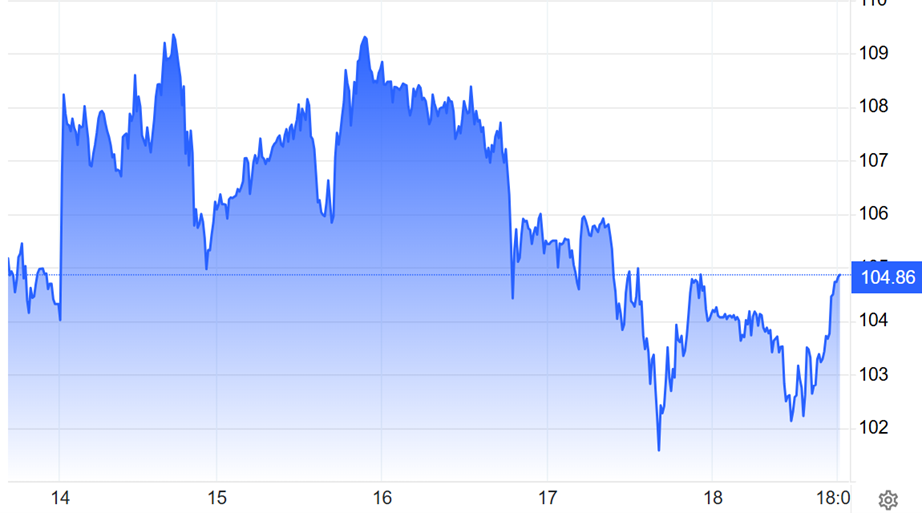
Après plusieurs séances de forte hausse, les cours du pétrole ont entamé en fin de semaine un reflux progressif à mesure que s’éloigne le scénario d’une interruption durable des exportations saoudiennes. Le Brent, qui avait dépassé 107 USD/baril en début de semaine, est repassé sous USD 104 à partir de jeudi 17 septembre. Le marché a notamment été rassuré par la perspective d’un rétablissement de près de la moitié des capacités de l’East-West Pipeline dans les prochains jours, avant un retour complet attendu sous six semaines. Saudi Aramco cherche à maintenir ses livraisons en réorientant une partie de ses exportations, vendant environ 20 millions de barils cette semaine à des raffineurs asiatiques pour des chargements en septembre et octobre au large d’Oman. Reuters estime qu’une interruption prolongée du pipeline aurait menacé jusqu’à 4 % de l’offre mondiale, ce qui explique la persistance d’une importante prime de risque malgré la correction récente des cours.
Cette relative détente des prix de référence masque toutefois des tensions beaucoup plus importantes sur le marché physique. Les raffineurs asiatiques se sont précipités sur les cargaisons disponibles à court terme. Au Japon notamment, les raffineurs Eneos et Idemitsu ont ainsi acheté du brut omanais pour chargement dès octobre. Certaines cargaisons de brut du Golfe ont été négociées avec une prime atteignant 38 USD/baril par rapport au benchmark de Dubaï et les contrats sur le brut omanais ont dépassé USD 130/baril. En Europe, les retards sur les livraisons saoudiennes depuis Yanbu ont parallèlement contraint plusieurs raffineurs à rechercher des barils de substitution. Le renchérissement du fret accentue encore ces tensions : le coût d’acheminement d’un VLCC entre le golfe du Mexique et la Chine a atteint un record de 44,8 M USD.
Le principal foyer de tension se situe désormais sur les produits raffinés, et en particulier le diesel. Aux perturbations dans le Golfe s’ajoutent les frappes ukrainiennes répétées contre les capacités de raffinage russes, ces derniers ayant subi une nouvelle attaque ce jeudi visant la raffinerie de Yaroslavl, d’une capacité d’environ 300 000 barils/jour, alors que Moscou a déjà restreint ses exportations de diesel. Les marges de raffinage du diesel à faible teneur en soufre en Asie ont ainsi dépassé un record de 87 USD/baril, contre environ 22 USD avant le début du conflit. Les raffineurs commencent ainsi à privilégier la production de diesel au détriment de l’essence, signe que la crise pétrolière se transmet progressivement du brut aux carburants consommés par le transport et l’industrie.
La crise accélère en parallèle la recomposition des approvisionnements énergétiques asiatiques. L’Inde se retrouve particulièrement exposée à un double risque, celui des perturbations des livraisons moyen-orientales couplées au durcissement des sanctions américaines contre les acheteurs de pétrole russe. Les besoins indiens sont couverts pour septembre et octobre, mais les raffineurs doivent déjà rechercher des alternatives pour novembre, alors que les stocks de brut ne représentaient plus qu’environ 20 jours d’importations mi-septembre et que de nouvelles capacités de raffinage doivent entrer en service. New Delhi a déjà indiqué que sa sécurité énergétique resterait prioritaire face à la possibilité de nouveaux droits de douane américains sur les acheteurs de brut russe. En outre, la Thaïlande a ramené la part du Moyen-Orient dans ses approvisionnements pétroliers de près de 60 % avant le conflit à moins de 30 % et l’Indonésie vient de doubler à 20 % son objectif d’incorporation de bioéthanol à l’horizon 2028.
Au-delà des marchés énergétiques, le choc pétrolier devient enfin un facteur de durcissement des conditions financières mondiales. La hausse cumulée du cours du Brent depuis le début de l’année (près de 80 % malgré la correction des derniers jours) entretient les pressions inflationnistes et a contribué à la décision de la Réserve fédérale de relever mercredi son taux directeur de 25 pdb, à 3,75 %-4,00 %, avec une nouvelle hausse encore envisagée d’ici fin 2026. La baisse en fin de semaine du cours du Brent a certes permis une détente des rendements obligataires et un rebond des marchés actions, mais il ne marque pas encore une normalisation. La persistance des tensions sur le diesel, le fret et les cargaisons physiques montre que le choc énergétique continue de se diffuser dans l’économie mondiale, même lorsque le prix du baril est en baisse.
Hayet AFOU, attachée macroéconomique et financière
Brèves économiques
Émirats arabes unis
Macroéconomie & Finance
La Banque centrale des EAU a relevé son taux de base de 25 points de base, à 3,9 %, après une hausse équivalente de la Réserve fédérale américaine, dont le taux directeur atteint désormais 4 %. Cette décision devrait se répercuter sur l’Eibor et augmenter le coût des crédits immobiliers à taux variable, des prêts personnels, du financement automobile et des cartes de crédit. Les épargnants pourraient en revanche bénéficier de rendements plus élevés sur les dépôts et certains produits d’épargne.
S&P Global Ratings a confirmé les notations souveraines A/A-1 à long et court terme, en devises étrangères et en monnaie locale, attribuées à Ras Al Khaimah (RAK), avec une perspective stable, a indiqué l’agence. S&P a également maintenu inchangée la notation AA+ de RAK en matière de transférabilité et de convertibilité. S&P a toutefois revu à la baisse les estimations de croissance de RAK à 1,8 % cette année, contre une prévision antérieure de 2 %.
Energie, Infrastructure & Industrie
Emirates s’envole vers Berlin. Emirates a obtenu un cinquième créneau d’atterrissage en Allemagne, à Berlin, après des décennies de lobbying menées malgré l’opposition de la compagnie Lufthansa, qui a déclaré que cette mesure « déplacera la création de valeur économique et les emplois vers le Golfe ». L’annonce a été faite suite à la visite du président émirien Mohammed Ben Zayed en Allemagne du 9 au 11 septembre dernier. Les nouveaux vols sont limités à sept par semaine, et Emirates ne bénéficiera pas des droits dits de « cinquième liberté » qui lui permettraient d'utiliser Berlin comme escale vers des destinations telles que New York.
Les Émirats cherchent à sécuriser leurs data centers. Les Émirats arabes unis envisagent de remplacer leur projet de méga-campus dédié à l'IA à Abu Dhabi (5 GW) par un réseau de centres de données répartis dans tout le pays. Les autorités étudient également des moyens de mieux protéger ces installations, notamment grâce à des défenses aériennes et à des installations souterraines. A ce stade, la première phase du projet Stargate, d’une capacité de 1 GW, devrait toujours se dérouler sur le site initial, les 200 premiers MW devant être mis en service cette année.
Flydubai se lance dans le fret avec ses premiers avions cargo. La compagnie aérienne flydubai s’apprête à lancer des opérations dédiées au fret dès le 1er octobre, avec trois Boeing 737-800 affrétés avec équipage auprès de SolitAir. Jusqu’à présent, le fret était exclusivement transporté dans les soutes de ses 98 avions de ligne. La flotte cargo de la compagnie dubaïote sera basée à l’aéroport international Al Maktoum.
L’aéroport Al-Maktoum cherche à mieux se protéger des attaques. Dubai Airports envisage d’enterrer les réservoirs de carburant et d’autres infrastructures critiques à l’aéroport international Al Maktoum, afin de protéger ce futur hub aérien contre d’éventuelles attaques de drones et de missiles. Paul Griffiths, directeur général de Dubai Airports, a déclaré au Financial Times que des mesures supplémentaires visant à renforcer la résilience étaient à l’étude dans le cadre du processus de conception de l’aéroport, notamment le renforcement des parties particulièrement importantes du site.
Les EAU renforcent leurs investissements dans l’énergie en Azerbaïdjan. Le fonds souverain d'Abu Dhabi L'imad a signé un accord avec l’Azerbaijan Investment Holding pour investir conjointement en Azerbaïdjan et en Asie centrale, dans l'industrie, les minéraux critiques, les infrastructures de transport, l'énergie et la connectivité numérique. De son côté, XRG, la filiale d'investissement international d'Adnoc, a finalisé l'acquisition d'une participation (estimée à 12,5 %) dans le Southern Gas Corridor azerbaïdjanais, l'artère de 3 500 km qui achemine le gaz vers l'Europe via la Géorgie et la Turquie.
Arabie saoudite
La Capital Market Authority (CMA) plafonne à 5 % les investissements offshore des fonds monétaires publics saoudiens. Les fonds dépassant actuellement ce seuil disposent de deux ans pour se mettre en conformité ; ceux dont l’exposition extérieure excède 20 % devront la ramener sous 20 % dans un délai de six mois, puis atteindre le plafond de 5 % dans un délai de deux ans. La CMA impose également que l’ensemble des investissements réalisés hors du Royaume soient effectués auprès de contreparties disposant d’une notation investment grade délivrée par une agence agréée. La mesure devrait contribuer à réorienter une partie de la liquidité des fonds vers le marché domestique. Elle pourrait ainsi soutenir l’approfondissement du marché monétaire et obligataire saoudien, tout en réduisant la diversification géographique des gestionnaires.
L’inflation saoudienne s'est maintenue à 1,8 % g.a. en août 2026, un niveau inchangé pour le quatrième mois consécutif. La hausse des prix demeure principalement alimentée par le poste logement, eau, électricité, gaz et autres combustibles, dont les prix progressent de 3,9 % sur un an, après +4,2 % en juillet. En variation mensuelle, l'indice des prix à la consommation augmente légèrement de 0,1 %. L'inflation demeure ainsi contenue autour de 1,7-1,8 % depuis le début de l'année, malgré la persistance des pressions sur les coûts résidentiels.
L'indice de production industrielle a progressé de 10,4 % en juillet par rapport à juin 2026, tout en demeurant en recul de 8,1 % sur un an. Le rebond mensuel est principalement porté par les activités minières et extractives (+19,0 %) et, plus largement, par les activités pétrolières (+16,3 %). L'industrie manufacturière progresse également de 1,3 % sur un mois, notamment grâce à la production de coke et de produits pétroliers raffinés (+6,5 %). En glissement annuel, la production minière et extractive recule toutefois de 10,9 % et l'industrie manufacturière de 5,8 %, tandis que les activités pétrolières diminuent de 11,4 %. Les activités non pétrolières sont quasiment stables, en recul de 0,3 % sur un an, tandis qu’elles diminuent de 0,2 % sur un mois.
S&P Global Ratings a confirmé le 12 septembre la note souveraine de l'Arabie saoudite à A+, assortie d'une perspective stable. L'agence estime que le Royaume dispose de marges de manœuvre suffisantes pour absorber les effets du conflit régional, notamment grâce à la diversification de ses infrastructures d’exportation énergétique, ses capacités importantes de stockage et de raffinage pétroliers, ses réserves de change et la résilience de l'activité non pétrolière. S&P prévoit néanmoins une contraction du PIB réel de 0,9 % en 2026, avant un rebond de 8,2 % en 2027, principalement porté par la remontée de la production pétrolière. L'agence souligne également que les activités non pétrolières, administration publique comprise, représentent désormais près de 70 % du PIB, contre 65 % en 2018. S&P souligne enfin que la poursuite du recalibrage de la mise en œuvre des projets liés à Vision 2030 devrait contribuer à préserver la résilience des finances publiques.
Qatar
QatarEnergy (QE), aux côtés des entreprises Shell et Sonangol E&P, a signé un accord le 10 septembre avec l’Agence Nationale Angolaise du Pétrole, du Gaz et des Biocarburants (ANPG) portant sur l’exploitation de deux blocs offshore (8 et 22), consolidant ainsi sa présence dans l’exploration pétrolière angolaise. QE devrait détenir environ 30 % du projet. Par ailleurs, QE négocie avec plusieurs producteurs de gaz naturel liquéfié (GNL) américains, dont Venture Global, Cheniere et Woodside, des contrats pluriannuels de GNL pouvant courir jusqu’en 2031. L’objectif serait de compenser une partie des capacités affectées à Ras Laffan à la suite des frappes iraniennes de mars et la fermeture du détroit d’Ormuz. QE Trading chercherait notamment à sécuriser 2 à 3 Mt/an de GNL américain.
La Banque centrale du Qatar (QCB) a annoncé, le 16 septembre, l’augmentation de ses taux d’intérêt directeurs de 25 points de base pour le taux de dépôt, le taux de prêt et le taux de refinancement (atteignant respectivement 4,10 % ; 4,60 % et 4,35 %). Cette décision reflète l'alignement habituel de la politique du Qatar sur celle de la Réserve fédérale américaine (Fed), en raison de l'arrimage du riyal qatarien au dollar américain.
Selon des données de Kpler citées par Reuters, seuls sept navires ont franchi le détroit le 10 septembre, contre une moyenne d’environ 125 navires par jour avant le conflit. Trois navires liés à QatarEnergy ont néanmoins été observés dans la zone, dont Al Marrouna, qui a livré une cargaison de GNL du Qatar au Pakistan le 10 septembre, première expédition connue d’un méthanier lié au Qatar depuis fin juillet.
Le Qatar Investment Authority a participé à la levée de fonds de série C (875 M USD) de l’entreprise américaine Positron AI, portant la valorisation de l’entreprise à environ 5 Mds USD. La société développe des puces et systèmes destinés à l’inférence IA, avec l’objectif de réduire les coûts et la consommation énergétique liés à l’exécution des modèles d’IA.
MEEZA a annoncé la signature d’un contrat de long terme, d’une valeur supérieure à 1 Md QAR, avec un hyperscaler mondial dont l’identité n’a pas été dévoilée. L’accord porte sur 8 MW de capacité de centre de données, destinés notamment aux activités Cloud et à l’IA. Il constitue le plus important contrat de l’histoire de MEEZA et accompagne son projet de quadruplement de sa capacité actuelle, dans le cadre du développement du Qatar comme hub régional des infrastructures numériques.
Hamad Al Khater, CEO de Qatar Airways, a annoncé un important programme de modernisation et d’expansion de la flotte, avec 138 appareils attendus au cours des 5 prochaines années, dont des Airbus A350-1000, Boeing 777-9 et 50 Airbus A321LR d’ici fin 2026. La compagnie prévoit par ailleurs d’équiper environ 150 appareils de Starlink et indique avoir porté son réseau de destinations de 60 à 160 depuis mi-juin, dans le cadre de la reprise du trafic aérien vers Doha.
Oman
La Banque centrale d’Oman relève son taux directeur de 0,25 point, à 4,5%, à compter du 17 septembre 2026. Le rial omanais étant indexé sur le dollar, cette décision fait suite au relèvement des taux de la Réserve fédérale américaine, le premier depuis 2023. Les banques omanaises se refinanceront donc plus cher auprès de la Banque centrale, ce qui devrait se traduire à terme par une hausse du coût du crédit pour les entreprises et les ménages. La hausse intervient alors que l'inflation accélère : selon le Centre national de la statistique et de l'information, elle a atteint 3,4 % sur un an en août, contre 3,2 % en juillet. Elle est tirée par les transports (+8,5 %) et l'alimentation (+7 %), tandis que les prix du logement et de l'énergie reculent de 0,6 %.
Pour maintenir les prix à la pompe, Oman a dépensé 162 M OMR (421 M USD) en subventions aux carburants au premier semestre 2026, soit 4,6 fois l’enveloppe prévue pour toute l’année. Le budget 2026 ne prévoyait que 35 M OMR (91 M USD) pour ce poste. Selon une analyse du cabinet Nexia AMB fondée sur le bulletin du ministère des Finances, l'essentiel de la dépense, 145 M OMR (377 M USD), a été engagé au deuxième trimestre. Pendant cette période, le pétrole s'échangeait bien au-dessus des 60 USD le baril retenus dans le budget, alors que les prix à la pompe restaient gelés. Les recettes gazières ont en revanche bondi de 32 %, et les dépenses de développement ont progressé de 16 %, à 798 M OMR (2,08 Md USD).
Le Sultanat d’Oman attribue deux concessions minières de 1 687 km² à Emaar Mining et à Gulf Royal Metals and Energy, dirigée par un investisseur chinois. Signés le 10 septembre avec le ministère de l'Énergie et des Minéraux, les accords prévoient 6 M OMR (15,4 M USD) d'exploration. Emaar Mining prend la zone 51-B, située dans les gouvernorats de Dakhiliyah et d'Al Wusta, pour 6,2 M USD. Gulf Royal Metals and Energy, présidée par Zhang Xiaolong, obtient la zone 25-E, dans le gouvernorat de Sharqiyah Sud, pour 9,2 M USD. Il s’agit de zones où l'on va rechercher et évaluer les ressources minérales, plutôt que de gisements déjà confirmés. En 2025, les recettes du secteur minier ont progressé d'environ 39 %, portées par l'entrée en production du cuivre.
La compagnie maritime omanaise Asyad Shipping commande deux pétroliers au chantier sud-coréen Hyundai Heavy Industries pour 39,9 M OMR (104 M USD). Signés le 8 septembre, ces contrats portent à huit le nombre de pétroliers de taille moyenne commandés par Asyad Shipping au chantier coréen en 2026, après six unités identiques en juillet. L'ensemble de la série représente environ 158,9 M OMR (411,6 M USD). Destinés au transport de produits raffinés, les deux navires d'environ 50 000 tonnes seront livrés en 2029. Chacun est déjà loué pour cinq ans à un grand groupe énergétique international dont le nom n'a pas été communiqué. Filiale du groupe public Asyad, la compagnie exploitait 91 navires fin 2025, en comptant les unités en commande.
Le décret royal n° 78/2026, signé le 3 septembre et publié au Journal officiel le 6 septembre, approuve la cession par Mitsui E&P Middle East à Kistos Energy Middle East de ses 20 % de droits et obligations dans les blocs pétroliers 3 et 4. À l’issue de l’opération, CC Energy SAL conservera une participation de 50 % et le statut d’opérateur, Tethys Oil AB 30 % et Kistos Energy Middle East 20 %. Situés dans l’est du Sultanat, les blocs 3 et 4 couvrent près de 29 000 km² et regroupent sept champs en production. La transaction, d’un montant de 148 millions de dollars, porte également sur une participation de 5 % dans le bloc 9. Elle constitue la première implantation de Kistos au Moyen-Orient et doit permettre au groupe de doubler sa production et ses réserves, avec 25,6 millions de barils équivalent pétrole (bep) de réserves 2P et une production nette estimée à 9 000–10 000 bep/jour.
Le prix officiel du brut omanais pour livraison en novembre a atteint 121,68 USD/baril le 9 septembre, en hausse de 5,15 USD après un bond de 11,99 USD la veille. Cette progression de la veille constitue la plus forte hausse journalière du brut omanais depuis plusieurs années et porte son cours à son plus haut niveau depuis avril 2026. Cette forte progression intervient dans un contexte marqué par l’éloignement des perspectives de règlement de la guerre en cours et par les craintes d’une perturbation durable de l’offre pétrolière régionale.
Le président rwandais Paul Kagame a effectué, du 7 au 8 septembre, une première visite officielle à Oman, marquée par la signature de deux accords et de six protocoles d’accord. Les accords portent notamment sur la non-double imposition, tandis que les protocoles couvrent l’agriculture, la logistique, les ports secs, les chaînes d’approvisionnement, la promotion des investissements, le travail et l’établissement d’un cadre de partenariat stratégique. Les deux pays prévoient également l’ouverture d’ambassades résidentes, la création d’un comité mixte et d’un conseil d’affaires conjoint, ainsi que la mise en place d’un programme de coopération technique. Ces avancées prolongent le renforcement des relations bilatérales, notamment depuis l’entrée en vigueur de l’accord sur les services aériens en janvier 2026 et le lancement, en juillet, d’une liaison directe Mascate-Kigali par SalamAir.
Koweït
Le Koweït met les gaz à Al-Zour. La Kuwait Gulf Oil Company (KGOC) a lancé l’appel d’offres pour la construction d’une usine de traitement du gaz à proximité d’Al-Zour. La date limite de soumission des offres est fixée au 29 décembre. Estimé à 3,3 Mds USD, le projet pourrait devenir le plus gros contrat attribué au secteur pétrolier et gazier koweïtien depuis plus de dix ans. L'installation traiterait jusqu'à 632 M de pieds cubes de gaz par jour et 60 000 barils/jour de condensats issus du champ offshore de Dorra. Sept groupes internationaux (Samsung E&A, Larsen & Toubro, Saipem, Hyundai, JGC...) ont déjà montré leur intérêt.
Le Koweït résiste à la surchauffe. Le pic de consommation électrique a atteint 17 540 MW cet été 2026, en baisse de 70 MW sur un an et pour la deuxième année consécutive, malgré 2 078 MW de nouvelles charges raccordées au réseau depuis 2024. Cette baisse est attribuée aux mesures d’efficacité énergétique et de gestion de la demande, notamment la réduction des horaires administratifs, l’arrêt temporaire de certaines activités industrielles aux heures de pointe et la campagne nationale « Wafer » (économise). Le réseau a par ailleurs dû faire face aux dommages causés par les attaques iraniennes sur des infrastructures électriques, des réservoirs de carburant et des lignes aériennes, ainsi qu’au report de certaines opérations de maintenance.
L’immobilier koweïtien résiste au choc régional. Le marché a enregistré 2 541 transactions pour 1,64 Md KD entre mars et septembre, malgré les incertitudes liées à la guerre régionale. Le secteur résidentiel privé reste dominant, avec 727,3 M KD sur 1 834 transactions, soit 72,2 % du nombre de transactions. Le secteur d’investissement arrive en deuxième position avec 558,2 M KD pour 617 transactions, devant le commercial (256,1 M KD, 67 transactions). L’activité reste toutefois affectée par l’incertitude, les nouvelles mesures réglementaires, la saison estivale et les contraintes de liquidité.
La koweïtisation pèse sur l’accès au crédit des expatriés. Les banques koweïtiennes durcissent leurs conditions de financement pour les expatriés, face aux effets liés à la koweïtisation, aux suppressions de postes et aux restructurations. Elles évaluent désormais davantage la stabilité de l’emploi et la solidité de l’employeur, en plus du salaire et de l’historique de crédit. Les professions exposées à la koweïtisation sont davantage contrôlées, tandis que les médecins, ingénieurs, professionnels de santé, techniciens et spécialistes des technologies et de l’IA restent privilégiés. Une ancienneté de 10 ans ou plus peut également améliorer l’accès au financement grâce aux indemnités de fin de service accumulées. Le resserrement ne constitue toutefois pas un gel général du crédit aux expatriés. Les clients disposant de revenus élevés, d’actifs ou de garanties importantes continuent notamment de bénéficier de conditions préférentielles.
Le Koweït finance encore le panier de base. En 2025, environ 357,88 M KD ont été mobilisé pour subventionner les produits alimentaires de base et les matériaux de construction. Dont 170,5 M KD pour les produits de base (riz, sucre, lait en poudre, huile végétale, concentré de tomate, poulet, lentilles, farine, pain), 17,7 M KD pour le lait et le lait infantile, et 169,5 M KD pour les matériaux de construction (ciment, fer, briques, béton, câbles électriques, céramique, sanitaires, étanchéité, peinture, aluminium). Le nombre de produits subventionnés ou à prix réduit sur les cartes de rationnement est passé de 108 à 116 en 2025.