Flash Conjoncture Pays avancés - Un rebond du commerce extérieur allemand qui ne doit pas masquer les fragilités structurelles
Le commerce extérieur a nettement soutenu la croissance en Allemagne au 1er semestre 2026. Au-delà de ces fluctuations conjoncturelles, les perspectives du commerce extérieur restent néanmoins pénalisées par des fragilités structurelles.
Après avoir fortement pesé sur l’activité en 2025, le commerce extérieur allemand a surpris favorablement au 1er semestre 2026, portée par un rebond des exportations. Le commerce extérieur contribue ainsi à hauteur de +0,5 pt à l’acquis de croissance à l’issue du 2e trimestre (+0,9 %). La hausse des exportations au 1er trimestre concerne à la fois les biens et les services tandis qu’elle a été uniquement portée par les biens au 2e trimestre.
Cette amélioration pourrait toutefois refléter en partie des facteurs temporaires. Le redressement des exportations de biens a été transversal aux grandes catégories de biens avec un dynamisme marqué pour certains secteurs : énergie et biens électriques et électroniques sur l’ensemble du semestre et chimie au 2e trimestre. Le dynamisme des équipements électriques et électroniques (+3,7 % au 2e trimestre après +2,7 % au 1er trimestre) pourrait avoir été soutenu par l’essor des échanges mondiaux de biens liés à l’intelligence artificielle[1]. Par ailleurs, la Bundesbank souligne plusieurs facteurs conjoncturels susceptibles d’avoir stimulé les exportations : l’industrie chimique (dont les exportations ont progressé de +7,8 % au 2e trimestre) aurait temporairement bénéficié des perturbations liées au conflit au Proche et Moyen-Orient, qui ont davantage affecté certains concurrents étrangers[2], tandis que les biens intermédiaires ont pu bénéficier d’achats anticipés face aux risques de pénuries et de hausse des prix.
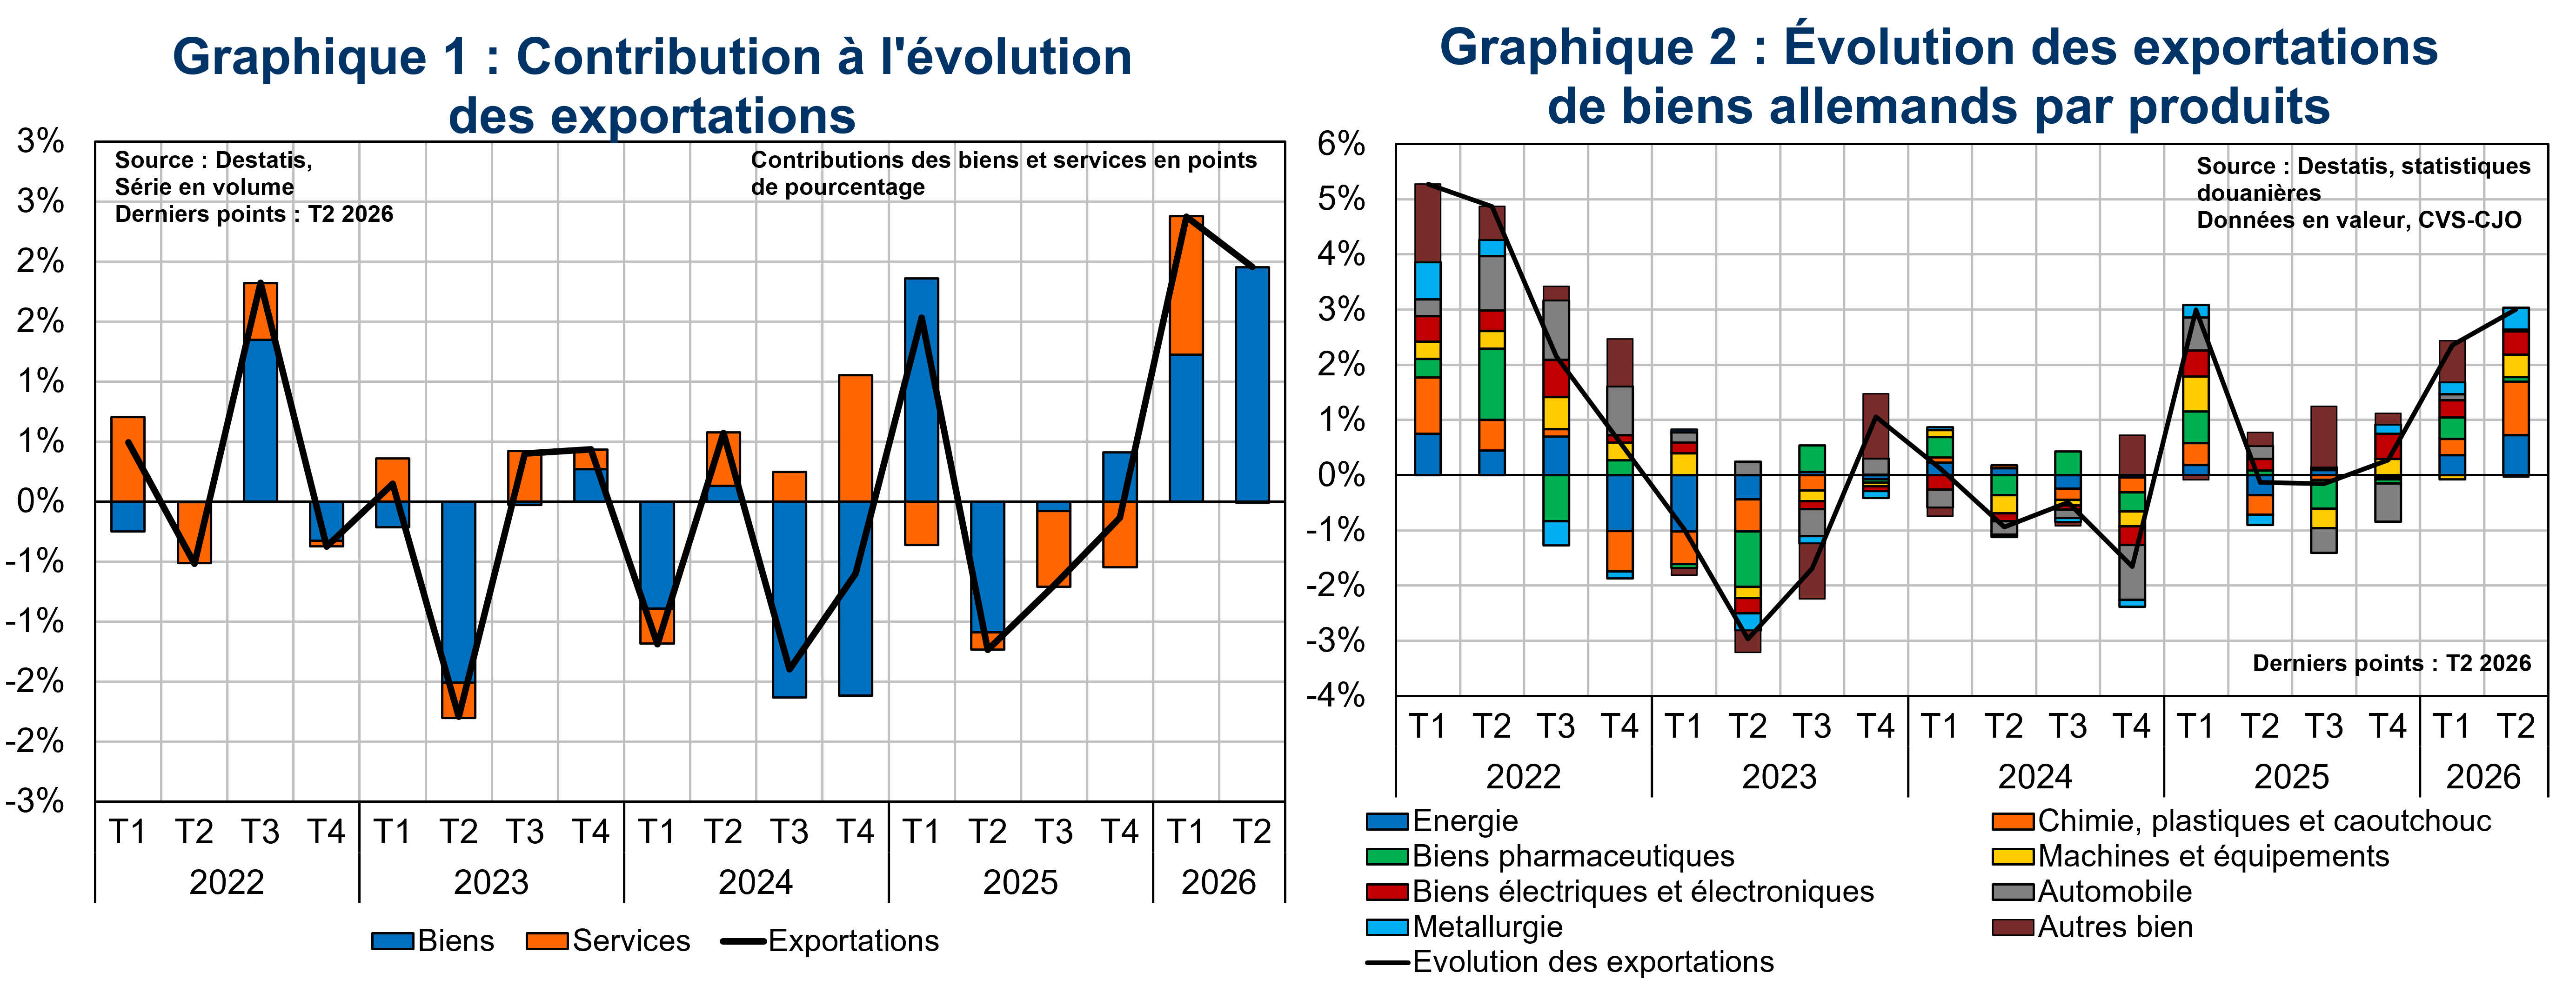
Le soutien du commerce extérieur à l’activité devrait s’atténuer au 2nd semestre. La disparition progressive des facteurs temporaires identifiés au 1er semestre pourrait entraîner un contrecoup. En outre, l’assèchement exceptionnel du Rhin durant l’été a fortement réduit les capacités de chargement des barges et renchéri le coût du fret fluvial, jusqu’à le quadrupler sur certains trajets. Ce choc affecte particulièrement les branches industrielles fortement dépendantes du transport fluvial, au premier rang desquelles la chimie, dont la production a reculé de −3,9 % en juillet et les exportations de −3,4 % (cf. graphique 2). Si la remontée des niveaux du Rhin depuis la fin août devrait limiter la durée du choc, celui-ci devrait néanmoins peser ponctuellement sur les exportations et la production industrielle au 3e trimestre.
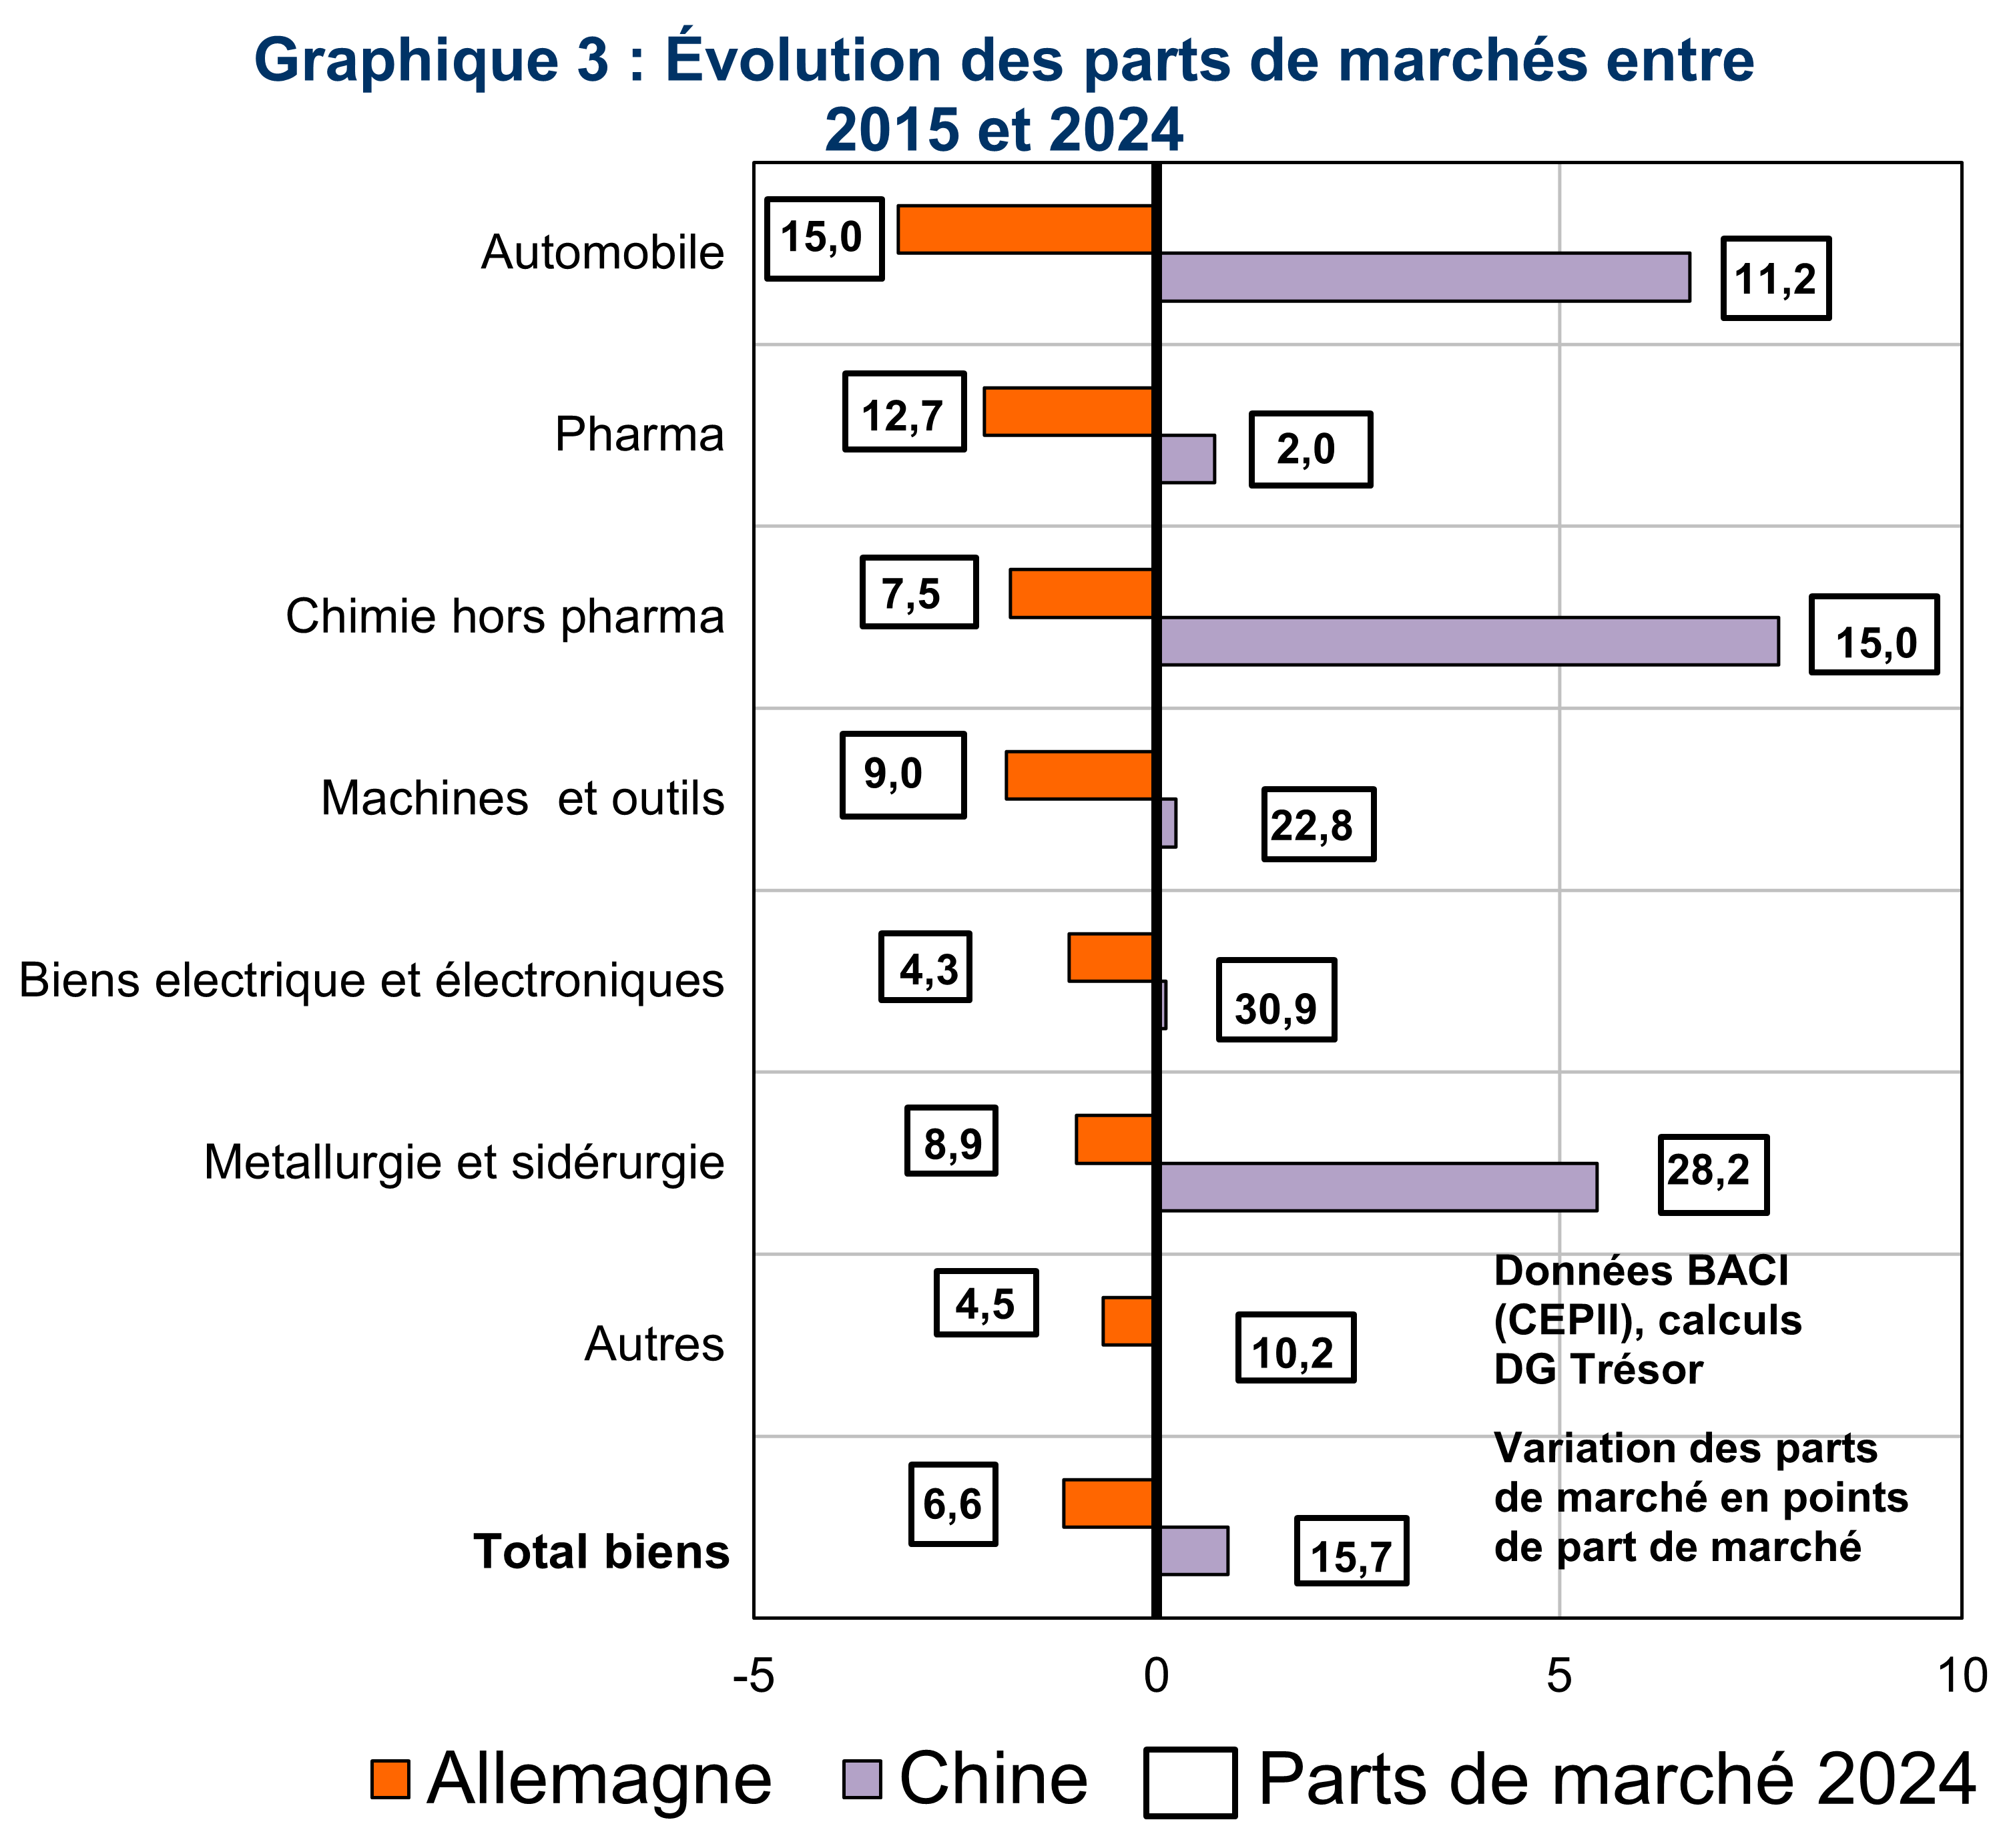
Au-delà de ces fluctuations conjoncturelles, les perspectives du commerce extérieur restent pénalisées par des fragilités structurelles. Le modèle industriel allemand, historiquement très tourné vers l’exportation, est confronté à une érosion de ses avantages compétitifs, amorcée avant la crise sanitaire. La montée en gamme de la Chine dans plusieurs secteurs au cœur de la spécialisation allemande – automobile, machines, équipements électriques ou encore chimie – accentue cette pression sur les parts de marché allemandes (cf. graphique 3). Entre 2015 et 2024, la part de marché mondiale de l’Allemagne dans les biens est ainsi passée de 7,8 %, à 6,6 %, soit un recul de −1,2 pt. Ce recul est particulièrement marqué dans l’automobile (−3,2 pts), où la Chine gagne +6,6 pts, mais également dans la chimie, autre secteur historique de spécialisation allemande. La Bundesbank[3] souligne que la dégradation de la compétitivité-prix, liée à des coûts de production élevés, notamment dans les branches énergo-intensives, et la hausse des coûts unitaires du travail, expliquerait un quart du ralentissement des exportations depuis 2022, tandis que le moindre dynamisme de l’activité et des importations chez ses principaux partenaires commerciaux en expliquerait jusqu’à un quart supplémentaire. La Bundesbank considère que des difficultés plus profondes et moins quantifiables, comme la faiblesse de l’investissement et de la productivité, les pénuries de main-d’œuvre qualifiée, les contraintes réglementaires[4] pénalisent également l’appareil exportateur allemand.
[1] Bundesbank, Monthly report, août 2026.
[2] La fermeture du détroit d’Ormuz a en effet fortement pénalisé la livraison de certains intrants pétrochimiques utilisés par les producteurs asiatiques, comme le naphta, dont 60 % à 70 % des importations asiatiques transitaient par le détroit d’Ormuz. L’Allemagne apparaît relativement moins exposée à ces perturbations, grâce à une production domestique significative de naphta issue de ses raffineries et à des approvisionnements plus diversifiés.
[3] Bundesbank (2026), « What contribution has diminished price competitiveness made to the recent weakness in German exports? », Monthly Report, juillet 2026.
[4] La Bundesbank estime que les coûts liés à la bureaucratie ont fortement progressé entre 2022 et 2024, passant de 5 % du chiffre d’affaires à 7 %.