INDE
Indicateurs et conjoncture
Point de conjoncture T1 2026/27
La croissance malgré la crise
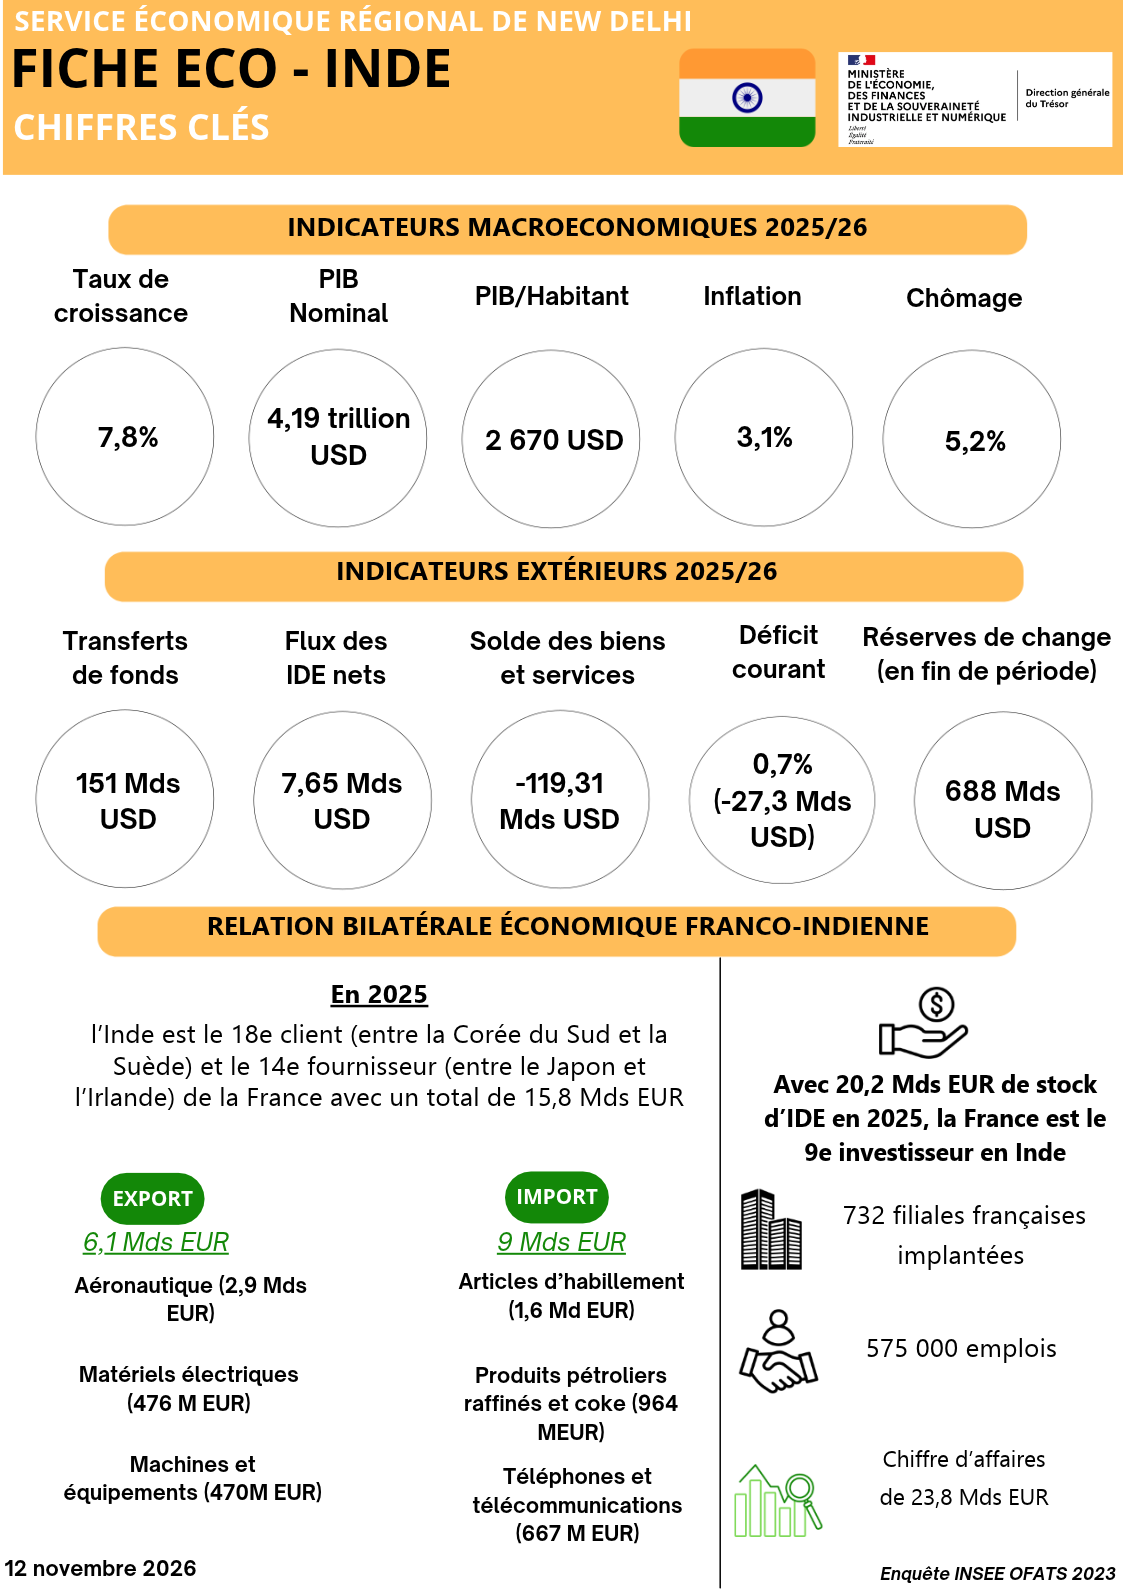
À 7,8%, la croissance du PIB indien en g.a. a dépassé les estimations sur le T1 2026/2027 malgré la crise énergétique. En ralentissement de 0,8 p.p. par rapport au T4 de 2025/2026, elle surpasse cependant la progression de l’année passée qui s’établissait à 6,9%. Les investissements publics s’envolent tandis que la consommation privée résiste, protégée par un bouclier budgétaire érigé par le gouvernement. Toutefois, le tableau indien n’est pas complètement rose, il subsiste des interrogations sur l’effet d’entrainement des investissements publics sur les investissements privés dont le faible niveau demeure une faiblesse pour l’économie indienne. Par ailleurs, le soutien à la croissance via la dépense publique pourrait, à terme, fragiliser les finances publiques de l’Inde.
Les investissements sous dopage public, la consommation sous bouclier budgétaire et des interrogations méthodologiques.
Bien qu’en ralentissement par rapport au T4 FY26 de 0,8 p.p. (alors à 8,6% de croissance), la crise énergétique et les faibles précipitations de la mousson laissaient présager un ralentissement plus marqué de la croissance indienne. Elle surprend finalement à 7,8% en g.a. Pour mémoire la RBI avait projeté la croissance à 7% tandis que les analyses les plus optimistes tablaient sur une croissance de 7,5%.
Du côté de la demande, la croissance indienne est avant tout portée par la progression des investissements publics. Les formations brutes de capital fixe (FBCF) connaissent une hausse réelle de 11,9% en g.a. contre 10,5% au Q4 FY26 et 5,8% au Q1 FY26. Plusieurs analyses soulignent la frénésie de CAPEX qui touche le gouvernement central et les entreprises publiques. Les investissements du gouvernement central auraient augmenté de 30% tandis que ceux des entreprises publiques auraient progressé de 28% en g.a.. Cette politique d’investissement en ligne avec les objectifs budgétaires définis pour le budget de l’Union 2026/27 viendrait contrebalancer en partie la mauvaise mousson notamment dans les milieux ruraux mais viserait également à stimuler la mobilisation des capitaux privés. Les échanges extérieurs contribuent positivement à la croissance grâce à la hausse conjuguée en volume réel des exportations de marchandises à 12%4 en g.a. et de services à 11% en g.a. tandis que les importations se contractent de 1,1%. Enfin, la consommation privée résiste à 7,1% en g.a. notamment grâce aux boucliers fiscaux (cf infra) érigés par le gouvernement indien mais connait un recul relatif de sa part dans le PIB (-0,2 p.p. à 55,6%) face à l’essor de l’investissement (+2,9 p.p. à 34,3%).
En ce qui concerne l’offre, la hausse de la production est portée par la croissance du secteur des services de 10% en g.a., qui représente toujours une majeure partie de la valeur ajoutée brute (VAB) de l’économie du Sous Continent (55%) particulièrement poussée par une croissance importante du secteur financier et immobilier (+12,1%). L’industrie a également connu une forte croissance de 9,2% en g.a. malgré le renchérissement des matières premières évalué à 25%.
La croissance de la valeur ajoutée brute réelle progresse plus vite que le PIB et s’établit à 8,2% au T1 en g.a. La collecte de taxe sur produit se serait rétractée de 7% en g.a. face à la baisse de la fiscalité sur le pétrole (-22,4% de la Union Excise en g.a qui inclut le carburant) et le ralentissement de la collecte de la TVA qui fait suite à la baisse des taux en septembre 2025. La progression des droits de douanes de près de 36,1% en g.a. ne compense pas ces baisses et ne fait que confirmer le renchérissement des importations. Enfin, les subventions bondissent de 36% en g.a. notamment sur les postes pétroliers, alimentaires et sur les engrais (+57,6% en g.a. sur ce dernier poste). La hausse plus importante de la VAB montre ainsi l’étendue du bouclier fiscal déployé par le gouvernement central.
Depuis février 2026, le MOSPI indien a revu sa méthodologie de calcul de la croissance notamment son année de base avec une revue du PIB pour l’année 2024/2025 à la baisse de près de 12,7 lakh crore (environ 130 M USD) en soulignant que celle-ci, plus exhaustive, prenait en compte davantage d’indicateurs et améliorait la couverture du secteur informel. Par ailleurs, la croissance nominale atteint les 10,3% en g.a. Le déflateur s’établit donc à 2,3% alors même que l’indice des prix à la production (IPP) progresse de 9,2% et que celui des prix à la consommation (IPC) de 3,9%. Ce déflateur est même négatif à -1,4% pour le secteur manufacturier qui a fait l’objet d’une double déflation. Ce niveau relativement bas du déflateur pose la question d’une surestimation de la croissance réelle. Le groupe financier Systematix considère le niveau du déflateur sous-évalué d’environ 4 p.p.
Malgré les débats en cours sur la scène politique et économique indienne, le FMI a salué le 10 septembre les efforts de modernisation méthodologique lancés par l’Inde tout en soulignant que la croissance avait dépassé ses propres projections. Par ailleurs, les économistes rencontrés par le SER ne se sont pas montrés alarmistes vis-à-vis des chiffres présentés. Ils soulignent unanimement la modernisation de la méthodologie et sa précision accrue.
Le déficit public contenu, le renchérissement des importations et la croissance ouvrent la voie à la RBI.
Le premier trimestre a vu une hausse importante des dépenses publiques de 11% en g.a qui s’établissent à 13,6 lakh crore (140 Mds USD environ) poussées par les subventions (+37,4%) et les investissements publics. Malgré tout, le déficit demeure contenu à 3,08 lakh crore (3 Mds USD environ) dans la ligne prévisionnel de 16,96 lakh crore (178 Mds USD) ou 4,3% du PIB sur l’année (contre 4,4% l’année passée) grâce à la progression des recettes fiscales principalement portée par les recettes fiscales directes en hausse de 18,5% en g.a. (l’impôt sur les sociétés progresse notamment de 20% en g.a.) tandis que celles indirectes ralentissent (cf supra). Les recettes non-fiscales sont stables. Les transferts de fonds aux Etats fédérés sont en baisse de 19% en g.a du fait du report d’une partie des versements sur le reste de l’année, ce report explique en partie le faible déficit.
Le déficit commercial nominal des biens se creuse fortement et atteint 86,1 Mds contre 68,9 Mds un an auparavant. Il est particulièrement touché par le renchérissement des importations de pétrole, qui représentent 50 Mds USD d’importations sur le premier trimestre soit environ 40% du montant importé en 2025/26, et par l’échec du gouvernement indien à freiner l’appétit de la population indienne pour les importations d’or qui s’établissent à 16,8 Mds USD sur le trimestre. Parallèlement l’excédent de services progresse de 3,7 Mds USD en g.a. pour atteindre 51,6 Mds mais ne peut compenser le déficit des biens. Le déficit s’établit donc à 34,5 Mds. Les IDE progressent de 17,3% en g.a. et atteignent 6,1 Mds USD mais les flux de portefeuille connaissent des sorties nettes de 9,6 Mds USD. Les transferts de fonds atteignent 42,9 Mds en progression de 29,2% en g.a. Le déficit du compte courant indien s’accroit et atteint les 4,2 Mds USD (soit 0,5% du PIB) contre 3,4 Mds USD (0,4%) un an auparavant.
Les réserves de change sont maintenues à un niveau important de 688 Mds au début du T1 avant de s’éroder graduellement pour atteindre 667 Mds USD en juin. Le niveau des réserves de change se maintient à un niveau satisfaisant de 7,5 mois d’importations13 en juin. Grâce à l’intervention de la RBI sur les marchés, la roupie s’est stabilisée par rapport au dollar (pic à 96,8 INR/USD en mai puis se maintient autour de 95 INR). Sur le T1 2026/27, la banque centrale aurait ainsi vendu jusqu’à 1 Md USD par jour sur les marchés pour soutenir sa monnaie. Elle lance pour reconstituer ses réserves le programme FNCR(B) début juin 2026 mais ses résultats ne seront perceptibles que sur le T2 2026/27. Les actions de la RBI pourraient éroder le résultat de la banque pour l’année prochaine alors que la part des transferts de la banque centrale représente environ la moitié des revenus non fiscaux indiens. L’année 2026/27 verra par ailleurs un versement de la banque centrale au budget record de 2,87 lakh crore (30 Mds USD).
La RBI a maintenu son taux repo constant à 5,25%. Cependant face au risque de voir les importations peser sur l’inflation et aux bons chiffres de la croissance, plusieurs économistes s’attendent à ce qu’elle modifie son approche lors du Monetary Policy Committee du 7 octobre 2026 et augmente son taux directeur de 25 bps.
La dynamique insufflée par le gouvernement vers les investissements apparaît comme cruciale dans une économie encore tirée par sa consommation et les services. Les chiffres de la croissance se doublent de l’amélioration de la balance commerciale réelle mais également de son creusement nominal. Il conviendra de suivre attentivement l’évolution des marges de manœuvre budgétaire sur le plus long terme pour le gouvernement, alors qu’il protège en grande partie son économie de la volatilité des marchés de l’énergie. Par ailleurs, l’évolution des investissements privés, véritable talon d’Achille du développement indien, demeure encore floue.
> voir la document en PDF ci-dessous pour consulter les notes de fin de document.
***
Fiche économique des agrégats macroéconomiques de l'Inde pour l'exercice 2026/27 et de la relation commerciale bilatérale franco-indienne