CANADA
Synthèse de la situation macroéconomique du Canada
Situation macroéconomique du Canada
(septembre 2026)
Prochaine mise à jour prévue en avril 2027
La croissance canadienne a nettement rebondi au premier semestre 2026, portée par une forte progression des exportations. Cette reprise repose toutefois en partie sur des moteurs étroitement liés aux aléas extérieurs, tandis que l'escalade des tensions commerciales avec les États-Unis continue de peser sur les perspectives de croissance. A court terme, Ottawa et les provinces ont renforcé les dispositifs de soutien aux secteurs et travailleurs exposés. Le gouvernement mise surtout, à moyen et long terme, sur la diversification commerciale et la mobilisation d'investissements pour renforcer les capacités productives du pays.
I/ Une reprise solide au premier semestre 2026, portée par la vigueur des exportations canadiennes
Le premier semestre 2026 s'est finalement révélé plus solide que ce que laissaient craindre les données de début d'année. La croissance du PIB au T1, initialement estimée à -0,04%, a été révisée à la hausse à +0,08%, écartant ainsi le diagnostic de récession technique qui avait alimenté les inquiétudes de début d'année et poussé les principales banques canadiennes à diviser par deux leurs perspectives de croissance pour 2026. Cette révision a été suivie d'une très bonne performance au T2, avec une croissance de 0,8% en glissement trimestriel (3,2% en taux annualisé), la plus forte hausse trimestrielle en un an et demi, et un résultat supérieur aux anticipations du secteur privé et de la Banque du Canada, qui tablait sur 2,5% en taux annualisé.
Cette reprise de l'activité se reflète sur le marché du travail. Malgré un recul notable de l'emploi en août (-42 000), les très bonnes performances enregistrées entre mai et juillet (+182 000 emplois sur la période) permettent au Canada d'afficher un gain net de 52 000 emplois depuis janvier 2026, avec un taux de chômage à 6,4%, son plus bas niveau en deux ans. La reprise du PIB au T2 a par ailleurs permis à la productivité du travail de renouer avec la hausse, progressant de 1,0% en glissement trimestriel après deux trimestres consécutifs de recul, pour atteindre son plus haut niveau depuis le T1 2021.
La croissance au T2 est portée par la quasi-totalité des postes de la demande. Les dépenses des ménages progressent de 0,8%, l'investissement des entreprises de 2,3%, et l'investissement résidentiel renoue avec la hausse, signe d'une stabilisation progressive du marché du logement. Ce sont toutefois les exportations de biens qui ont le plus contribué à la reprise (cf. annexe 1), avec une hausse de 3,8% en volume au T2, soit la plus forte progression trimestrielle en six ans. Deux postes expliquent à eux seuls plus de la moitié de la croissance des exportations : les produits énergétiques (+4,3% au T2, après +5,5% au T1) et les véhicules automobiles et camions légers, dont les exportations ont bondi de 27,0% (en volume) au T2 (cf. annexe 2). De fait, cette très bonne performance des exportations repose en grande partie sur des moteurs qui renforcent la vulnérabilité de l’économie canadienne aux chocs extérieurs, le revenu des exportations énergétiques étant étroitement lié à l'instabilité au Moyen-Orient et le rebond des exportations automobiles reposant quasi intégralement sur le marché américain (91% des exportations des fabricants canadiens d’automobiles étaient destinées aux Etats-Unis au premier semestre 2026, selon Statistique Canada).
II/ La guerre commerciale avec les Etats-Unis assombrit les perspectives
L’escalade des tensions commerciales constitue un risque important pour l’économie canadienne, compte tenu de sa forte exposition au marché américain. La guerre commerciale entre le Canada et les Etats-Unis, engagée dès le début du deuxième mandat de D. Trump en 2025, s’est fortement intensifiée ces derniers mois avec l’invocation de la Section 338 fin juillet, l’échec des négociations bilatérales fin août, puis la mise en place de nouvelles contre-mesures canadiennes et d’interdictions d’importation par Washington en septembre. Cette escalade met particulièrement à mal les secteurs canadiens les plus dépendants du marché américain, comme celui des produits en plastique, pour lequel près d’un emploi sur deux est soutenu par la demande américaine (cf. annexe 3). Le secteur automobile, qui constitue l’un des moteurs de la croissance actuelle, est lui aussi fortement exposé aux menaces tarifaires de D. Trump.
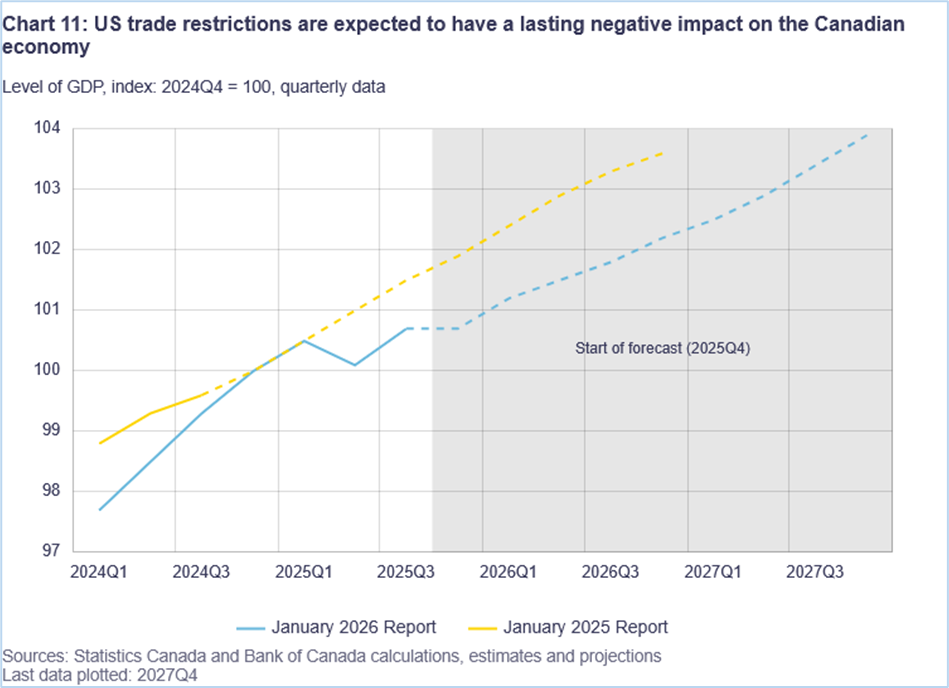
L’impact macroéconomique de l’escalade devrait rester contenu, mais elle pèse sur les perspectives de croissance, limitant l’amélioration des prévisions malgré les bonnes performances du premier semestre. Les projections des principales banques canadiennes pour 2026 ne se situent désormais qu’entre 0,9% et 1,1% (cf. annexe 4), en légère hausse par rapport à leurs projections de milieu d’année, qui avaient été formulées dans un contexte de fortes inquiétudes sur la performance de l’économie canadienne en début d’année. La Banque du Canada avait ainsi abaissé sa prévision de croissance pour 2026 de 1,2% dans son Rapport sur la politique monétaire (RPM) d’avril à 0,7% dans celui de juillet. L’impact de la guerre commerciale sur la trajectoire de l’économie canadienne depuis 2025 s’observe notamment en comparant les prévisions de la Banque du Canada entre ses RPM de janvier 2025 (avant le début des tensions commerciales) et de janvier 2026 : le niveau du PIB projeté à l’horizon 2026 a été abaissé d’environ 2%, soit un écart de près de 60 Mds CAD, équivalent à environ 1 400 CAD par Canadien (cf. annexe 5).
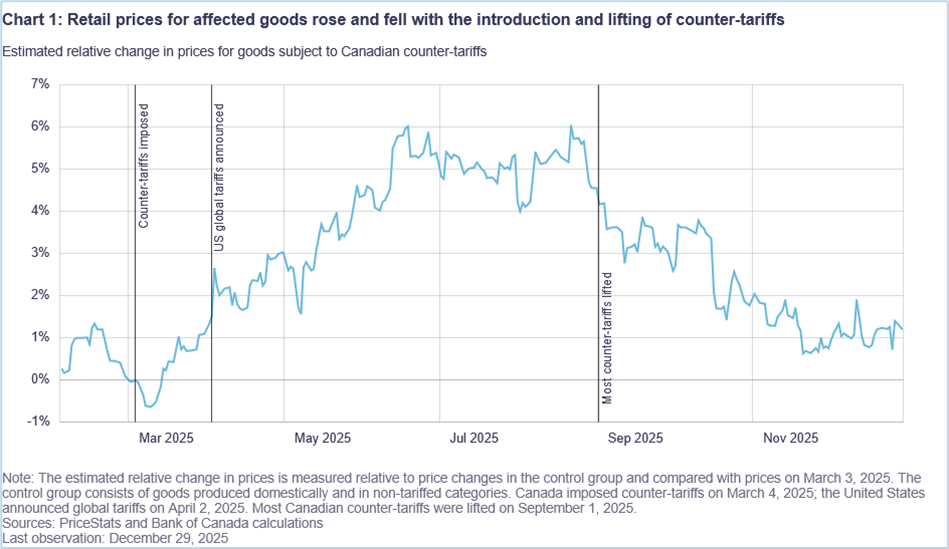
Dans ce contexte de perspectives économiques dégradées, la Banque du Canada devrait maintenir le statu quo pour le reste de l'année 2026, malgré des pressions inflationnistes croissantes. Cette position tranche avec celle de la Fed, qui a relevé son taux directeur pour la première fois depuis trois ans, et de la BCE, qui en est à sa deuxième hausse consécutive depuis juin 2026. L’incertitude entourant les perspectives économiques de la Banque du Canada ne lui permet pas d’envisager de resserrement monétaire alors que la dynamique de l’IPC canadien demeure préoccupante. L'inflation s’établit à 3,0% en août, et l’inflation sous-jacente dépasse désormais les 2%, signe qu'une transmission des prix de l'énergie aux autres prix à la consommation est en cours (cf. annexe 6). Les nouvelles contre-mesures tarifaires canadiennes mises en place début septembre devraient par ailleurs alimenter ces tensions (cf. annexe 7).
III/ Des réponses engagées pour renforcer les moteurs de croissance
A court terme, plusieurs mesures ont été mises en place pour amortir l’impact de la guerre commerciale et soutenir les secteurs les plus exposés. Ottawa a notamment annoncé fin août un nouveau plan de soutien de 7,5 Mds CAD, via des mesures de soutien au revenu, des dispositifs de liquidité et des aides à la diversification. Le Québec a parallèlement renforcé ses dispositifs de préférence nationale dans les marchés publics, en permettant notamment de réserver certains appels d’offres aux entreprises établies au Canada et d’accorder une marge préférentielle en fonction de la valeur ajoutée québécoise ou canadienne. Une autre mesure notable d’Ottawa vise à soutenir les débouchés domestiques pour l’acier canadien en subventionnant à hauteur de 50% les coûts de transport interprovincial.
A plus long terme, le Canada mise surtout sur des changements structurels pour réduire ses vulnérabilités, notamment en diversifiant ses débouchés commerciaux et en attirant davantage d’investissements. Cette stratégie passe notamment par un rapprochement inédit avec l’Union européenne, dont la Présidente de la Commission européenne a proposé mi-septembre de faire du Canada le premier « membre associé » dans le cadre d’une nouvelle forme de partenariat, dont les modalités concrètes restent toutefois à définir. La diversification des exportations est déjà perceptible dans les données : la part des Etats-Unis dans les exportations canadiennes a reculé de près de 10 points entre le S1 2024 et le S1 2026, même si le marché américain demeure de très loin le premier débouché du Canada (cf. annexe 8). Le gouvernement cherche parallèlement à mobiliser les investissements nécessaires aux grands projets d’infrastructures et de transformation de l’économie, notamment à travers le Sommet canadien de l’investissement, organisé à Toronto le 14 et 15 septembre, qui vise à attirer des capitaux privés vers ces projets. Ces initiatives doivent contribuer à structurer les moteurs de croissance à moyen et long terme, mais leur réalisation simultanée apparaît ambitieuse, notamment dans un contexte de tensions persistantes sur la main-d’œuvre.
Annexe 1 : Contribution des postes de la demande à la variation du PIB réel au T2 2026
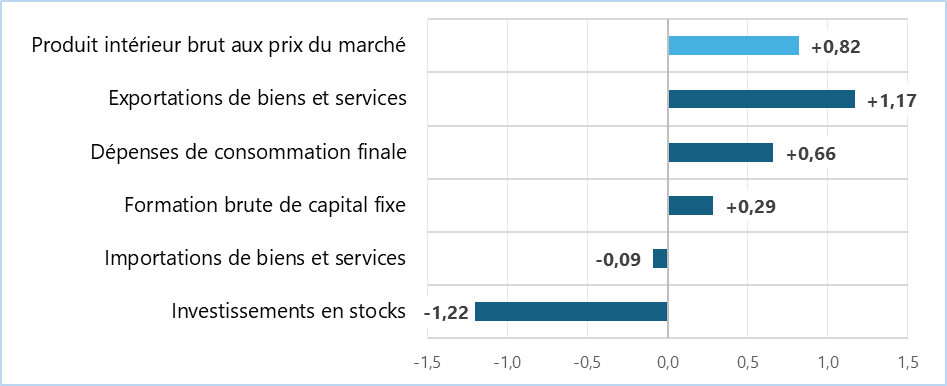
Source : Statistique Canada / Note : en point de pourcentage. La variation des stocks est le poste qui a pesé sur la croissance au T2. Après avoir accumulé 10 Mds CAD de stocks au T1, les entreprises en ont réduit leurs stocks de 17 Mds CAD au T2. Statistique Canada relève que ce déstockage coïncide notamment avec la hausse des exportations de certains produits, dont les métaux.
Annexe 2 : Contribution des exportations automobiles et énergétiques à la variation trimestrielle des exportations de biens (2023-2026)
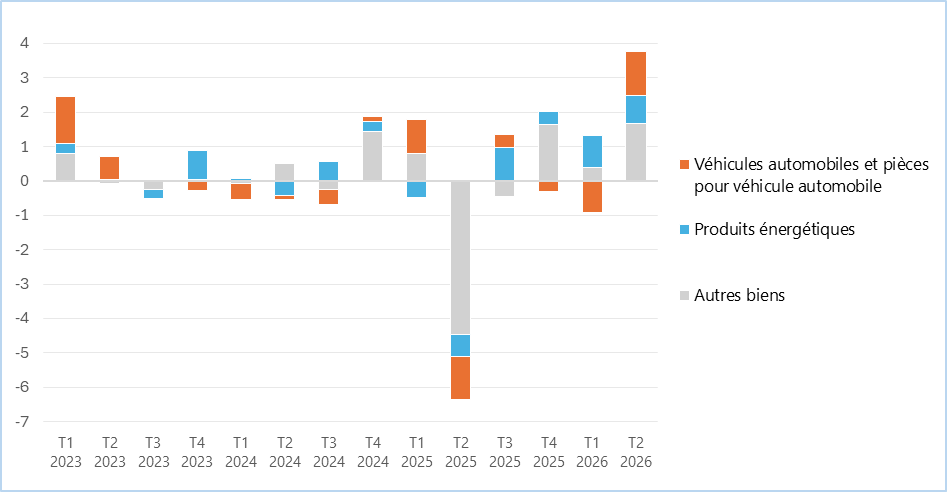
Source : Statistique Canada / Note : en point de pourcentage, données en volume. Les exportations de biens ont augmenté de 3,8% au T2 2026 (exportations de véhicules et pièces : +1,3 pp ; produits énergétiques : +0,8 pp ; autres biens : +1,7pp).
Annexe 3 : Parts de la valeur ajoutée et des emplois soutenus par la demande américaine dans des industries de fabrication ciblées par les tarifs 338
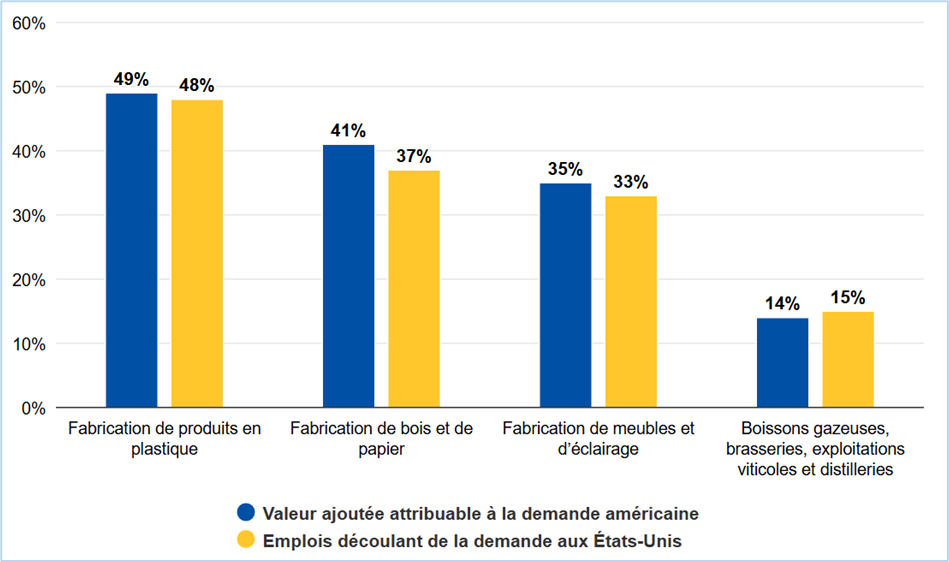
Source : RBC Economics, Statistique Canada
Annexe 4 : Révision des prévisions de croissance du PIB réel du Canada pour 2026 par les principales banques canadiennes
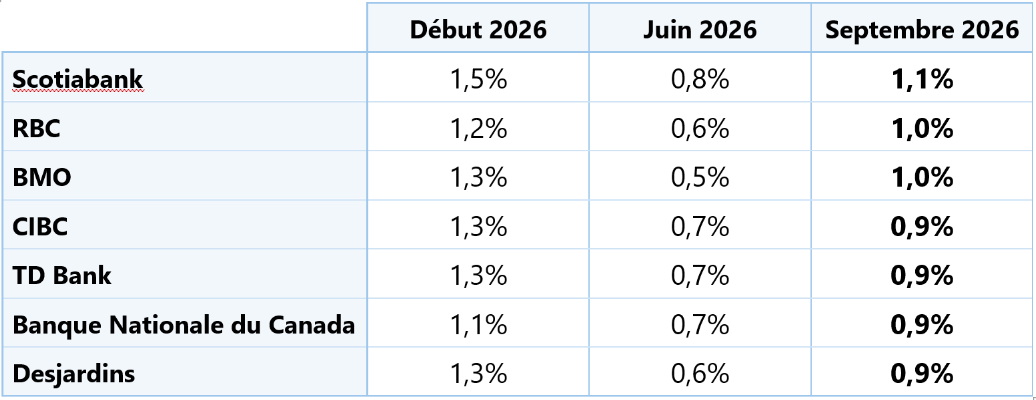
Note : Les prévisions de début 2026 correspondent aux estimations publiées entre janvier et mars 2026, avant la publication des données de PIB du T1 ; celles de juin intègrent les données du PIB T1, et celles de septembre intègrent les données du PIB T2.
Annexe 5 : Ecart entre les projections de croissance de la Banque du Canada de janvier 2025 et janvier 2026
Annexe 6 : Evolution de l’indice des prix à la consommation (2024-2026)
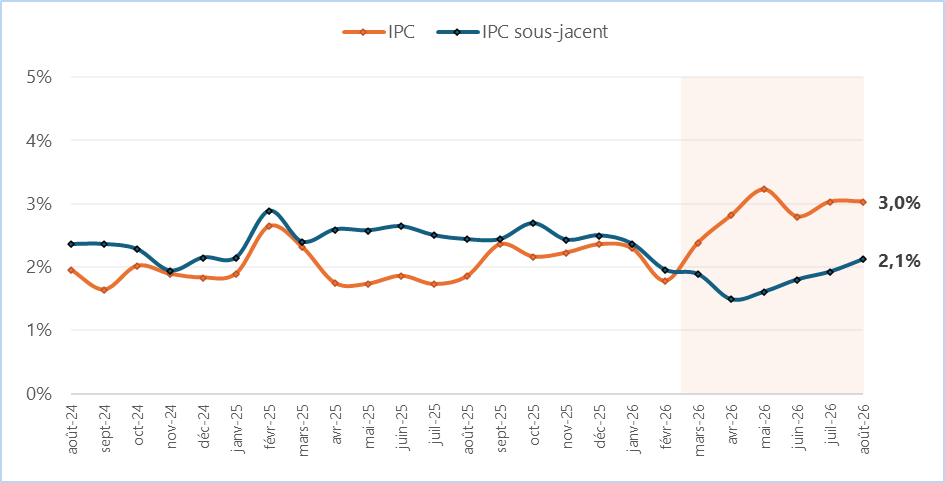
Source : Statistique Canada / dernière donnée disponible : août 2026
Annexe 7 : Impact des contre-tarifs canadiens de 2025 sur les prix à la consommation des produits ciblés
Annexe 8 : Répartition des échanges du Canada par principaux partenaires commerciaux
(S1 2024 - S1 2026)
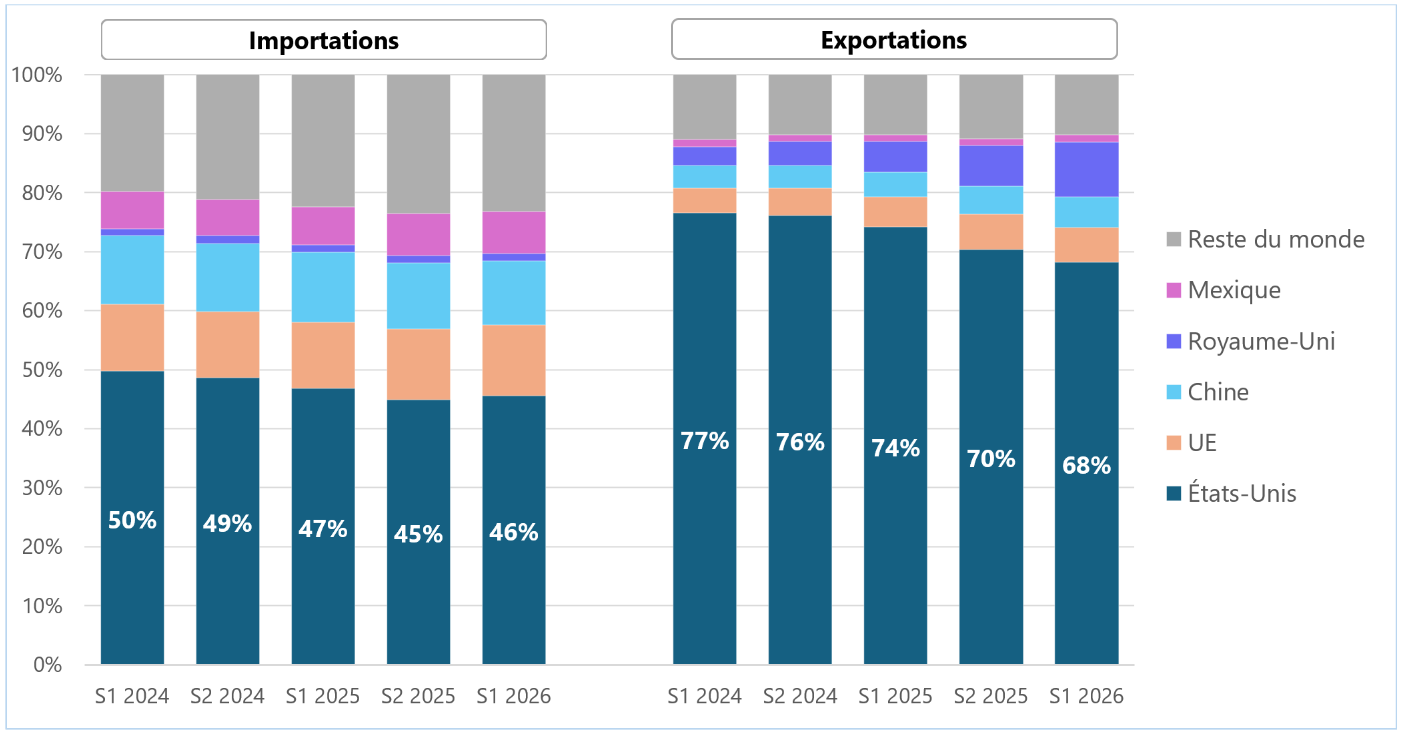
Source : Statistique Canada / Note : base douanière, données désaisonnalisées en valeur